


マイクロチャネル熱交換器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Microchannel Heat Exchanger - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156909
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、マイクロチャネル熱交換器市場の規模は、2025年の150億4,000万米ドルから2026年には166億2,000万米ドルへと拡大し、2026年から2031年にかけてCAGR 10.88%で推移し、2031年までに278億7,000万米ドルに達すると予想されています。
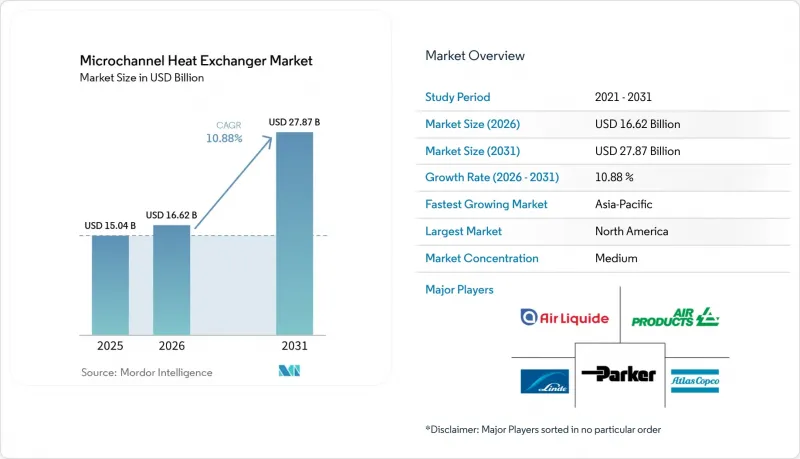
世界のマイクロチャネル熱交換器市場の動向と洞察
HVACRの更新とヒートポンプの導入
ヒートポンプの普及により、マイクロチャネル熱交換器市場において持続的な更新サイクルが生まれています。国際エネルギー機関(IEA)は、所定の政策シナリオの下で、2035年までに世界のヒートポンプ販売台数が2倍以上になると予測しています。2026年には、米国の世帯の20%以上が、主要な暖房設備としてヒートポンプを使用していました。日本の産業用ヒートポンプの容量は、2024年に650 MWに達しました。これは、10年前の290 MWと比較して大幅な増加です。ヒートポンプのコイルは凝縮器および蒸発器として機能する必要があるため、結霜および除霜サイクルを通じた安定した排水が、製品の基本的な要件となりつつあります。Kaltra社は、この動作条件に対応するため、2025年10月に可逆型マイクロチャネル蒸発器コイルを発売しました。
自動車の電動化と熱負荷の増加
自動車の電動化により、マイクロチャネル熱交換器市場が扱う熱負荷は増加しています。一般的な電気自動車(EV)プラットフォームでは、バッテリー、インバーター、車内空調システムにわたり、3~5個のマイクロチャネル部品が使用されています。2025年の調査によると、最適化されたマニホールド型マイクロチャネルヒートシンクは、従来のマイクロチャネル設計と比較して、熱抵抗を2.8%、ポンプ出力を27.3%低減することが判明しました。Hanon Systems社は、2026年3月、BMWの電気自動車「iX3」向けに、重量16kgの「高度に統合された冷却ユニット(Highly Integrated Cooling Entity)」モジュールを供給しました。このアセンブリには、eコンプレッサー、水冷式コンデンサー、内蔵熱交換器、チラー、配管、バルブ、センサーが組み込まれています。このような統合システムへの移行により、ろう付け、漏れ試験、およびシステムエンジニアリングの要件を満たすことのできるサプライヤーへの調達が一元化されています。
精密製造と特殊ろう付けのコスト
制御雰囲気ろう付けは、マイクロチャネル熱交換器市場への参入において依然として現実的な障壁となっています。このプロセスには炉内の条件制御が必要であり、わずかな温度偏差でも接合部の疲労強度が低下する恐れがあります。大量生産向けの制御雰囲気ろう付けラインには、数百万米ドル規模の投資と、設備の長いリードタイムが必要となります。マルチポートチューブの押出成形にも、多くの近隣熱交換器メーカーが備えていない精密な公差が求められます。北米や欧州では、人件費、設備費、材料費が特に高くなっています。フィン積層やチューブ挿入の自動化によりコストを削減することは可能ですが、自動化への投資も利用可能な資本によって制限されます。
セグメント分析
2025年、コンデンサーはマイクロチャネル熱交換器市場シェアの46.4%を占めました。この主導的な地位は、スプリットシステム、ルーフトップ機器、および軽工業用冷凍装置において、空気側熱放散の主要な構成要素としての役割を反映しています。設置済み設備の存在により、コンデンサーのサプライヤーは、新築需要が鈍化した際にも需要を支えることができる交換サイクルを確保しています。エバポレーターは、2番目に大きなコンポーネントグループを形成しています。これらは、ヒートポンプの室内コイル、電気自動車の車内空調、および商業用冷凍バンクで使用されています。その他のコンポーネントには、補助放熱回路やサブクーラー回路などが含まれます。
水コイルは、2026年から2031年にかけてCAGR11.6%で成長すると予測されており、マイクロチャネル熱交換器市場において最も堅調な見通しを示しています。この成長は、データセンターにおける水冷式の拡大や、ヒートポンプへの液体回路の統合に起因しています。需要は、住宅着工件数や季節的な建設サイクルよりも、ハイパースケールへの資本投資と密接に関連しています。Kaltra社は2026年5月、肉厚のマルチポートチューブ、犠牲亜鉛層、ナノスケールのコーティング、および一体型ヘッダーを採用し、ウォーターコイルの製品ラインナップを拡充しました。この製品は、米国におけるデータセンター、空調機、およびフリークーリングシステムを対象としています。フリークーリング設計により、機械式チラーの稼働を削減できるため、信頼性の高い水側性能の重要性が高まっています。
2025年、HVACはマイクロチャネル熱交換器市場規模の41.2%を占めました。この用途は、高効率機器における従来のフィン・アンド・チューブ式コイルからの継続的な置き換えの恩恵を受けています。化石燃料による暖房システムに代わるヒートポンプの設置も、需要を支えています。冷凍は2番目に大きな用途カテゴリーであり、コールドチェーン物流、スーパーマーケット、プロセス冷却などが含まれます。多くの冷凍設備において、冷媒充填量の削減が重要視されています。工業用プロセス冷却およびデータセンターの冷却は、「その他の用途」カテゴリーに分類されます。
マイクロチャネル熱交換器市場において、自動車用途は2031年までCAGR10.9%で拡大すると予測されています。バッテリー熱管理、インバーター冷却、およびマルチサーキット式車室内空調は、統合システムへの需要を生み出しています。デンソーは、2024年および2025年にかけて、電気自動車用熱交換器の設計や、アルミニウム製冷却回路の腐食管理に関する特許活動を継続しました。杭州にある三華(Sanhua)とダンフォス(Danfoss)の合弁会社は、住宅用および業務用空調機器メーカーに対し、マイクロチャネル式凝縮器および蒸発器製品を提供しています。自動車向け設計には、多くのHVAC用途に比べて、より高い圧力サイクル耐久性、軽量化、幅広い流体適合性、およびより複雑な統合が求められます。これらの要件により、HVAC顧客のみにサービスを提供しているサプライヤーにとっては、市場参入がより困難となっています。
地域別分析
2025年、北米はマイクロチャネル熱交換器市場シェアの31.2%を占めました。米国の業務用パッケージ型エアコンおよびヒートポンプに関する省エネ基準は、継続的な機器の買い替えサイクルを支えています。2026年には、米国の世帯の20%以上が、主要な暖房設備としてヒートポンプを使用していました。データセンターの冷却は、住宅建設の動向に密接に連動しない、もう一つの需要チャネルとなっています。モダイン社は、1億米ドルの生産能力拡大投資の一環として、2025年にウィスコンシン州に155,000平方フィートの施設を開設しました。カナダでは住宅用電気暖房の需要が増加しており、メキシコでは小規模商業用および産業用HVACの需要が貢献しています。
欧州は、冷媒に関する規制が厳格であるため、マイクロチャネル熱交換器市場にとって依然として技術的に要求の厳しい地域です。2025年には、フランス、ドイツ、イタリアが欧州のヒートポンプ販売台数を牽引しました。国際エネルギー機関(IEA)の報告によると、2024年の縮小を経て、2026年には欧州のヒートポンプ市場が回復し、特にドイツとスウェーデンで力強い成長が見られました。ドイツの暖房規制により、ヒートポンプ対応機器への需要が高まっています。DunAn社のMPHX製品は、低充填量のR290システム向けに、スウェーデンをはじめとする欧州各地で導入されています。2027年に施行される、特定の新型モノブロック型ヒートポンプにおける地球温暖化係数(GWP)の高い冷媒の使用制限により、規制に準拠した製品の認定が加速しています。
アジア太平洋地域は、2026年から2031年にかけてCAGR12.2%で拡大すると予測されており、マイクロチャネル熱交換器市場において地域別で最も高い成長率となります。中国は世界最大のヒートポンプ市場であり、インド、ベトナム、インドネシア、タイにおける都市化が、商業用HVACの設置を後押ししています。中国の2026年基準は、サプライヤー基盤全体において製品の一貫性を高め、認証プロセスを短縮する可能性があります。日本の産業用ヒートポンプの設備容量は650 MWに達しており、特殊な産業需要を支えています。DunAn社は2026年1月、タイに自動車用熱管理および熱交換器製造施設を開設しました。南米では、特定分野向けの冷凍および住宅用空調需要が見込まれます。一方、中東およびアフリカでは、地域冷房や沿岸部の気候に対応するため、耐腐食性を備えた設計が求められています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- エネルギー効率規制および冷媒削減要件
- HVACRの更新とヒートポンプの導入
- 自動車の電動化と熱負荷の増加
- AIデータセンターの冷却とラック電力密度の上昇
- 過酷な気候条件に対応した、後付け設置が可能な耐食性コイル
- 用途特化型形状のための積層造形および自動製造
- 市場抑制要因
- 精密製造および特殊ろう付けのコスト
- 耐久性、付着汚れ、および腐食リスク
- 高密度流路における圧力損失と揚水電力のトレードオフ
- 可燃性および超低GWP冷媒の適格性ギャップ
- サプライチェーン分析
- ポーターのファイブフォース分析
- 技術動向
- 規制情勢
- 投資分析
第5章 市場規模と成長予測
- コンポーネント別
- 蒸発器
- コンデンサー
- ウォーターコイル
- その他のコンポーネント
- 用途別
- HVAC
- 自動車
- 冷凍
- その他
- 製品タイプ別
- 空調ユニット
- ヒートポンプ
- ファンコイルユニット
- チラー
- その他の製品タイプ
- 素材別
- 金属系
- セラミック系
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ポーランド
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- ベトナム
- タイ
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- モロッコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Alfa Laval AB
- API Heat Transfer Inc.
- Brazeway Inc.
- Carrier Global Corporation
- Climetal S.L.
- Daikin Industries Ltd.
- Danfoss A/S
- DENSO Corporation
- Evapco Inc.
- Goldstone HVACR Inc.
- Hanon Systems
- Johnson Controls International plc
- Kaltra Innovativtechnik GmbH
- Kelvion Holding GmbH
- Kobelco(Kobe Steel, Ltd.)
- MAHLE GmbH
- Mitsubishi Heavy Industries, Ltd.
- Modine Manufacturing Company
- Sanhua Holding Group Co. Ltd.
- Zhejiang DUNAN Artificial Environment Co. Ltd.