


ドリリングフルード:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Drilling Fluid - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156901
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
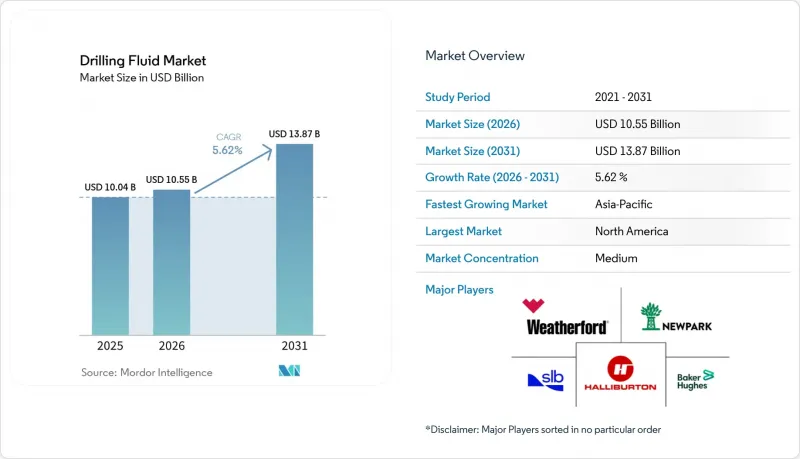
Mordor Intelligenceによると、掘削流体市場の規模は、2025年に100億4,000万米ドル、2026年に105億5,000万米ドルとなり、2031年までに138億7,000万米ドルに達すると予測されており、2026年から2031年までのCAGRは5.62%となる見込みです。
世界の掘削流体市場の動向と洞察
深海および超深海掘削プロジェクト
深海および超深海井では、高性能な合成系および高密度の水系掘削流体が必要とされ、これが掘削流体市場において1井当たりで最も高い流体コストを生み出しています。ブラジル、ガイアナ、西アフリカは、オフショア供給量の増加に寄与しており、高品質な掘削サービスへの需要を支えています。SLB社は2024年12月、カンポス、サントス、エスピリト・サント各盆地におけるペトロブラスの深海井戸100基以上の建設を支援する契約を獲得しました。この契約では、最大9基の超深海掘削リグにおいて、掘削流体およびセメント注入技術が活用されます。また、ベイカー・ヒューズ社も2026年、ブラジルのサントス盆地における統合井戸建設業務を拡大し、流体、セメント注入、ワイヤーライン、地球科学サービスなどを網羅しています。ブラジルのプレソルト層の井戸は、深さ2,000メートルに達する塩層を貫通することがあり、10,000 psiを超える圧力にさらされます。こうした条件により、掘削流体の密度や坑井の安定性に関する運用範囲が狭まります。また、シェール層や沖合盆地における延長リーチ掘削や複雑な長側方掘削にも対応しています。こうした要件により、掘削1フィートあたりの収益が高まり、長くて複雑な坑井区間においても掘削流体の性能を維持できるサービスプロバイダーが有利となります。掘削流体市場は、使用済み泥水の再利用や地域ごとのブレンド能力によっても支えられており、これにより廃棄物処理の負担を軽減し、オフショアプロジェクト近郊での供給リードタイムを短縮することが可能です。
非在来型シェールおよびタイト貯留層の開発
シェール層やタイト貯留層における水平掘削では、従来の垂直掘削に比べて1坑井あたりの掘削流体使用量が多く、掘削流体市場における需要量を支え続けています。パーミアン盆地は依然としてこの需要の中心ですが、原油価格の下落や資本規律の強化により、米国の生産成長は鈍化し、一部の盆地では活動が減少しています。10,000フィートを超える長い水平坑道や複数の着地目標により、パーミアン盆地の多くの坑井では、依然として高い掘削流体需要が維持されています。アルゼンチンのヴァカ・ムエルタ・プレイでも、反応性の高いジュラ紀のシェール層に対応するための抑制作用を持つ水系掘削流体を必要とする水平掘削プログラムが拡大しています。中国の四川省およびタリム盆地におけるプロジェクトでは、複雑な多枝井設計へと移行しており、深部や過圧状態の地層を管理するために、高度なポリマー系水系掘削流体が使用されています。これらのプロジェクトでは、現地での調合能力、技術サポート、および特殊材料への確実な供給体制を備えたサービス企業が優位に立っています。
原油価格に左右される掘削予算の変動
原油価格の低迷は、掘削流体市場にとって最も差し迫った需要リスクとなっています。これは、予想収益が低下すると、オペレーターがリグの稼働を縮小し、掘削計画を延期するためです。ダラス連邦準備銀行の2025年3月の調査によると、一部のオペレーターはWTI価格が1バレルあたり50米ドルを下回る可能性に対応して掘削を一時停止しており、回答者からは稼働中の坑井数が10本から5本以下に減少したとの声が寄せられました。ベイカー・ヒューズ社は2026年7月、ラテンアメリカおよびアフリカ沖合での成長が欧州や中東の低迷を相殺するため、2026年の世界の探鉱・生産(E&P)支出は小幅に減少すると見込まれると述べました。ホルムズ海峡での混乱は、地域の施設に物流面およびインフレ面での圧力を加えました。また、特殊ポリマーや重晶石は投入コストを押し上げ、調達リスクをもたらす可能性があるため、原材料の入手可能性も引き続き懸念材料となっています。圧力制御掘削は、圧力をより精密に制御することで、一部の井戸における流体使用量をさらに削減できる可能性がありますが、その一方で、迅速な対応が可能な流体システムやモニタリングの必要性も高まります。
セグメント分析
2025年には、水系掘削流体が売上高シェアの57.1%を占め、市場をリードしました。これは、規制当局から広く認められており、大規模な陸上掘削に適しているためです。このカテゴリーには、標準的なベントナイト系システムに加え、高付加価値のポリマー強化型やナノ添加剤配合の製品が含まれます。水平井や延長リーチ井のオペレーターは、基本的な配合では提供できない、より強力なレオロジー制御やシェール抑制をますます求めています。合成系掘削流体は最も急成長しているタイプであり、このセグメントの掘削流体市場規模は2031年までCAGR5.9%で拡大すると予測されています。その熱安定性、密度制御、潤滑性、および排出性能は、高圧・高温の海洋井での使用を支えています。油性掘削流体は、中東や中央アジアの成熟した陸上油田において依然として需要があります。これらの地域では、坑井の安定性や潤滑性の必要性が、追加の規制要件を上回る場合があります。
「その他」のカテゴリーには、従来の掘削泥水柱が地層を損傷する恐れのある枯渇貯留層や地熱井で使用される、空気圧式、発泡式、およびエアレーション式システムが含まれます。シェブロン・フィリップス・ケミカル社とドリリング・スペシャリティーズ社は2025年11月、グラフェンとSynfluid PAO潤滑剤を配合した「NanoSlide」を発売しました。この製品は、トライボメーター試験において0.05未満の摩擦係数を記録しました。この製品は、長距離掘削および高圧・高温の掘削条件向けに設計されました。公表された研究によると、生分解性ナノコンポジットにより、フィルターケーキの厚さが2.5 mmから1.5 mmに減少するとともに、高圧ろ過損失も低減されたことが明らかになりました。こうした開発により、水系システムと合成系システムとの間の技術的なギャップが一部解消されつつあります。そのため、掘削液の選定は、坑井総コスト、掘削時間、廃棄物処理要件、および操業リスクと、より密接に関連するようになってきています。
地域別分析
2025年、北米はパーミアン、イーグルフォード、バッケンのシェール開発、メキシコ湾のプロジェクト、およびカナダ西部の操業に支えられ、掘削流体市場シェアの37.7%を占めました。同地域は、水平掘削の効率性において依然として世界の中心地となっています。原油価格の下落とリグ数の減少により、米国の短期的な掘削活動は鈍化していますが、パーミアン盆地での継続的な成長が、在来型および海洋分野での減少を一部相殺しています。メキシコ湾の深海開発は、合成系および先進的な水系システムにとって、より持続的な需要基盤を提供しています。カナダのモントニーおよびデュバーネイ・プレイにおけるパッド掘削の採用は、モンモリロナイトを豊富に含む地層向けに設計された水系掘削流体への需要を支えています。
欧州は掘削流体市場への貢献度は小さいもの、最も厳しい要件が求められる海洋用流体の用途がいくつか含まれています。ノルウェー大陸棚におけるエクイノール社の2026年契約オプションは、掘削および完成用流体が依然として長期サイクルの坑井サービスプログラムに組み込まれていることを示しています。北海のオペレーターは、OSPARの排出要件を満たす必要があり、これが、高圧性能と生分解性の両方のニーズを満たすことができる高仕様の合成系システムの需要を支えています。ポーランド、ロシア、および英国は、従来の陸上作業、成熟した北海プロジェクト、およびワークオーバー活動を通じて、地域的な需要を押し上げています。ロシアのプロジェクトは数量面での需要をもたらしていますが、地政学的な制約により、一部の先進技術へのアクセスが制限されています。
アジア太平洋地域は最も急速な成長を記録すると予測されており、掘削流体市場の規模は2031年までCAGR6.3%で拡大すると見込まれています。中国の南シナ海における活動、インドの深海鉱区、およびインドネシア、ベトナム、ブルネイ、オーストラリアでのライセンシングプログラムが、この拡大を後押ししています。同地域の掘削流体消費量の43%を中国が占めており、水系システムが地域需要の67%を占めています。また、東南アジアにおける深海開発活動の増加に伴い、2024年には合成配合製品の需要が18%増加しました。南米では、ブラジルのプレソルト層開発やアルゼンチンのバカ・ムエルタ開発が主導的役割を果たしており、これらは環境負荷の低い海洋用配合剤や、長いシェール層に対応する抑制性流体を必要としています。中東では、サウジアラビア、アラブ首長国連邦、イラクにおいて大量の従来型掘削泥水が使用されている一方、西アフリカの沖合では、ナイジェリア、アルジェリア、エジプトにおいて、より高仕様のシステムに対する需要が高まっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 深海および超深海での掘削事業
- 非在来型シェールおよびタイト層の開発
- 低毒性かつ環境基準に適合した流体の採用
- リアルタイムレオロジー制御とデジタル流体管理
- 使用済み泥のリサイクルと再処理
- 国営石油会社の現地化と地域内ブレンド
- 市場抑制要因
- 原油価格に左右される掘削予算の変動
- 油性掘削カットの排出および処分に関する規制
- 特殊ポリマーおよび重晶石の供給逼迫
- 管理圧掘削による流体使用量の削減
- サプライチェーン分析
- ポーターのファイブフォース分析
- 技術動向
- 規制情勢
- 投資分析
第5章 市場規模と成長予測
- タイプ別
- 水性
- オイルベース
- 合成系
- その他
- 用途別
- オンショア
- オフショア
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- 英国
- ポーランド
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- オーストラリア
- インドネシア
- ベトナム
- ブルネイ
- タイ
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- ナイジェリア
- アルジェリア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- AES Drilling Fluids LLC
- Anchor Drilling Fluids USA Inc.
- Baker Hughes Company
- CES Energy Solutions Corp.
- Chevron Phillips Chemical Company LLC
- Flotek Industries Inc.
- Global Drilling Fluids and Chemical Limited
- Gumpro Drilling Fluids Pvt Ltd
- Halliburton Company
- IMDEX Limited
- National Oilwell Varco Inc.
- Newpark Resources Inc.
- Oilfield Chemical Co. Baker Petrolite
- Petrochem Performance Chemicals Ltd
- Q'Max Solutions Inc.
- Schlumberger Limited
- Scomi Energy Services Bhd
- TETRA Technologies Inc.
- Valence Drilling Fluids LLC
- Weatherford International plc
第7章 市場機会と将来の展望



