


ステーブルコインインフラ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Stablecoin Infrastructure - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156884
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
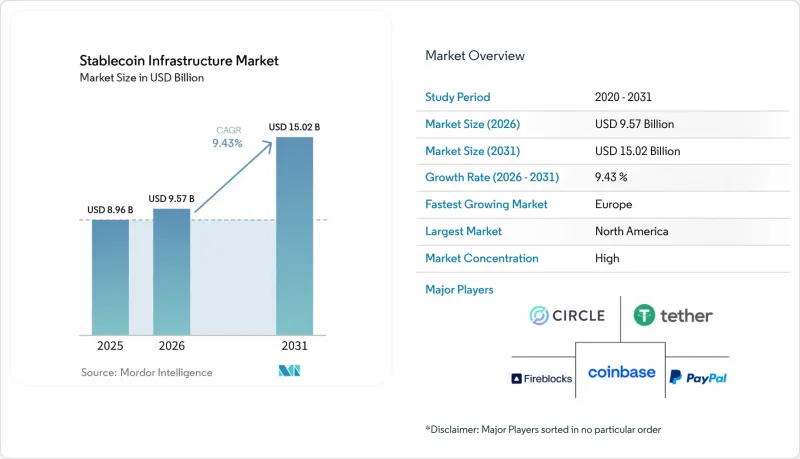
Mordor Intelligenceによると、ステーブルコイン・インフラ市場の規模は、2025年の89億6,000万米ドルから2026年には95億7,000万米ドルへと拡大し、2031年までに150億2,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR9.43%で成長すると見込まれています。
世界のステーブルコイン・インフラ市場の動向と洞察
コンプライアンスに準拠したステーブルコイン・インフラに対する規制上の整備
2025年7月18日に「GENIUS法」が成立し、高品質な流動性資産による1対1の準備金や、第三者による監査を伴う月次報告など、決済用ステーブルコインに関する要件が定められました。また、MiCAの移行期間が2026年7月1日に終了し、認可および電子マネートークンに関する要件が強化されました。Circleは2024年7月1日より、欧州連合(EU)においてMiCA準拠のUSDCおよびEURCの発行を開始しました。一方、2025年12月には、10の欧州銀行がユーロ建てステーブルコインの開発を目的としてQivalisを設立しました。こうした動きにより、準備金管理、カストディ、コンプライアンス、および報告インフラに対する需要が高まっています。
24時間365日稼働の越境決済インフラに対する需要の高まり
ステーブルコインは、プログラム可能な24時間365日の送金を可能にすることで、決済時間の短縮やコルレス銀行業務における仲介ステップの削減を実現します。米連邦準備制度理事会(FRB)は、ステーブルコインが国境を越えた決済の摩擦や仲介コストを削減する可能性を強調しました。2026年3月、ThunesはSWIFTネットワーク上の11,500の金融機関に対し、追加の統合作業を必要とせずに、140カ国以上にある5億以上のステーブルコイン・ウォレットへのアクセスを可能にしました。これにより、決済、流動性、カストディ、コンプライアンス、および法定通貨からステーブルコインへの変換インフラに対する需要が生まれています。
断片化された規制、ライセンシング、コンプライアンス要件
ステーブルコインのインフラプロバイダーは、主要市場ごとに異なるライセンシング、準備金、報告、AML(マネーロンダリング防止)、KYC(本人確認)、制裁、およびトラベル・ルールの要件に直面しており、これによりコンプライアンスコストが増加し、単一の世界の運営モデルの活用が制限されています。バーゼル委員会の銀行の暗号資産エクスポージャーに関するプルーデンシャル・フレームワークが2026年1月1日に発効し、ステーブルコインを含む暗号資産への銀行のエクスポージャーに対して、資本、流動性、リスク管理、および開示に関する考慮事項が追加されました。また、欧州委員会は2026年5月20日、MiCA(暗号資産市場規制)の見直しに関する意見募集を開始し、市場の進化に伴い、同枠組みが依然としてその目的を果たしているかどうかを検討しています。小規模なプロバイダーは、複数の規制体制に合わせてインフラや管理体制を適応させなければならないため、コンプライアンス上の負担がより大きくなり、国境を越えた相互運用性の進展を遅らせる可能性があります。
セグメント分析
2025年、ステーブルコイン・インフラ市場シェアの87.45%を、発行、償還、および準備金管理が占めました。これは、3,070億米ドルを超える流通供給量を支える準備金インフラが、資本集約的な役割を担っていることを反映しています。MiCAによる「100%高品質流動性資産」の要件や、GENIUS法によるカストディ要件により、活動は最大手の発行者に集中しています。送金、清算、決済、保管、交換、および法定通貨へのアクセス機能は、バリューチェーンの中間層を支えています。機関が法定通貨システムへのより容易な接続を求める中、オンランプおよびオフランプサービスは、独自の競合領域となりつつあります。
ガバナンス、証明、コンプライアンスサービスは、2031年までCAGR16.22%で成長すると予測されています。月次準備金証明、経営陣による認証、オンチェーン準備金ダッシュボードは、オプション機能から運用要件へと移行しつつあります。デロイトはCircle社に準備金証明サービスを提供しています。また、テザー社が2025年までに監査範囲を全面的に拡大する方針を示したことは、規制上の立場が発行体間の競合にどのような影響を与えるかを示しています。FinCEN(米国金融犯罪取締局)および金融活動作業部会(FATF)のガイダンスに加え、2027年7月から適用される欧州連合(EU)のマネーロンダリング対策パッケージにより、コンプライアンス・インフラへの需要が高まっています。したがって、この機能におけるステーブルコイン・インフラ市場の規模は、検証済みのデータや管理された運用プロセスを義務付ける規制の恩恵を受ける可能性があります。
2025年時点で、米ドルはステーブルコイン・インフラ市場のシェアの97.82%を占めていました。2026年半ばには、テザーのUSDTが1,840億米ドルでステーブルコイン総供給量の59%を占め、サークルのUSDCは24%を占めていました。これら2つを合わせると、3,070億米ドルの供給ベースの83%以上を占めていました。この集中度は、世界のデジタル資産取引および国境を越えた決済における米ドルの役割を反映しています。また、市場の現在の流動性とインフラが、ドルベースの決済ルートに強く結びついていることも意味しています。
その他の法定通貨は、2031年までCAGR21.34%で成長すると予測されています。日本の改正「支払サービス法」は2026年6月1日に施行され、金融庁の承認のもと、SBIの「JPYSC」が信託型円ステーブルコインとして認可されました。欧州の10行による合弁企業であるQivalisは、2026年下半期にMiCA準拠のユーロ建てステーブルコインの立ち上げを目指しています。また、アラブ首長国連邦中央銀行のライセンシングを受けたディルハム建てステーブルコイン「DDSC」は、地域の法定通貨インフラとアフリカのM-Pesaユーザーを結びつけています。こうした動きには、非ドル建て通貨においてまだ十分な規模に達していない外国為替の流動性および決済能力が必要となります。地域ごとのステーブルコインの利用が拡大すれば、ステーブルコイン・インフラ市場では、多通貨対応の流動性管理が必要となるでしょう。
地域別分析
2025年、北米はステーブルコイン・インフラ市場シェアの36.63%を占めました。この地域には、テザー(Tether)、サークル(Circle)、パクソス(Paxos)などの主要な発行体に加え、充実したカストディ、コンプライアンス、決済能力が存在します。2025年7月18日に制定された「GENIUS法」は、認可された決済用ステーブルコイン発行体向けの連邦ライセンス枠組みを確立しました。同法では、1対1の準備金裏付け、会計事務所による月次監査、および適格な準備金カストディが義務付けられています。施行規則は2026年に最終決定される予定であり、大規模な発行者に対する連邦と州の管轄分担を明確にする可能性があります。カナダの金融機関監督庁(OSFI)やメキシコのデジタル決済政策に関する取り組みも、地域間の連携が進むにつれて、潜在的な拡大の道筋を築くものとなります。
欧州では、2031年までCAGR 12.74%での成長が見込まれています。MiCA(金融市場規制法)により、認可を受けた発行者は、各国で個別に認可を取得することなく、欧州連合(EU)加盟27カ国すべてでサービスを提供することが可能となります。Circle社がUSDCおよびEURCについて認可を取得したことで、同社は地域市場において先行的な地位を確立しました。欧州委員会による意見募集では、複数発行者によるステーブルコインモデル、EU域外の発行者との同等性、および資産連動型トークンの認可について検討が行われています。欧州中央銀行(ECB)の「ポンテス(Pontes)」プロジェクトでは、2026年9月からTARGETを通じて分散型台帳技術(DLT)と連携した卸売決済の提供が予定されています。この公的インフラと並行して、Qivalisやデカバンク(DekaBank)のコンソーシアムを含む民間主導の取り組みも進められています。
アジア太平洋地域、中東・アフリカ、南米では、ステーブルコイン・システムが脆弱なコルレス銀行ネットワークの問題を解決することで、成長機会が生まれています。日本の「支払サービス法」改正により、外国の信託型ステーブルコインに対する法的枠組みが整備されたほか、内閣は2026年7月の財政政策文書において、オンチェーン金融の促進を盛り込みました。シンガポールの金融管理局(MAS)が策定した「BLOOM」フレームワークは、2026年8月にVisaがNiumと共同で実施したステーブルコイン決済のパイロット事業を支援しました。南米では、ブラジルとアルゼンチンが通貨ヘッジとしてドル建てのステーブルコインを利用しています。アラブ首長国連邦中央銀行のライセンシングを受けたDDSCステーブルコインは、ADI Chain上でローンチされ、アフリカ8カ国でM-Pesaとの連携を実現しました。また、CircleはCassava Technologiesと提携し、30のアフリカ諸国でUSDCによる決済を拡大しました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- コンプライアンスに準拠したステーブルコイン・インフラに対する規制上の支援
- 24時間365日体制の越境決済インフラに対する需要の高まり
- ステーブルコインの財務・決済ワークフローへの制度的統合
- マルチチェーン・ステーブルコインの流動性および決済機能の拡大
- ウォレット、決済プラットフォーム、およびAPIを通じた組み込み型流通
- ステーブルコインを基盤とした機械間およびエージェント間決済の台頭
- 市場抑制要因
- 規制、ライセンシング、コンプライアンス要件のばらつき
- 準備金リスク、償還リスク、およびカウンターパーティ・リスク
- 流動性の断片化と法定通貨へのアクセスインフラ
- ステーブルコインのインフラ経済に対する圧力
- バリューチェーン分析
- 準備金管理とステーブルコインの発行
- ブロックチェーンによる決済および取引処理
- ウォレット、カストディ、および流動性インフラ
- 決済接続、法定通貨のオン/オフランプ、および流通
- 規制情勢
- ステーブルコイン特有のライセンシングおよび発行者認可制度
- 準備金の裏付け、資産の分離、および健全性要件
- 償還権、開示および証明の要件
- AML/KYC、制裁措置および国境を越えたコンプライアンス要件
- 技術展望
- マルチチェーン発行、相互運用性、およびクロスチェーン決済
- プログラム可能なステーブルコインの管理と自動化されたコンプライアンス基盤
- 機関投資家向けウォレット、カストディ、および鍵管理インフラ
- 組み込み型およびプログラム可能なステーブルコイン決済インフラ
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 配置機能別
- 発行、償還、および準備金管理
- 振替、清算、決済
- ストア、交換、および法定通貨へのアクセス
- ガバナンス、保証およびコンプライアンスサービス
- 通貨単位別
- 米国ドル
- ユーロ
- その他の法定通貨
- 用途別
- 取引、取引所の流動性、およびマーケットメイキング
- 決済・清算
- 企業財務・キャッシュマネジメント
- 資本市場の担保および決済
- その他のオンチェーン用途
- 経済的購買者別
- 銀行、決済機関、送金事業者
- 仮想通貨取引所および取引プラットフォーム
- 企業および事業者
- 資産運用会社および機関投資家
- フィンテック企業およびプラットフォーム開発者
- アクセスチャネル別
- 取引所およびブローカーチャネル
- 銀行および決済機関チャネル
- ダイレクト・イッサー、API、ホワイトラベル・チャネル
- 自己管理型ウォレットへのアクセス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- タイ
- マレーシア
- シンガポール
- ベトナム
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析(上位5~6社)
- 企業プロファイル
- Tether Limited
- Circle Internet Group, Inc.
- Paxos Trust Company, LLC
- Ripple Labs Inc.
- PayPal Holdings, Inc.
- Coinbase Global, Inc.
- Fireblocks Ltd.
- BitGo Holdings, Inc.
- Anchorage Digital Bank, National Association
- Stripe, Inc.
- Bridge, a Stripe Company
- BVNK Limited
- Zero Hash Holdings, Inc.
- Visa Inc.
- Mastercard Incorporated
- Thunes
- Nium Pte. Ltd.
- Societe Generale-FORGE
- First Digital Labs Limited
- Ethena Labs
第7章 市場機会と将来の展望



