


一般航空保険:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
General Aviation Insurance - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156877
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、一般航空保険市場の規模は、2025年に38億9,000万米ドル、2026年に40億5,000万米ドルとなり、2031年までに49億米ドルに達すると予測されており、2026年から2031年にかけてCAGR 3.9%で成長すると見込まれています。
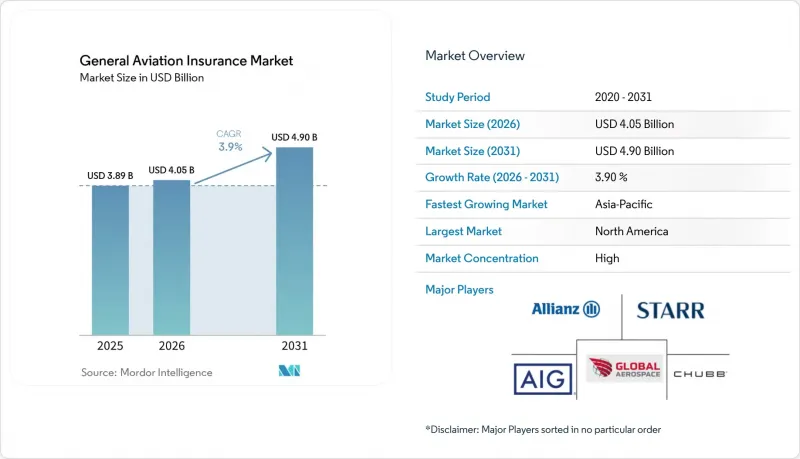
世界の一般航空保険市場の動向と洞察
世界の一般航空機保有数および飛行活動の拡大
より多くの航空機が就航し、飛行頻度が高まると、一般航空保険市場は直接的な恩恵を受けます。GAMAの報告によると、2025年の航空機出荷台数は3,230機で、2024年から2.2%増加しました。また、2026年第1四半期には877機が出荷されました。航空機が増えることで、所有者および運航者の両カテゴリーにおいて、機体保険、賠償責任保険、および特殊保険に対する需要がさらに高まります。利用率の上昇は、保険契約がカバーしなければならない運航上のリスクの件数も増加させます。分譲所有やチャーター運航への移行により、活動が複数の利用者や航空機に分散されるため、賠償責任リスクのパターンも変化しています。ICAOの安全計画およびその拡大された安全管理要件により、より多くの運航者が正式な規制の枠組みに組み込まれることになり、運航賠償責任保険の必要性がさらに高まっています。
ビジネス航空および高価値のプライベート航空機の利用拡大
一般航空保険市場は、ビジネス航空機および高価値のプライベート航空機に対する需要に支えられています。GAMAの記録によると、2025年のビジネスジェットの納入数は854機となり、2009年以来の最高水準を記録したほか、航空機販売総額は310億米ドルに達しました。新規納入機には長距離および超長距離航空機の割合が高まっており、これにより保険対象となる機体価値が上昇しています。また、企業所有機や分譲所有機(フラクショナル)の運航活動が増加していることから、保険会社が考慮しなければならない賠償責任事案の数も増加しています。分譲所有プログラムでは、複数の所有権益や変化する利用パターンを考慮できる保険契約構造が求められます。ラテンアメリカやアフリカでの成長に伴い、従来は北米の運航を前提に設計されていた保険契約書において、国境を越えた賠償責任に関する考慮事項が追加されています。
高騰する航空機の修理・整備費用
整備・修理コストの上昇は、一般航空保険市場における収益性の高い引受を制約しています。複合材の修理、専用工具、部品供給の逼迫、整備要員の不足などが、保険金請求にかかるコストと期間を増加させる可能性があります。航空機の地上待機期間が長引くことは、関連する機体保険契約における間接的なコストの増加にもつながります。こうした状況により、保険会社は修理の全費用を反映した保険料率で補償を提供することが難しくなっています。運航事業者は、保険料の高騰に対し、補償限度額の引き下げや免責額の引き上げを受け入れることで対応する可能性があります。したがって、この圧力は、保険会社の利益率と、一部の運航事業者が広範な補償を購入する意欲の両方に影響を及ぼしています。
セグメント分析
2025年、機体および物的損害保険は、一般航空保険市場シェアの49.18%を占め、主要な商品カテゴリーとなりました。この首位は、再取得価額の高い航空機資産を保護することの重要性を反映しています。合意価額方式では、保険料は減価償却後の価値ではなく、航空機に対して設定された価値に連動するため、航空機の価値が高くなればなるほど、更新時の保険料にそれが反映されることになります。GAMAの2025年の保険料収入357億米ドルは、機隊に高価値の航空機が引き続き導入されていることを示しています。複合材製の機体や高度なシステムも、多くの修理コストを押し上げています。
一般航空保険市場における運航賠償責任保険の市場規模は、2026年から2031年にかけてCAGR4.57%で拡大すると予測されており、これは市場全体よりも速いペースです。商業活動、分譲所有プログラム、エアタクシーサービスの拡大に伴い、第三者賠償責任リスクにさらされる運航事業者の数が増加しています。専門保険や付帯保険商品は、免許喪失、空港賠償責任、格納庫管理者の保護、戦争リスクなど、関連するニーズに対応しています。こうした保険契約への需要は、単に機体数の増加だけでなく、運航がより複雑になるにつれて高まっています。賠償責任保険の成長率がより高いことは、一般航空保険業界において、資産価値の伸びに比べて賠償責任の累積額が増加していることを示しています。
地域別分析
2025年、北米は一般航空保険市場シェアの79.32%を占め、地域市場の中で圧倒的な地位を占めています。同地域は、最大の登録民間航空機保有数と、成熟した保険・ブローカーネットワークの恩恵を受けています。2026年7月時点で、米国連邦航空局(FAA)の登録簿には、乗員を乗せた民間航空機が296,986機登録されていました。2026年7月の北米ビジネス航空の飛行活動は前年同月比4.3%増加した一方、フラクショナル所有権プロバイダーは10%の成長を記録しました。カナダでは、ヘリコプターを多用する資源・公益事業が加わっており、メキシコでは民間航空インフラの拡充が進んでいます。欧州は、EASA(欧州航空安全機関)の基準とロイズの専門的な保険引受能力へのアクセスに支えられ、依然として第2位の地域ブロックとなっています。2026年7月の欧州における飛行活動は前年同月比で1.2%減少し、その大部分は大型キャビンジェット機によるもので、一時的な活動鈍化の兆しが見られます。
アジア太平洋地域の一般航空保険市場規模は、2026年から2031年にかけてCAGR7.87%で拡大すると予測されており、これは地域別セグメントの中で最も高い成長率となります。この成長は、機体数の拡大、富裕層のオペレーター基盤の拡大、そして中国、インド、東南アジア、オーストラリア全域における航空エコシステムの深化と関連しています。2025年、同地域におけるビジネスジェットの出発便数は4.2%増加し、東南アジア、インド、オーストラリアでは北アジアよりも速い成長が見られました。中国の低高度経済には、一般航空、無人航空機、および都市航空モビリティ(UAM)の活動が含まれます。中国民用航空局は、2024年のこの経済規模を6,700億人民元(930億米ドル)と評価し、2035年までに3兆5,000億人民元(5,070億米ドル)に達する見通しを示しました。中国の改正「民用航空法」は2026年7月に施行され、第三者賠償責任の所在を明確化することが期待されています。インドでは、ライセンシングされた一般航空事業者に機体保険および賠償責任保険の加入が義務付けられていますが、同国の保険引受能力は依然として国際再保険市場に大きく依存しています。
南米、中東・アフリカは、規模は小さいもの、戦略的に重要な保険料基盤となっています。ラテンアメリカにおけるビジネスジェットの出発便数は、2026年半ばまでの過去12ヶ月間で8.9%増加し、ブラジルとコロンビアが牽引しました。ブラジルでは、国内の保険会社と国際的な再保険契約を組み合わせていますが、再保険への依存度が高いため、現地で利用可能な専門保険の供給量は限られています。中東には、専門的な保険を必要とする高価値の企業用機隊が存在します。アフリカでは、人道支援、農業、鉱業支援、および企業用航空機が、それぞれ異なるリスクプロファイルを持ち、保険料プールは小規模です。アフリカのビジネスジェットの出発便数は、2026年半ばまでの過去12ヶ月間で10.1%増加しました。運航事業者が成熟し、補償ニーズに対する認識が高まるにつれ、これらの地域は一般航空保険市場により大きく貢献できるようになるでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の一般航空機保有数および飛行活動の伸び
- ビジネス航空の拡大と高価値のプライベート航空機の利用増加
- 航空機の更新コストおよび保険対象資産価値の増加
- 責任保護の要件とリスク管理ニーズの高まり
- 商用および専門的な一般航空運航の拡大
- 一般航空におけるリスク評価および引受業務のデジタル化
- 市場抑制要因
- 航空機の修理・整備コストの高騰
- 重大な賠償責任および航空機損失のリスク
- 複雑な一般航空リスクに対する専門的な引受能力の不足
- 保険料と免責金額の上昇による保険の負担能力への圧力
- サプライチェーン分析
- 一般航空機の所有者および運航者
- 航空保険の販売・引受ネットワーク
- 保険引受能力、再保険、および保険金請求サービス提供業者
- 規制情勢
- ICAO基準および各国の一般航空安全規制
- 航空機の登録、耐空性、運航者のコンプライアンス、およびパイロットのライセンシング
- 賠償責任保険、国境を越えた事業活動、および管轄区域ごとの要件
- 技術展望
- フライトデータ、利用状況分析、およびデジタル引受
- リスク選定および保険金請求管理におけるAIと高度な分析
- 航空機の健全性監視および予知保全データ
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 船体および物的損害
- 営業負債
- 特殊製品および付随製品
- エンドユーザー別
- 個人およびレクリエーション目的の所有者
- 法人およびビジネス航空事業者
- 商用GA事業者
- トレーニング、FBO、および一般航空(GA)サービス事業者
- 政府および公共サービス事業者
- 流通チャネル別
- ブローカーを介した公開市場
- 委任された権限
- ダイレクト
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- タイ
- マレーシア
- シンガポール
- ベトナム
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析(上位5~6社)
- 企業プロファイル
- Starr Insurance
- AIG
- Global Aerospace
- AXA XL
- Allianz Commercial
- Chubb
- Old Republic Aerospace
- QBE
- Sompo International
- Tokio Marine HCC
- Great American Insurance Group
- Berkshire Hathaway Specialty Insurance
- United States Aviation Underwriters(USAIG)
- Avemco Insurance Company
- Aerospace Insurance Managers
- Munich Re
- Swiss Re Corporate Solutions
- Lockton
- Aon
- WTW
第7章 市場機会と将来の展望



