


航空宇宙保険:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Aerospace Insurance - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156873
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
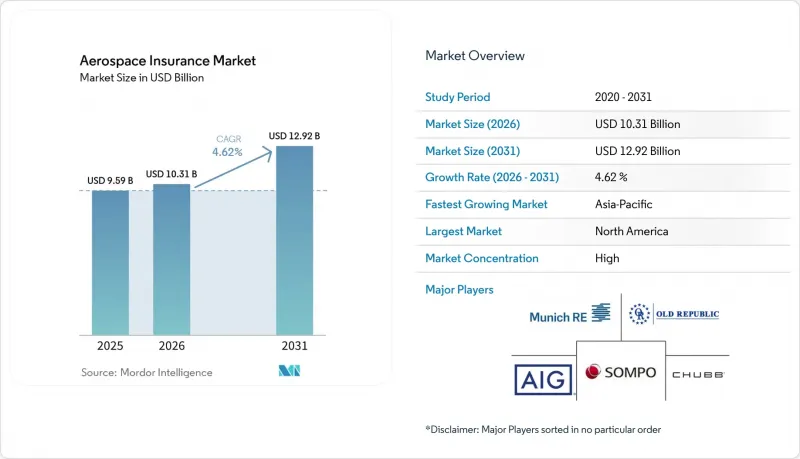
Mordor Intelligenceによると、航空宇宙保険市場の規模は2025年に95億9,000万米ドルと評価され、2026年の103億1,000万米ドルから2031年までに129億2,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.62%となる見込みです。
世界の航空宇宙保険市場の動向と洞察
衛星、商業宇宙、および打ち上げ活動の拡大
商業宇宙活動の拡大に伴い、保険対象となるリスクは、年間保険料収入の伸びを上回るペースで増加しています。衛星産業協会(Satellite Industry Association)の報告によると、2024年には259回の軌道打ち上げが行われました。しかし、保険に加入している衛星の数は同じペースで増加しなかったため、保険料は展開済みの資産のうち、より狭い範囲に集中することとなりました。2026年に入った宇宙保険の引受能力は前年比で15%以上増加しましたが、メガコンステレーション向けの保険に対する買い手の需要は依然として限定的でした。2025年12月に発生した、4億米ドル以上が保険でカバーされていた「SpainSat NG-2」の全損事故により、宇宙保険の損害率は15%から75%へと上昇しました。こうした状況により、打ち上げ活動全体が増加した場合であっても、航空宇宙保険市場は大幅な損害変動のリスクにさらされやすくなっています。
ドローン、UAV、および先進的航空モビリティ・プラットフォームの普及拡大
無人航空システムは、航空宇宙保険市場の対象となるリスクプールを拡大させていますが、専門的な価格設定システムは依然として発展途上です。スイス・リーは、一般賠償責任保険契約には価格設定されていないドローン関連のリスクが含まれている可能性があるため、ドローンの普及が体系的な賠償責任のギャップの原因となることを指摘しました。FAA(米国連邦航空局)およびEASA(欧州航空安全機関)が視界外(BVLOS)運航の枠組みを拡大するにつれ、企業のドローン機群には、その運用リスクを反映した補償が必要となります。従来の航空保険会社には、こうした機体群向けの保険プログラムに対応できる販売規模が必ずしも備わっているわけではありません。WTWは、2026年において、新規参入するマネージング・ジェネラル・エージェントや委任権限施設が、ドローン専門の保険引受能力を提供する重要なチャネルとなると指摘しています。型式認証取得間近のeVTOL機についても、商業運航が本格化する前に、機体保険および賠償責任保険の条件を整備する必要があります。
高損害額の災害および累積損失リスク
航空宇宙保険市場では、重大な事象が計上される前に、日常的な損害請求が年間航空保険料の50%から66%を吸収するため、損害経済性に非対称性が生じています。2025年1月のアメリカン航空の墜落事故、2025年6月のエア・インディアの事故、および2025年11月のUPS貨物機の損失が、航空保険の損害環境を厳しいものにする一因となりました。2024年12月下旬の済州航空の事故も、この期間の損害の深刻さをさらに増す結果となりました。2025年6月の高等裁判所の判決により、エアキャップ社には戦争リスク保険契約に基づき約10億3,500万米ドルの支払いが命じられ、保険会社側は2026年3月にこの判決に対して上訴する許可を得ました。この広範な訴訟は、当初の評価額が最大47億米ドルに上る約150機の航空機およびエンジンを対象としており、航空保険における多額のエクスポージャーをめぐる不確実性が続いています。その結果、引受会社は、既存のモデルでは把握することが困難な損失の累積シナリオを考慮に入れる必要があります。
セグメント分析
2025年、航空分野は航空宇宙保険市場シェアの92.71%を占めており、これは航空会社の機隊、貨物航空会社、一般航空、および航空賠償責任保険にまたがる幅広い保険料基盤を反映しています。2026年5月時点でのIATAの受注残18,100機は、機隊関連の保険リスクが継続することを裏付けています。航空会社顧客は、2025年に記録された甚大な損害を受けて、2026年には機体保険および賠償責任保険の保険料率が10%から15%上昇すると予測されています。一般航空の顧客のうち、損益実績が良好な案件については、保険引受余力が依然としてあり、新規のMGA(保険代理店)が顧客獲得競争を繰り広げているため、保険料率の引き下げを受けることが可能です。この違いは、引受条件が事業形態や損害実績によって大きく異なることを示しています。世界の航空機保有数および関連する賠償責任が拡大する中、航空宇宙保険市場の規模は依然として航空分野によって大きく牽引されています。
宇宙分野は2031年までCAGR6.82%を記録すると予測されており、航空宇宙保険市場において最も成長の速いリスク領域となっています。商業打ち上げや月面活動の増加に伴い、専門的な補償を必要とする資産の範囲が拡大しています。2026年に入り、宇宙分野の保険引受余力は15%以上増加しましたが、衛星コンステレーション向けの保険需要が限定的であったため、エクスポージャーが保険料に結びつく動きは抑制されました。2025年3月に中国で結成された国内打ち上げコンソーシアムは、25件の民間商業打ち上げにわたり、14億7,000万米ドルのエクスポージャーをカバーしました。この動きにより、将来的には既存の国際的な保険引受ルートへの依存度が低下する可能性があります。個々の衛星の損害は依然として年間クラス実績を急速に変える可能性があるため、保険引受余力の配分には慎重な対応が求められます。
賠償責任保険は、2025年に航空宇宙保険市場シェアの45.68%を占め、2031年までCAGR5.34%で成長すると予測されています。このセグメントは、第三者賠償責任要件の拡大、北米における陪審判決による賠償額の増加、および新たな種類の被保険事業者による恩恵を受けています。これらの要因により、賠償責任保険を必要とする保険契約の数と、個々の被保険者が求める保険金額の上限の両方が増加しています。したがって、賠償責任保険は、2025年の保険種別において最大のシェアを占めると同時に、最も高い成長率が予測されています。このセグメントの地位は、航空会社の保険需要の基盤を形成する上で、強制賠償責任制度が果たす役割も反映しています。保険会社にとっての重要な課題は、既存および新興の運航事業者に対する引受能力を維持しつつ、賠償限度額によるリスクを管理することです。
現代のワイドボディ機の再調達原価が3億米ドルを常時上回っていることから、機体および物的損害の保険料率は上昇しています。2025年6月のロシアで差し押さえられた航空機に関する判決以降、航空戦争および関連危険の補償については、より厳格な精査が行われています。この判決では、総額47億米ドルに上る請求に対する主要な賠償経路として戦争リスク保険契約が特定されましたが、現在、この判決に対しては控訴が行われています。その他の専門分野としては、空港賠償責任、整備・修理事業者、航空機部品メーカーなどが挙げられます。これらの分野は取扱高は小さいもの、航空関連の事象に起因する関連訴訟に直面する可能性があります。『モントリオール条約』は、世界の航空会社賠償責任引受における基本的な需要を支える、強制的な賠償責任の枠組みを規定しています。
地域別分析
2025年、北米は世界の航空宇宙保険料の52.69%を占め、航空宇宙保険市場において最大の地域シェアを確保しました。この地域は、米国の大規模な商用航空機機隊と、被保険者1社あたりの高い賠償責任リスクによって支えられています。WTWは、2026年に米国の航空会社リスクに対して、一部の契約における自己負担額の引き上げを含め、より厳しい更新条件が適用されると予想しています。AerCap判決により、損害賠償の和解に関する問題が加わり、世界の損害経済に対する同地域の影響力がさらに強まりました。カナダの商用航空業界の回復や、メキシコにおける一般航空活動の拡大により、同地域の保険基盤は広がっています。その結果、需要は堅調であるもの、賠償責任や巨額損害の変動リスクにさらされている、大規模かつ成熟した市場が形成されています。
アジア太平洋地域は、2031年までCAGR6.91%で成長すると予測されており、これは航空宇宙保険市場において地域別で最も高い成長率となります。エアバス社は、2035年までにインドの商用機保有数が2,250機に達すると見込んでおり、インディゴ社は900機以上の航空機を発注しています。中国では1,000機の新規航空機需要が見込まれており、2025年に設立された国内宇宙保険コンソーシアムは、打ち上げリスクを国内で管理しようとする取り組みを示しています。2044年までに、成長が最も著しい航空旅行市場トップ10のうち、8つをインド、中国、東南アジアが占めると予想されています。インドのDGCA(民間航空総局)と中国のCAAC(民用航空局)は、強制保険要件を強化しており、一方、シンガポールのCAAS(民間航空局)は、同国を航空保険のハブとして位置づけようとしています。こうした動向は地域におけるビジネスチャンスを拡大する一方で、現地の知見や体系的なデータ収集の重要性をさらに高めています。
欧州は2番目に大きな地域拠点であり、世界の航空宇宙リスクの大部分を引き受けているロイズおよびロンドン・マーケットのエコシステムが依然として存在しています。欧州の航空宇宙保険市場の規模は、こうした専門的な引受ノウハウと国際的な保険引受能力の集中によって支えられています。2026年のIUAI調査によると、航空保険専門家の75%が、地政学的不安定性をこのセクターにおける最大のシステミックリスクと見なしていることが明らかになりました。中東およびアフリカも、UAEとサウジアラビアの受注残が合わせて3,000機を超えることから、戦略的な成長の可能性を秘めています。2025年11月、中東の航空会社による需要は前年同月比で9.6%の伸びを記録しました。南米では、ラテンアメリカ全体における保険市場の成長に支えられ、ブラジルやコロンビアで保険普及率が向上しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の航空・宇宙資産および保険対象リスクの拡大
- 商用航空、一般航空、および航空宇宙活動の拡大
- 衛星、商業宇宙、および打ち上げ活動の成長
- ドローン、UAV、および先進的航空モビリティプラットフォームの普及拡大
- 航空機、宇宙機、その他の航空宇宙資産の価値および保険金請求額の増加
- 航空・宇宙事業全般における賠償責任リスクの増大
- 市場抑制要因
- 重大な災害および累積損失リスクへのエクスポージャー
- 新興の航空・宇宙技術に関する過去の損失データが限られている
- 技術的な複雑さと専門的な引受要件
- 景気循環に伴う引受余力と競合圧力
- バリューチェーン分析
- 航空・宇宙分野の被保険者およびリスク発生源
- 保険ブローカー、MGA、および専門仲介業者
- 再保険会社、オルタナティブ・リスク・キャピタル・プロバイダー、保険金請求専門家、およびその他のリスク・サービス・プロバイダー
- 規制情勢
- 航空賠償責任、強制保険および財務責任の要件
- 無人航空機システムおよび先進航空モビリティの保険要件
- 宇宙打ち上げ、衛星および宇宙運用における賠償責任および財務的責任の要件
- 国境を越えた航空宇宙事業、制裁、および戦争リスク保険の要件
- 技術展望
- 航空宇宙保険引受における人工知能と高度な分析
- フライトデータ、テレマティクス、およびリアルタイムの航空リスクモニタリング
- 衛星追跡、宇宙状況認識、宇宙デブリおよび接近衝突リスク分析
- 航空宇宙保険各分野におけるデジタル保険金請求管理および保険契約管理の自動化
- ポーターのファイブフォース分析
- 主要な航空宇宙保険種目における価格分析
- 航空:航空会社、一般航空、機体保険、賠償責任保険、戦争リスク保険、航空機リース会社、製造物責任保険、MRO、サービスプロバイダー、空港および自治体向け保険
- 宇宙分野:打ち上げ前、打ち上げ時、軌道上、衛星および宇宙機の物的損害ならびに第三者賠償責任の補償範囲
第5章 市場規模と成長予測
- リスク領域別
- 航空
- 宇宙
- 保険タイプ別
- 車体・物的損害
- 賠償責任
- 航空・戦争および関連危険
- その他の特殊保険
- エンドユーザー別
- 民間航空事業者
- 一般航空およびビジネス航空の運航事業者
- 航空製品賠償責任保険の被保険者
- 空港および航空インフラ
- 航空機リース会社および金融業者
- 宇宙事業者
- 流通チャネル別
- ブローカー仲介によるオープンマーケット
- 委任された権限
- ダイレクト
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- タイ
- マレーシア
- シンガポール
- ベトナム
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析(上位5~6社)
- 企業プロファイル
- American International Group, Inc.(AIG)
- Allianz SE/Allianz Commercial
- AXA SA/AXA XL
- Chubb Limited
- Global Aerospace, Inc.
- Starr Insurance
- Tokio Marine HCC
- Munich Re
- Swiss Re
- HDI Global SE
- Berkshire Hathaway Specialty Insurance
- American Financial Group, Inc./Great American Insurance Group
- USAIG
- Beazley plc
- Sompo Holdings, Inc./Sompo International
- Hiscox Ltd
- Marsh McLennan
- Aon plc
- WTW
- Arthur J. Gallagher & Co.