


セレン硫化物:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Selenium Sulfide - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155678
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
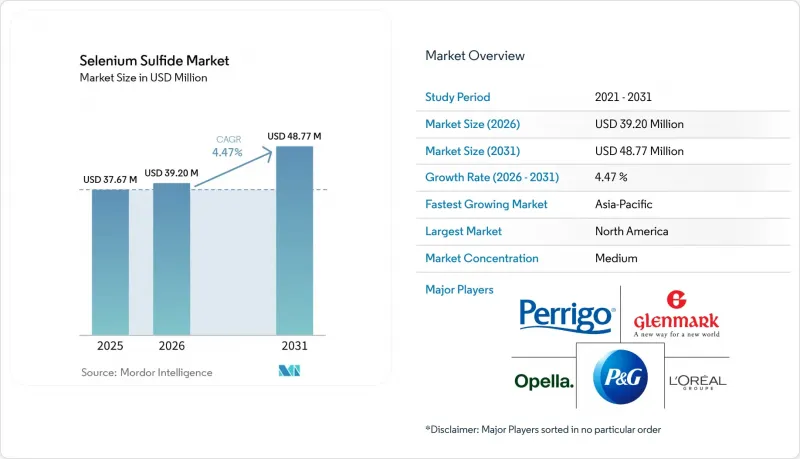
Mordor Intelligenceによると、硫化セレンの市場規模は2025年に3,767万米ドルと評価され、2026年の3,920万米ドルから2031年までに4,877万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.47%となる見込みです。
世界の硫化セレン市場の動向と洞察
フケおよび脂漏性皮膚炎の有病率の上昇
硫化セレン市場は、しばしば繰り返しの治療を必要とする頭皮疾患による持続的な負担と関連しています。2025年の総説によると、脂漏性皮膚炎の世界の有病率は4.38%であり、そのうち成人の有病率は5.64%でした。同総説では、南アフリカにおける有病率が8.82%と報告されており、引用された証拠の中で国別として最も高い数値となっています。この疾患の最も軽度の症状であるフケは、世界の成人人口の推定50%に影響を及ぼしています。これらの疾患が慢性的で再発しやすい性質を持つことから、家庭用製品の繰り返し購入につながっています。また、青年層におけるフケの有病率が高いことも、低濃度で頭皮のバリア機能に重点を置いた製剤への需要に寄与しています。
拡大する皮膚科および抗真菌治療の需要
セレン硫化物市場は、皮膚科医療と医薬部外品の統合の恩恵を受けています。皮膚科医は、処方薬による治療に移行する前に、臨床レベルの効能を持つ市販薬(OTC)を推奨する場合があります。出典資料で引用されているFDAの表示規定では、セルフケア製品への1%のセレン硫化物の使用が許可されている一方、より高濃度の製品経路は臨床的な需要に対応しています。この区別により、メーカーは関連する製品ポートフォリオを通じて、さまざまな患者のニーズに応えることが可能となります。遠隔皮膚科診療は、皮膚科医が少ない地域における専門医への受診障壁を低減させることができます。デジタル診療や薬局での入手可能性は、セレン硫化物製剤へのアクセスを拡大させる可能性があります。
セレン濃度に関する規制上の制限
セレン硫化物市場は、濃度制限や製品分類が異なる各管轄区域で展開されています。EU化粧品規則では、製造業者が化粧品をEU市場に投入する前に評価しなければならない条件が定められています。出典資料によると、2026年5月から施行されるオムニバス法VIIIにより、対象製品に対して追加の製剤審査が義務付けられるとのことです。米国では、FDAの表示要件および市販薬の要件により、製品は濃度や使用目的によって区別されています。複数の地域で製品を販売する企業は、個別の在庫管理単位(SKU)が必要となる場合があり、これによりコンプライアンスおよび在庫管理の要件が増大する可能性があります。また、製品ラベルには、セレン硫化物配合のシャンプーはpHを6.5未満に維持しなければならないと明記されており、これにより有効成分とコンディショニング成分の組み合わせが制限される可能性があります。
セグメント分析
2025年、セレン硫化物市場におけるシャンプーのシェアは58.13%を占めました。この地位は、OTC製品としての認知度、価格設定、および化粧品と治療薬の二重の用途を反映しています。洗い流すタイプの製品は、全身へのセレン曝露を低減させる可能性があり、長期的な頭皮ケアのルーティンでの使用を後押ししています。FDAの表示要件は、適用される要件を満たすOTCセレン硫化物製品に対して明確な道筋を示しています。薬局やオンライン小売チャネルにより、製品の入手しやすさが向上しています。シャンプーは、セレン硫化物の主要な市販形態であり続けています。
ローションは、2031年までCAGR4.78%で成長すると予測されており、これは製品形態の中で最も高い成長率です。その使用は、癜風(てんぷう)や、より広範囲の体表面にわたる治療を必要とするその他の疾患に関連しています。頭皮以外の皮膚において、抗真菌剤の作用時間を長くする必要がある場合、皮膚科医は高濃度のローションを処方することがあります。この用途は、シャンプーとは異なる臨床需要の経路を生み出しています。クリームは局所的な病変に対応しますが、多くの市場では専門医の処方箋が必要であるという制約が残っています。フォームや複合懸濁液は小規模な製品形態ですが、有効成分の濃度を低く抑えつつ頭皮への分布を改善するため、微細化された粒子の評価が進められています。
地域別分析
2025年、北米はセレン硫化物市場の34.79%を占めました。確立されたOTC(一般用医薬品)小売インフラと、明確な米国食品医薬品局(FDA)の枠組みが、同地域の市場での地位を支えています。製品は、薬局、倉庫型小売店、およびオンライン小売チャネルを通じて入手可能です。同地域の次の成長段階では、広範な販売数量の拡大よりも、高付加価値製品に焦点が当てられると予想されます。各ブランドは、臨床レベルの効能を謳うこと、マイクロバイオームに焦点を当てた処方、および複数の製品を組み合わせた治療ルーティンを強調しています。
アジア太平洋地域は、2031年までのセレン硫化物市場において、地域別で最も高いCAGR5.17%を記録すると予測されています。中国、インド、日本、韓国は、この地域の展望において重要な国々です。中国の効能表示裏付けに関する規則では、臨床的エビデンスに裏付けられた製品がより重視されています。インドの中央医薬品標準管理機構(CDSCO)の枠組みでは、セレン硫化物は化粧品と医薬品の境界領域にある成分として分類されています。日本と韓国は、規模は小さいもの高付加価値市場であり、プレミアムな頭皮ケアが重視されています。タイ、インドネシア、ベトナムでは、熱帯気候がマラセチア菌に関連する頭皮トラブルの一因となるため、さらなる需要の潜在的可能性が見込まれます。
欧州は、市場分析において第2位の規模を誇る地域です。洗い流さないタイプの化粧品におけるピリチオン亜鉛の使用規制により、洗い流すタイプの抗真菌剤の代替品として、硫化セレンへの注目が高まっています。ドイツ、フランス、英国、および北欧諸国は、この地域における主要市場です。南米、中東・アフリカは依然として小規模な市場であり、処方箋が必要な製品形態の普及は限定的です。中東では、サウジアラビアとアラブ首長国連邦(UAE)において、ヘルスケア支出の増加、皮膚科クリニックの拡大、および臨床的に実証された頭皮ケアへの関心が高まっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- フケおよび脂漏性皮膚炎の有病率の上昇
- 皮膚科および抗真菌治療の需要拡大
- 医薬部外品の成長
- ペットの皮膚科および獣医療への支出の増加
- 一般用皮膚科製品のEコマースの拡大
- 市場抑制要因
- セレン濃度に関する規制上の制限
- 皮膚刺激、髪の変色、および安全性に関する懸念
- ケトコナゾール、ピリチオン亜鉛、および植物由来の代替品による競合
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品形態別
- 硫化セレンシャンプー
- 硫化セレンローション
- 硫化セレンクリーム
- その他の製品形態
- エンドユーザー産業別
- 医薬品産業
- パーソナルケア産業
- 化粧品業界
- 獣医業界
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Abbott Laboratories
- Adisseo
- Anmol Chemicals
- Bayer AG
- G&W Laboratories
- Galentic Pharma(India)Pvt Ltd
- Glenmark Pharmaceuticals Ltd.
- Gujarat Organics Limited
- L'Oreal S.A.
- Macsen Laboratories
- Merck KGaA
- Omkar Speciality Chemicals Ltd.
- Opella
- Perrigo Company plc
- Procter & Gamble
- Thermo Fisher Scientific Inc.
第7章 市場機会と将来の展望



