


シンガポール貨物保険:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Singapore Cargo Insurance - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155650
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、シンガポールの貨物保険市場規模は2025年に7,910万米ドルと評価され、2026年には8,160万米ドルと推定されており、2031年までに9,970万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 4.1%で成長すると見込まれています。
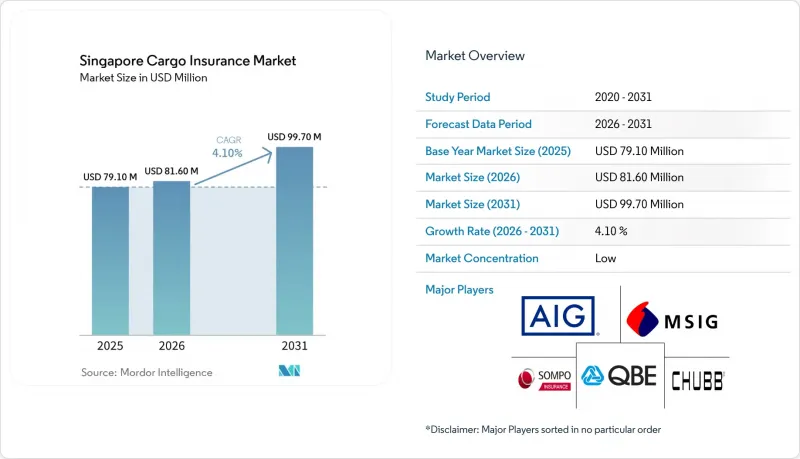
シンガポールの貨物保険市場の動向と洞察
アジア太平洋地域の主要な積み替え・貿易ハブとしてのシンガポールの位置づけ
シンガポールの港湾では、2025年に過去最高の4,470万TEUを扱い、2024年から8.6%増加しました。シンガポールの貨物保険市場は、このネットワークを通じて輸送される貨物の集中に支えられています。港湾の活況は、世界の海運ルートにおけるコンテナ貨物の定期的な輸送を支えています。電子機器、石油化学製品、プロジェクト貨物などは、申告価額が高額になることがあり、より詳細な保険手配が必要となります。こうした貨物の輸送では、貿易業者や物流企業が定期的な輸送を管理しているため、個別の保険契約ではなく、オープンカバー方式がしばしば採用されます。2025年には35社がシンガポールで事業を開始または拡大したことを受け、200社以上の国際海運グループが同国を拠点として活動しています。2025年末時点で、シンガポールの登録船隊は1億3,750万総トンに達し、同国の幅広い海事サービス基盤をさらに強化しています。
サプライチェーンの混乱や貨物輸送リスクへの曝露の増加
船舶の遅延、航路変更、あるいは積み替え地点での滞留が発生すると、貨物のリスクは高まります。シンガポールは主要な積み替え拠点であるため、混乱が生じると、貨物が港湾、保税倉庫、およびヤードに長期間留まることになります。滞留時間が長引くと、出荷件数が変わらなくても、保険会社にとっての蓄積リスクが高まる可能性があります。したがって、シンガポールの貨物保険市場では、混乱時に貨物がどこに保管されているかを反映した保険金額の上限や申告内容が必要となります。また、地政学的出来事により、影響を受ける航路における輸送リスク、戦争リスク、および政治的暴力に対する補償への関心も高まっています。リスクは航路の状況、貨物の集中度、遅延期間によって左右されるため、これにより通常の商品輸送とは異なる価格設定環境が生まれています。
激しい競合と貨物保険料率への下落圧力
シンガポールの貨物保険市場は、直接保険会社、国際複合保険会社、専門保険会社、ロイズのシンジケート間の激しい競合が特徴であり、これによりブローカーや大規模な法人顧客は、補償条件、サービス水準、保険料率をより柔軟に比較検討できるようになっています。引受能力の拡大と競争力のある価格設定は、短期的には保険コストの削減を通じて貿易・物流企業に利益をもたらす可能性があります。しかし、保険料に対する持続的な下落圧力は、特に貨物の価値や輸送量が保険料率の伸びを上回るペースで増加する場合、保険会社の保険料収入や引受マージンを圧迫する恐れがあります。これにより、保険会社が技術、専門的な引受ノウハウ、リスクエンジニアリング、および貨物監視機能への投資を行う能力が制限される可能性がある一方で、港湾、倉庫、物流センター、および積み替え施設に集積された、リスクの高い貨物に対して適切な価格設定を維持しなければならないという圧力も生じることになります。
セグメント分析
2025年、海上輸送はシンガポールの貨物保険市場シェアの73.9%を占め、同市場において最大の輸送手段となりました。この地位は、シンガポールが主要な定期船および積み替えハブとしての役割を果たしていることを反映しています。大量かつ定期的な貨物を輸送する荷主は、繰り返される申告を管理するために、一般的にオープンカバー契約を利用しています。この輸送手段には、商品、製造品、および高価値のコンテナ貨物が含まれます。港湾の規模の大きさにより、多くの海運会社や仕向地を跨ぐ、保険対象となるリスクが大量に発生しています。陸上貨物輸送は、シンガポール・ジョホール間およびより広範なマレーシア半島回廊をカバーしています。この事業は、ルートが短く輸送パターンが確立されているため、規模は小さいもの安定しています。港湾、倉庫、工業地帯、地域物流センター間を移動する貨物にとって、依然として重要な役割を果たしています。
航空貨物は最も急速に成長している輸送手段であり、2031年までのCAGRは5.8%と予測されています。チャンギ空港の2025年の貨物取扱量は210万トンで、前年比4.5%増となりました。航空貨物は、スピードと貨物の価値が重要な電子機器、半導体製造装置、医薬品、その他の商品を支えています。これらの貨物は、遅延や紛失が商業的に重大な影響を及ぼす可能性があるため、保険価額単位あたりの保険料率を高く設定することができます。シンガポールの貨物保険市場の規模は、時間的制約のある貨物に対する保険契約の需要を通じて、航空貨物への移行の影響を受けています。海上貨物が総保険料の大部分を占め続けるとしても、航空貨物のより急速な成長は保険料収益率を支えることができます。保険会社は依然として、梱包、セキュリティ、温度管理、および取扱いの品質を評価する必要があります。海上輸送と航空輸送のリスクの違いは、海上貨物保険ポートフォリオ内での個別の引受慣行を裏付けています。
2025年、電子機器、電気機器、半導体はシンガポールの貨物保険市場シェアの27.1%を占め、最大の貨物種別セグメントとなりました。シンガポールの電子機器産業基盤は、大規模な地域および世界の貿易フローを通じて、この地位を支えています。2025年、同セクターは製造業の名目付加価値の43.2%を占め、半導体の生産高は電子機器クラスターの80.2%を占めました。単位当たりの価値が高いため、保険会社にとっては、損失防止、安全な取り扱い、および蓄積管理が重要となります。機械、産業用機器、およびプロジェクト貨物も、需要の重要な源泉となっています。化学製品、石油製品、および危険物も、その物理的な損失特性から、専門的な保険約款を必要とします。食品、生鮮品、および一般商品は、日常的な地域間輸送において輸送量を増加させています。
医薬品およびヘルスケア製品は、2031年までの予測CAGRが6.0%と、最も急速に成長している製品タイプです。温度に敏感な貨物については、物理的な損傷がなくても温度の逸脱によって損害が生じる可能性があるため、補償範囲に関する追加の課題が生じます。したがって、温度監視、梱包、輸送時間、および逸脱の通知に関する要件が、シンガポールの貨物保険市場の規模に影響を与えています。航空および海上ルートを通じた医薬品の輸送は、管理された条件向けに設計された特約への需要を支えています。リチウムイオン電池材料や再生可能エネルギー関連部品も、保険会社がそれらの特有の火災リスクや取り扱いリスクを考慮する必要があるため、複雑さを増しています。これらの貨物は、標準的な常温貨物と同じ方法で評価できるとは限りません。複雑な貨物の割合が増加していることは、専門的な保険料需要を支える要因となります。また、これにより、貨物保険会社にとって、損害データ、リスクエンジニアリング、および引受能力管理の重要性が高まっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- アジア太平洋地域における主要な積み替え・貿易ハブとしてのシンガポールの位置づけ
- 国境を越える貨物輸送およびマルチモーダル貨物輸送の拡大
- サプライチェーンの混乱や貨物輸送リスクへの曝露の高まり
- 高付加価値貨物および特殊貨物の取引拡大
- 貨物保険および貿易書類のデジタル化
- 貨物の可視性とリスク管理の強化に対する需要の高まり
- 市場抑制要因
- 激しい競合と貨物保険料率への下落圧力
- 世界貿易量および貨物価値の変動
- 物流拠点や積み替え拠点に集中する高い蓄積リスク
- 新興国およびマルチモーダル貨物リスクの引受における複雑性
- バリューチェーン分析
- 主なリスク発生源としての荷主、トレーダー、および物流事業者
- 貨物保険の販売における保険ブローカーおよび専門仲介業者
- リスク移転および損失管理における保険会社、ロイズ市場の引受業者、および保険金請求サービス提供業者
- 規制情勢
- シンガポール金融管理局(MAS)のライセンシングおよび健全性監督
- 海上保険の法的・契約上の枠組み
- 制裁、貿易規制、金融犯罪、およびデータ保護に関するコンプライアンス
- 技術展望
- デジタル政策の管理および貨物証明書の発行
- IoTを活用した出荷状況のモニタリングおよび貨物リスクデータの収集
- 引受、保険金請求、および損害防止における人工知能と高度な分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 輸送モード別
- 海上/ 海上貨物
- 航空貨物
- 陸上輸送
- 貨物タイプ別
- 電子機器、電気機器、および半導体
- 機械・産業用機器およびプロジェクト貨物/ 特大貨物
- 化学製品、石油製品、および危険物
- 医薬品およびヘルスケア製品
- 食品、生鮮品、およびその他の温度管理貨物
- バルク商品
- 一般商品およびその他の製造品
- エンドユーザー別
- 製造業者および産業生産者
- 商社、輸入業者、輸出業者
- 小売業者およびEコマースの貨物所有者
- フォワーダー、NVOCC、および物流事業者
- プロジェクトオーナー、EPC企業、インフラ企業
- その他の商業貨物所有者
- 貿易ルート別分析別
- シンガポール国内の貨物輸送
- 東南アジア
- その他のアジア太平洋諸国
- 欧州
- 北米
- 中東・アフリカ
- 世界のその他の地域
- 流通チャネル別
- ブローカー
- 代理店
- ダイレクト
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析(上位5~6社)
- 企業プロファイル
- MSIG Insurance(Singapore)Pte. Ltd.
- Chubb Insurance Singapore Limited
- AIG Asia Pacific Insurance Pte. Ltd.
- QBE Insurance(Singapore)Pte. Ltd.
- Sompo Insurance Singapore Pte. Ltd.
- Tokio Marine Insurance Singapore Ltd.
- Allianz Insurance Singapore Pte. Ltd.
- Zurich Insurance Company Ltd.(Singapore Branch)
- AXA XL Insurance Company SE, Singapore Branch
- Great American Insurance Company
- HDI Global SE
- Liberty Specialty Markets Pte. Limited
- Allied World Assurance Company Ltd.
- Canopius Asia Pte. Ltd.
- Markel International Singapore Pte.
- Starr International Insurance(Singapore)Pte. Ltd
- Chaucer Singapore Pte. Limited
第7章 市場機会と将来の展望



