


マイクロフォースプス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Micro Forceps - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 119 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155646
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
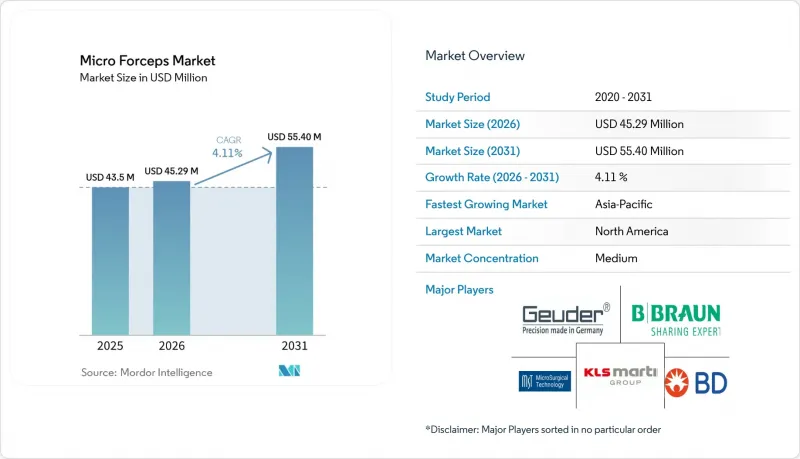
Mordor Intelligenceによると、マイクロ鉗子市場の規模は2025年に4,350万米ドルと評価され、2026年の4,529万米ドルから2031年までに5,540万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.11%となる見込みです。
世界のマイクロ鉗子市場の動向と洞察
低侵襲手術および顕微手術の実施件数の増加
マイクロ鉗子市場は、手作業による精密な作業を必要とする外科手術が増加するにつれて恩恵を受けます。Intuitive Surgical社の報告によると、da Vinciシステムによる手術件数は2025年に315万件に達し、2024年の268万件から18%増加しました。同社は、2026年には手術件数が13%から15%増加すると予測しています。ロボット手術の普及が進んでも、眼科、耳鼻咽喉科、再建外科における手持ち式マイクロ鉗子の必要性は失われません。両手を使うマイクロサージェリーの手順では、依然として外科医が直接操作できる器具への依存度が高いままです。これにより、さまざまな治療経路において、手動の精密器具に対する需要が並行して維持されることになります。
この影響は、手術チームが同一の手術中に顕微鏡と専用の鉗子を併用する場合に特に顕著です。手術件数の増加は、鉗子の臨床的な役割を変えることなく、器具の使用頻度を高める可能性があります。したがって、マイクロ鉗子市場は、実施される手術の数や構成と密接に関連し続けています。需要はロボット手術室に限定されません。なぜなら、支援手術の前後や最中にも、多くの手動による手順が続くからです。医療提供者はまた、ワークフローの要件が異なる各専門分野において、器具が利用可能であることも必要としています。この関係性により、サプライヤーは製品ラインナップを手術ごとのニーズに合わせて調整する理由が生まれます。
精密な組織操作に対する需要の高まり
外科医が微小血管や繊細な眼組織を扱う際、組織の精密な取り扱いは重要です。先端の位置合わせや顎の制御は、手術中に組織をきれいに把持できるかどうかに影響を与えます。こうした要件により、多くの専門分野において、マイクロ鉗子は外科医が好んで購入する器具となっています。調達チームは一般的な器具を標準化する場合もありますが、臨床医には依然として特定の外科手術技術に適した設計が求められます。これらの要件を満たす製品設計は、専門的な外科手術のワークフローにおいてその重要性を維持することができます。
カスタムパックは、手術セットアップにおいて、好まれない器具の存在を減らすことができます。また、医療機関が、定義された手術手順や外科医の好みに合わせて製品を整理するのにも役立ちます。このアプローチは、標準的な調達プロセスでは類似した製品が優先されがちな中で、差別化を維持できるため、マイクロ鉗子市場にとって重要です。また、個々の器具の価格から、キット全体の有用性へと議論の焦点を移すことにもつながります。キットの価値は、回避可能な複雑さを増すことなく、臨床準備を改善できるかどうかにかかっています。構成の選択肢を提供できるサプライヤーは、専門的な眼科分野の顧客に対応する上で、より有利な立場にあると考えられます。
チタン製およびコーティング加工されたマイクロ鉗子の高コスト
チタン製およびコーティング加工されたマイクロ鉗子は、標準的なステンレス鋼製器具よりもコストが高くなります。このため、調達コストや再利用サイクルを厳格に精査する病院では、導入が制限される可能性があります。中国メーカーの低価格な器具は、同等の製品に対する価格の基準となり得ます。この価格圧力は、標準的なステンレス鋼製デザインだけでなく、プレミアムカテゴリーにも影響を及ぼします。老舗のサプライヤーは、標準製品とプレミアム製品のポートフォリオをより明確に区分する必要があるかもしれません。病院が限られた予算の中で実質的なメリットを検討する際、マイクロ鉗子市場は依然としてコストに敏感な状態が続く可能性があります。
価格の問題が最も顕著になるのは、医療機関がプレミアムな器具の導入を正当化できるほど十分な専門的手術を行っていない場合です。サプライヤーは、チタン製やコーティング加工された顎部を備えた製品を、外科医との直接的な臨床協議に限定して提案する可能性があります。一方、標準的なステンレス鋼製品は、より広範な契約購入チャネルで使用される場合があります。これにより製品の選択肢を維持することはできますが、小規模なサプライヤーにとっては複雑さが増すことになります。病院側は、高コストな器具に明確な臨床的または運用上の役割があるかどうかを今後も評価し続けるでしょう。したがって、製品のポジショニングは、手術の環境や想定される用途に合わせて設定する必要があります。
セグメント分析
2025年時点で、18cmの器具はマイクロ鉗子市場の41.54%を占めていました。このシェアは、手術用顕微鏡で使用される一般的な操作距離との適合性を反映しています。眼科、脳神経外科、および耳鼻咽喉科のチームは、確立された手術手順においてこのリーチ寸法を使用しています。リーチの好みは手術手技と密接に関連している可能性があるため、外科医の慣れも継続的な使用を支えています。18cmのフォーマットは、臨床医が日常的な顕微手術の手順全体を通じて一貫した操作性を求める場面において、依然として有用です。
20cmの器具は、深部神経外科領域や脊椎マイクロサージャリーにおける、より長いリーチを必要とする手術をサポートします。その他の規格は、歯科マイクロサージャリーや専門的な耳鼻咽喉科手術といった、より限定的なニーズに対応しています。15cmのカテゴリーは、2031年までCAGR6.54%で成長すると予測されています。より細いゲージの硝子体網膜手術や前眼部手術では、コンパクトな器具への需要が高まっています。23G、25G、27Gのカニューレシステムとの互換性は、より短いデザインの採用を後押しする可能性があります。コンパクトな鉗子は、微小切開手術中にチームがてこの作用や組織への干渉を最小限に抑えるのに役立ちます。
2025年時点で、マイクロ鉗子市場の58.76%をステンレス鋼が占めていました。この素材は、購入コストと再利用を重視する大量使用環境において、依然として定着しています。ステンレス鋼製の器具は標準的なオートクレーブサイクルに対応しており、広く入手可能です。器具の回転率が高い病院では、堅牢で再利用可能な器具が好まれる傾向があります。また、1回あたりの使用コストが重要な脳神経外科の現場でも、この素材は依然として一般的です。
チタンは、2031年までCAGR6.71%で成長すると予測されています。軽量であるため、繊細な運動制御を必要とする長時間の手術での使用に適しています。また、非磁性という特性も、MRI対応のハイブリッド手術環境に適しています。繰り返し滅菌を行う場合、耐食性は一部のユーザーにとって重要な考慮事項となります。ドイツ、スイス、日本のメーカーは、専門的な器具において品質の高さで定評があります。これらのサプライヤーは、価格重視の標準製品では満たされない臨床上のニーズに対応することができます。
地域別分析
2025年、北米はマイクロ鉗子市場の40.43%を占めました。同地域には、眼科、脳神経外科、再建外科の充実したインフラが整備されています。米国は、この地域内で最大の市場規模を誇ります。高い手術基準が、専門器具への需要と幅広い製品の入手可能性を支えています。カナダとメキシコは、手術件数において第2位の規模を占めています。ZEISS社は2026年、メキシコにおいて「ARTEVO 850」顕微鏡および「MICOR 700」手持ち式水晶体摘出装置について、COFEPRISの承認を取得しました。
欧州は、マイクロ鉗子市場において2番目に大きな地域市場です。ドイツ、英国、フランスが主要な需要拠点となっています。また、ドイツにはGeuder AG、KLS Martin、Faulhaber Pinzetten、B. Braunといった企業が拠点を置いています。KLS Martinは、口腔・顎顔面外科、手外科、外傷学分野を牽引役として、2024年に2桁の売上高成長を記録しました。EUのMDR(医療機器規則)の要件により、中小メーカーにとって欧州市場への参入はより困難になる可能性があります。既存の認証を取得している老舗企業は、このプロセスにおいて優位性を保つことができます。
アジア太平洋地域は、2031年までCAGR5.87%で成長すると予測されています。中国、日本、インド、韓国、オーストラリアは、眼科分野の生産能力拡大において重要な拠点となっています。日本は依然として高水準の医療環境であり、現地メーカーは精密な職人技を武器に競争を繰り広げています。インドと韓国では、眼科医療ネットワークの発展に伴い、成長の可能性が見込まれます。前述の中国の三次医療機関を対象とした調査では、2032年まで硝子体網膜手術の継続的な増加が予測されています。中東・アフリカおよび南米は依然として市場規模が小さいもの、流通パートナーシップや輸入機器へのアクセスに大きく依存する成長機会として注目されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 低侵襲手術および顕微手術の実施件数の増加
- 精密なティッシュハンドリングに対する需要の高まり
- 眼科および硝子体網膜手術の成長
- 軽量チタン製およびコーティング加工されたジョーを備えた器具への移行
- 外来眼科手術の拡大
- 使い捨てキットおよび処置用キットの調達需要
- 市場抑制要因
- チタンおよびコーティング済みマイクロ鉗子の高コスト
- 滅菌、再処理、および医療器具の追跡に伴う負担
- 外科医の研修および術式ごとの導入障壁
- 共同購入組織による価格圧力
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 15 cmマイクロ鉗子
- 18 cmマイクロ鉗子
- 20 cmマイクロ鉗子
- その他の製品タイプ
- 素材別
- ステンレス製マイクロ鉗子
- チタン製マイクロ鉗子
- その他の素材
- 用途別
- 眼科手術
- 脳神経外科
- 心臓血管手術
- 耳鼻咽喉科手術
- 形成外科および再建外科
- 歯科および顕微外科
- その他の用途
- エンドユーザー別
- 病院
- 外来手術センター
- 専門クリニック
- 学術・研究機関
- その他のエンドユーザー
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- ASICO LLC
- B. Braun Melsungen AG
- Beaver-Visitec International, Inc.
- Cardio Care
- Faulhaber Pinzetten
- Geuder AG
- INTEGRA LifeSciences Holdings Corporation
- KLS Martin SE and Co. KG
- Labtician Ophthalmics
- Medicon eG
- Mercian Corporation
- MicroSurgical Technology
- Ningbo Cheng-He Microsurgical Instruments Factory
- OPHMED
- Rumex International Co.
- Scanlan International, Inc.
- Stille AB
- S&T AG
- Symmetry Surgical Inc.
- Takayama Instrument
- Wexler Surgical
- ZEISS International
第7章 市場機会と将来の展望



