


ベリリウム水酸化物:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Beryllium Hydroxide - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155633
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
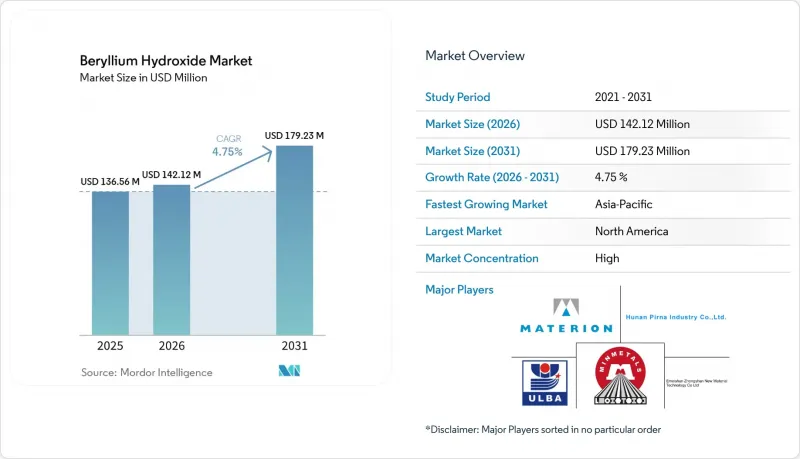
Mordor Intelligenceによると、水酸化ベリリウムの市場規模は2025年に1億3,656万米ドルと評価され、2026年の1億4,212万米ドルから2031年までに1億7,923万米ドルへと拡大し、予測期間(2026年~2031年)におけるCAGRは4.75%になると推定されています。
世界の水酸化ベリリウム市場の動向と洞察
電子機器の小型化と高出力熱管理
水酸化ベリリウム市場は、酸化ベリリウムセラミックスを使用する熱管理用途に供されています。トランジスタの微細化やサーバーラックの電力密度の向上に伴い、限られた空間における熱管理の要件が高まっています。酸化ベリリウムは、260 W/(m・K)の熱伝導率と電気絶縁性を備えており、これに対し、アルミナ製の代替品では25~35 W/(m・K)にとどまります。これらの特性により、従来のヒートスプレッダーでは熱的要件やスペース要件を満たせない場面での利用が可能となります。2024年の中国におけるベリリウム需要は、電子機器および通信分野が中心であり、新エネルギー車のパワーエレクトロニクス、グラフィックスプロセッシングユニット(GPU)用熱モジュール、高出力半導体基板などがその需要を支えました。2025年に発表された調査では、処理スラッジからのベリリウム抽出が実証されており、セラミック製造の拡大に伴い、二次的な原料供給ルートが提供されています。
航空宇宙・防衛分野における軽量精密システム
水酸化ベリリウム市場は、軽量でありながら高い剛性を必要とし、高温下でも安定した性能が求められる用途を支えています。ベリリウムは、鋼の3分の1の密度でありながら、剛性は鋼の40%高いため、構造、光学、および熱関連の用途に活用されています。SAE Internationalは2025年5月、AMS7906E、AMS7902H、およびAMS4511Bの規格を改訂し、純度、均質性、および機械的信頼性に関する要件を厳格化しました。これらの変更は、極超音速機、宇宙機構造体、および精密光学システムに対する要件に沿ったものです。マテリオン社は、同社のアルミニウム・ベリリウム複合材「AlBeMet」が、軌道上の150基以上の衛星に使用されていると発表しました。同社の航空宇宙・防衛事業は、2026年第2四半期に四半期売上高の過去最高を記録し、防衛分野の新規受注総額は1億4,000万米ドルに達しました。
慢性ベリリウム病と曝露管理コスト
水酸化ベリリウム市場は、ベリリウム加工に伴う職業的曝露リスクにより、高いコンプライアンスコストに直面しています。OSHA(米国労働安全衛生局)は、8時間時間加重平均における許容曝露限界値を0.2µg/m3、15分間の短期限界値を2.0µg/m3と定めています。新規施設には、密閉型処理システム、高効率微粒子空気(HEPA)フィルター、曝露モニタリング、健康監視、および記録管理が求められます。これらの要件により、水酸化ベリリウムの精製および合金加工にかかる初期設備投資が増加します。OSHAの推計によると、米国7,300の事業所において、6万2,000人の労働者がベリリウム曝露のリスクにさらされています。国際がん研究機関(IARC)によるグループ1への分類に加え、これに伴う法的および保険上の責任も相まって、欧米における新たな精製能力の拡大はさらに抑制されています。
セグメント分析
2025年時点で、テクニカルグレードは水酸化ベリリウム市場シェアの63.25%を占めており、2031年までCAGR5.22%を記録すると予測されています。この規模と成長の組み合わせは、ベリリウム総消費量の80%を占める銅・ベリリウム合金の製造における同グレードの役割を反映しています。テクニカルグレードは、不純物許容範囲が管理可能な、コスト効率に優れた原料を提供します。その需要は、エレクトロニクス、自動車、防衛用コネクタ用途にまで及び、水酸化ベリリウム業界は、商業生産においてこの幅広い合金サイクルに依存しています。
工業用グレードは、水酸化ベリリウム市場において、セラミック基板、中程度の要求水準の電子パッケージング、および一部の原子力用途を支えています。高純度グレードは数量は少ないもの、最も高い単価を誇っています。ベリリウム金属は、防衛用光学機器、慣性誘導システム、および核反射体部品に必要とされており、その需要は進行中の政府プログラムの数によって変動します。SAEインターナショナル(SAE)によるAMS4511Bの2025年改訂版では、航空宇宙用合金鋳造品に対する組成管理がより厳格化されました。ベリリウム・銅マスター合金の平均価格は、含有ベリリウム1キログラムあたり、2022年の660米ドルから、2023年には1,400米ドル、2024年には1,500米ドルへと上昇しました。
地域別分析
2025年、北米は水酸化ベリリウム市場シェアの41.46%を占めました。この地域において米国は中心的な役割を果たしており、マテリオン社はユタ州のスポア・マウンテン鉱山からオハイオ州の合金・セラミックス生産に至るまで、一貫したサプライチェーンを運営しています。米国の大手防衛関連企業が、マテリオン社の2つの施設における生産能力拡大に6,500万米ドルを投じ、2028年以降に追加の生産能力が稼働開始する見込みです。米国の輸入量は、2022年の39メートルトンから2024年には20メートルトンへと減少し、国内自給率の向上を示しています。また、マテリオン社は2025年、核融合エネルギー調査を支援するための先端材料供給について、コモンウェルス・フュージョン・システムズ社と複数年にわたる契約を締結しました。
アジア太平洋地域は、2031年までCAGR5.43%で成長すると予測されており、水酸化ベリリウム市場において最も高い地域成長率を示しています。中国、日本、韓国では、電子材料と下流の製造工程において需要が相互に関連しています。中国は2024年に77メートルトンのベリリウムを生産しましたが、下流の加工・製造ニーズには依然として及ばない状況です。日本は輸入原料を精製し、充電端子や通信用コネクタ向けのベリリウム銅ストリップを生産しています。マテリオン社は2025年の買収を通じて、韓国における半導体製造の拠点を拡大しました。この地域ネットワークは、電子材料および高仕様原料への需要を支えています。
欧州、南米、中東・アフリカは、水酸化ベリリウム市場の残りの需要を占めており、それぞれが地域特有のニーズに応えています。欧州の消費は、精密航空宇宙部品、ベリリウム銅製電子部品、および特殊工業用工具に集中しており、ドイツ、フランス、北欧諸国が主要な需要拠点となっています。欧州のベリリウム銅スクラップは、30~40%のクローズドループ回収率を誇り、日本および米国の施設で処理されています。南米の需要は、主にブラジルの鉱物加工および防衛調達によって牽引されています。中東およびアフリカの需要は、サウジアラビアのエネルギーインフラおよび南アフリカの防衛近代化と密接に関連しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 電子機器の小型化と高出力熱管理
- 航空宇宙・防衛分野における軽量精密システム
- 電気自動車および充電コネクタの需要
- 5G、レーダー、および高周波通信のインフラ整備
- ベリリウム含有スクラップからのクローズドループ回収
- 市場抑制要因
- 慢性ベリリウム症と曝露管理コスト
- 鉱石および精錬能力の高度な集中
- 安全上重要な部品の認定遅延
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- グレード別
- テクニカルグレード
- 工業グレード
- 高純度グレード
- エンドユーザー産業別
- 航空宇宙・防衛
- 自動車
- 原子力エネルギー
- 電気・電子機器
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Advanced Industries International
- American Beryllia Inc.
- American Elements
- Belmont Metals
- Brush Wellman Inc.
- China Minmetals Corporation
- Emeishan Zhongshan New Material Co., Ltd.
- Hunan Pirna Industry Co.,Ltd
- IBC Advanced Alloys
- MATERION CORPORATION
- NGK Metals
- Shanghai Xinglu Chemical Technology Co., Ltd.
- Stanford Advanced Materials
- Ulba Metallurgical Plant JSC
- Xinjiang Nonferrous Metal Industry Group