


MSポリマー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
MS Polymer - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155625
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
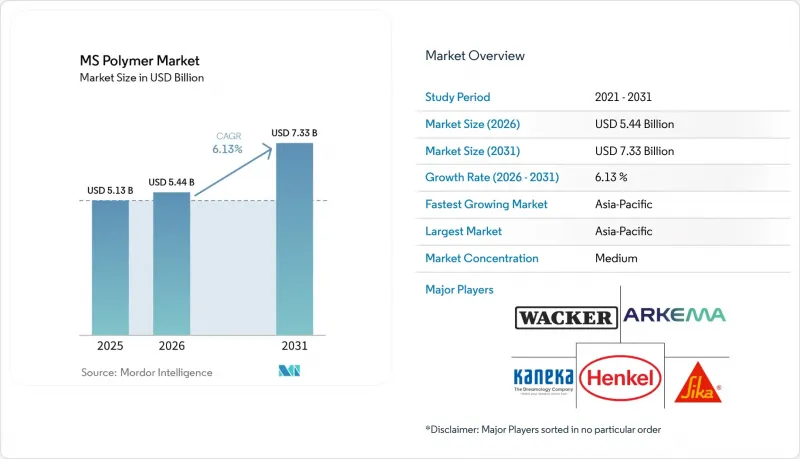
Mordor Intelligenceによると、MSポリマー市場の規模は2025年に51億3,000万米ドルと評価され、2026年の54億4,000万米ドルから2031年までに73億3,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.13%となる見込みです。
世界のMSポリマー市場の動向と洞察
低VOCおよびイソシアネートフリーへの代替
低VOCおよびイソシアネートフリーへの代替は、MSポリマー市場の需要の中心的な要因です。産業用バイヤーにとって、コンプライアンスと配合の選択は密接に関連しているため、特に現場管理者がより簡便な取り扱い手順を必要とし、サプライヤーが製品が求められる健康・安全・環境に関する文書要件を満たしていることを実証できる場合、MSポリマー市場はこの変化から恩恵を受けています。欧州委員会規則(EU)2020/1149は、化学物質の登録、評価、認可および制限(REACH)に基づき、ジイソシアネートに対する段階的な規制を導入し、産業ユーザーに対する研修要件も盛り込まれました。これらの要件により、製造業者は、特に複数の工場や製品ラインで接着剤やシーリング製品を繰り返し使用する場合、従来の材料に関連する安全管理の負担や労働衛生上の曝露を低減するよう促されています。2026年4月、ヘンケルAG&Co. KGaAは、重機向けの「Teroson MS 9381 HPT」を発売しました。これは、スズ、溶剤、イソシアネート、シリコーン、ポリ塩化ビニルを含有しない、一液型のシラン改質ポリマー系接着・シーリング材です。ヘンケルAG&Co. KGaA社によると、この製品は施工工程を3段階から2段階に削減でき、従来のポリウレタン材料と比較して、クレードル・トゥ・ゲート(製造開始から製品出荷まで)の二酸化炭素排出量を最大50%削減できるとのことです。買い手がイソシアネートフリーの部品表(BOM)を認定すると、ポリウレタンへの回帰には新たな完全な検証サイクルが必要となる場合があります。これにより、確立された配合に対する継続的な需要が支えられ、承認済みのサプライヤーは今後の調達決定においてより強固な立場を確保することになります。
グリーンビルディングおよびエネルギー効率に関する仕様
グリーンビルディングおよびエネルギー効率に関する仕様は、商業ビル、医療施設、教育施設におけるMSポリマー市場の活用を後押ししています。「エネルギーおよび環境設計におけるリーダーシップ(LEED)」や「建築研究機構環境評価法(BREEAM)」の枠組みにおける低排出材料の要件は、総揮発性有機化合物(TVOC)の制限値を満たし、プロジェクトの仕様策定や材料審査の段階で明確に文書化できる接着剤およびシーラント製品を優先しています。改正された「建築物のエネルギー性能に関する指令」は、欧州の建築政策をより高いエネルギー性能へと導いており、これにより耐久性に優れた外皮シーリングソリューションの重要性がさらに高まっています。MSポリマー製品は、多くの建築外皮用途に必要な塗装適性と低揮発性特性を提供することができ、施工業者が目に見える接合部、ファサードの細部、および仕上げの外観が求められるその他の領域において、単一の材料を用いたアプローチを採用できるよう支援します。サウス・コースト大気質管理地区(South Coast Air Quality Management District)の規則1168の制限値を満たす製品は、その他の適用要件が満たされている場合、複数の管轄区域にわたる認証作業を支援することも可能です。これは、類似しているもの個別に管理されている低排出材料要件を持つプロジェクトへの参入を目指すサプライヤーにとって有益です。このような整合性により、文書化や試験に早期から投資するサプライヤーの事務負担を軽減できるほか、建築請負業者が個別の技術審査を最小限に抑えつつ、適合製品を比較検討できるよう支援します。
シラン原料価格の変動
シラン原料価格の変動性は、MSポリマー市場における制約要因であり続けています。これは、シラン末端化ポリエーテルの生産が、クロロシランおよびアルコキシシランの中間体に依存しているためです。これらの中間体の生産は資本集約的かつエネルギー集約的であり、限られた上流の供給基盤に集中しているため、供給の混乱が生じると、下流の接着剤およびシーラントのバリューチェーン全体における材料の入手可能性に影響を及ぼす可能性があります。金属シリコンのコストは、エネルギー価格、中国の生産制限、および太陽電池や半導体のサプライチェーンからの競合需要によって変動する可能性があります。そのため、下流のメーカーは、接着剤やシーラントの完成品需要の状況を直接反映しないコスト変動の影響を受けやすくなります。2026年初頭には、輸出用コンテナの供給制約により、シランのスポット市場の流動性が低下し、価格上昇を後押ししました。ワッカー・ケミーAGが独自に開発したGENIOSILアルファシラン技術は、統合型メーカーが契約市場やスポット市場で原料を購入する配合メーカーに対して優位性を持つ理由を如実に示しています。特殊な原料を自社で管理することで、顧客プログラム全体にわたるコスト、供給状況、および製品の一貫性について、より明確な見通しを得ることができるからです。需要が増加するにつれ、特に流動性が限られている時期にメーカーが既存の枠組み契約顧客を優先する場合、小規模な配合メーカーにとっては、スポット購入よりも長期的な供給関係がより重要になる可能性があります。
セグメント分析
2025年、ハイブリッドMSポリマーはMSポリマー市場規模の57.46%を占めました。この地位は、ブレンドバックボーン配合が、接着性、弾性率、硬化速度、および紫外線安定性のバランスを保つ能力を反映したものです。配合メーカーは、建築用シーラント、床用接着剤、組立用接着剤の各分野で、同じ基盤プラットフォームを利用できます。これにより、商用製品ライン全体における原材料の複雑さを軽減でき、企業は不必要に幅広い種類のポリマー原料やベース配合を個別に保有することなく、より広範な顧客要件に対応できるようになります。また、ハイブリッドグレードは、サプライヤーが配合アプローチを全面的に作り直すことなく、異なる基材の組み合わせに合わせて性能を調整するのに役立ちます。これにより、建設業界と産業分野の顧客を同時に担当するメーカーにとって、製品ポートフォリオの柔軟性が向上します。
純粋なMSポリマーは、残りの製品タイプの需要を占めており、クリーンな規制プロファイルと幅広い基材適合性が最も重要視される場面で適しています。カーテンウォールファサードへの直接ガラス取り付け、食品接触機器のメンテナンス、医療施設での接着などが、その使用例として挙げられます。また、MSポリマー業界では、有機スズ触媒系システムからスズフリーの選択肢へと移行が進んでいます。2025年3月、Wacker Chemie AG社は、スズ触媒を使用せずに建設用シーラントにおいて低弾性率を実現する、スズフリーのシラン末端化ポリエーテル「GENIOSIL STP-E 140」および「STP-E 340」を発表しました。有機スズ化合物に対するREACH規制の見直しが継続していることから、規制関連文書の提出が多くの専門的な建設・産業分野の調達プロセスにおいて重要な要素となっている欧州では、スズフリーのハイブリッドグレードへの注目が高まっています。
地域別分析
アジア太平洋地域は、2025年にMSポリマー市場規模の41.25%を占めており、2031年までCAGR7.07%で拡大すると予測されています。MSポリマー市場は、確立された製造拠点と拡大するインフラ整備計画が融合した地域基盤の恩恵を受けています。中国では、建設用シーラントに対する大きな需要に加え、国内の電気自動車製造に伴う自動車用接着剤の需要も拡大しており、サプライヤーは、同じ広範な製造・建設経済圏内で、建築および輸送分野の最終用途にアクセスできるようになっています。インドのインフラ整備計画は、道路、鉄道、空港、都市住宅にわたる建設用シーラントおよび接着剤の需要を支えており、多様なプロジェクトの種類が、一般的な建築接合部と、より厳しい要件が求められる建設用接合部の双方に対応できるサプライヤーに機会をもたらしています。日本の「グリーン・トランスフォーメーション」や「ゼロエネルギー住宅」の建築・改修プログラムは、建物の外皮改修や低揮発性有機化合物(VOC)のシーリングソリューションへの投資を促進しています。韓国では、電子機器製造や自動車生産からの需要が加わっています。ベトナム、インドネシア、マレーシアは、産業用建設や地域的な自動車組立を通じて新興の需要拠点となっており、中国、日本、韓国、インドといったより確立された市場に加えて、地域全体の需要をさらに押し上げています。
欧州は、REACH規制、建築物のエネルギー要件、および「リノベーション・ウェーブ」によって形作られています。ドイツ、英国、フランス、イタリアが主要な国内需要拠点となっており、ドイツでは自動車のOEMメーカーやティア1サプライヤーが需要を支えています。欧州のコンプライアンス要件は、アジアや北米の輸出志向型サプライチェーンに影響を与える可能性があります。これにより、最終組立や建設活動が欧州外で行われる場合でも、サプライヤーは配合を共通の文書や性能基準に合わせる必要が生じます。北米は、米国における改修主導の建設に支えられ、もう一つの重要な地域ブロックとして続いています。LEEDやパッシブハウス(Passive House)のプロジェクトは、低排出製品に対する仕様上の需要を生み出しており、一方、メキシコの自動車産業の成長は、米国の基準に沿った国境を越えた調達を強化し、地域の自動車メーカーのバリューチェーンで受け入れられている配合の価値を高めています。
南米はブラジルとアルゼンチンが主導しており、これらの国々ではインフラ投資や住宅改修に伴い、シリコーンやポリウレタン系システムに加え、MSポリマー製品が導入されつつあります。ブラジルでは、強い紫外線、持続的な湿度、および熱サイクルが、ファサードや交通機関において耐久性の高いシーリングシステムの採用を後押しする可能性があります。これは、こうした使用条件が、長期にわたる使用期間において接合部の性能に大きな負荷をかけるためです。中東およびアフリカ地域は、サウジアラビア、アラブ首長国連邦、南アフリカにおける建設プロジェクトに支えられています。これらの地域では、高温環境下でのガラス張り工事やファサード工事が重要な用途となっています。サウジアラビアの「ビジョン2030」は、高性能な外皮システムを必要とする商業施設、ホスピタリティ施設、インフラ建設を支援しています。また、南アフリカはサハラ以南のアフリカ全域における建設需要の流通拠点としても機能しており、現地の在庫や技術サポートの重要性は、国内の建設プロジェクトの枠を超えて広がっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 低VOCおよびイソシアネートフリーへの代替
- グリーンビルディングおよびエネルギー効率に関する仕様
- 軽量複合材料車両の組立
- 電子機器の封止および熱サイクル保護
- 老朽化した建築外皮の更新
- 市場抑制要因
- シラン原料価格の変動
- 湿気硬化型樹脂の処理能力の制約
- OEMおよびエレクトロニクス分野における長い認定サイクル
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- ハイブリッドMSポリマー
- 純MSポリマー
- 用途別
- 接着剤
- シーラント
- コーティング
- その他
- エンドユーザー別
- 建設・インフラ
- 自動車・輸送産業
- 電子・電気
- 海事
- 航空宇宙
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- Arkema
- Dow
- Evonik Industries AG
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Kaneka Corporation
- MAPEI S.p.A.
- Sika AG
- Soudal Group
- Tremco Illbruck GmbH & Co. KG
- Wacker Chemie AG
第7章 市場機会と将来の展望



