


太陽光発電コーティング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Photovoltaic Coating - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155620
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
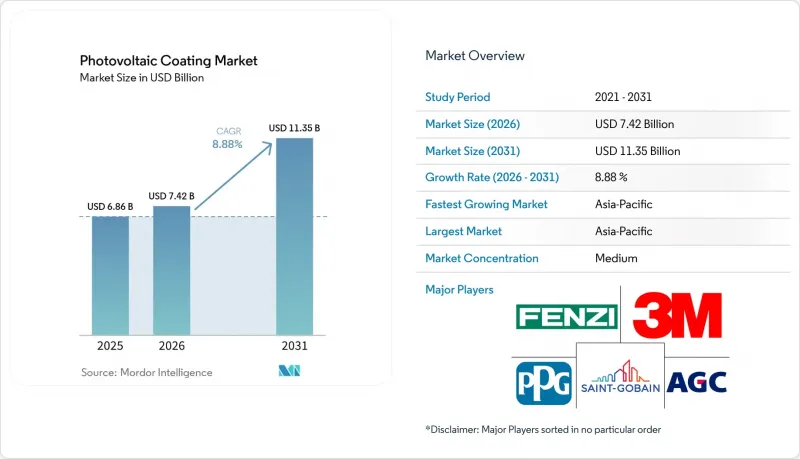
Mordor Intelligenceによると、太陽光発電用コーティング市場の規模は2025年に68億6,000万米ドルと評価され、2026年の74億2,000万米ドルから2031年までに113億5,000万米ドルへと拡大し、予測期間(2026年~2031年)におけるCAGRは8.88%になると推定されています。
世界の太陽光発電用コーティング市場の動向と洞察
太陽光発電設備容量の拡大とモジュール製造の成長
2025年の太陽光発電の新規導入量は698 GWに達し、世界の累積発電容量は3 TWを超えました。この導入基盤により、太陽光発電用コーティング市場には、機能的な表面処理を必要とするモジュール用ガラスが大量かつ増加傾向で供給されています。コーティングを施したモジュール1枚あたりのガラス面積は大きいため、新規設置におけるコーティングの採用がわずかに増加しただけでも、相当な需要を生み出すことができます。中国では2025年に415 GWの設備容量が導入され、国内需要がサプライヤーの供給量や調達慣行の中心となっています。インドでは2025年に55.9 GWが追加され、粉塵の多い稼働環境が、防汚処理の使用事例を強めています。国際エネルギー機関(IEA)は、太陽光発電の新規導入量が2030年代半ばまで年間600 GWを上回ると予測しており、これは本レポートの対象期間を超えて持続的な需要を支える要因となります。
反射防止および多機能コーティングによる効率向上
反射防止製品は、カバーガラスで失われた光は下流のセル改良では回復できないため、太陽光発電用コーティング市場において依然として重要な位置を占めています。2026年の査読付き研究では、誘電体コーティングの最適化された組み合わせを、太陽光のスペクトル特性に合わせて調整できることも示されました。これらの結果により、メーカーがモジュールの設置面積を変更せずに高い収率を追求する際、コーティングの選定がより重要になります。多機能層は、反射防止機能と熱管理機能を組み合わせることも可能であり、モジュール温度の上昇によって発電量が低下する状況において有用です。したがって、調達チームは、コーティングを単なる外観上の要素として扱うのではなく、予想されるエネルギー収量、洗浄頻度の低減、および稼働条件と照らし合わせてコーティングコストを評価することができます。
モジュール価格の下落に対するプレミアムコーティングのコスト
国際太陽光発電技術ロードマップ(ITRPV)によると、モジュールのスポット価格は2024年の大半において0.07~0.08米ドル/Wでしたが、2025年には加重平均で0.09米ドル/Wまで回復しました。ワットあたり0.005~0.010米ドルのコスト増となるプレミアムコーティングは、プロジェクトの初期費用を重視する開発者から厳しい精査を受けています。この制約は、購入決定においてライフサイクル性能よりも設備投資額が優先されがちな新興市場において、より顕著に表れています。一方、欧州や北米の開発業者は、独立機関によって検証された発電量や運転データをより重視しています。また、銀価格の高騰により、2025年にはモジュールメーカーが追加の材料費を吸収できる余地が縮小しました。こうした価格圧力により、製品の技術的価値が明らかであっても、太陽光発電用コーティング市場の普及は鈍化しています。
セグメント分析
2025年、反射防止コーティングは太陽光発電用コーティング市場シェアの42.67%を占めました。この地位は、OEM(相手先ブランド製造)および改修用途の両方において、モジュールガラスが広範囲にわたり広く使用されていることを反映しています。これらのコーティングは、外表面での反射損失を低減し、稼働条件下での発電量を支えています。反射防止構造に関する継続的な調査により、太陽光スペクトルに合わせて誘電体層を最適化する能力は向上し続けています。太陽光発電用コーティング業界において、この性能面での役割により、反射防止層は、主に洗浄や外観を目的として選択される処理とは一線を画しています。標準的な結晶シリコンモジュールへの幅広い適用性が、その地位を支えています。
自己洗浄コーティングは、2031年までCAGR9.35%で成長すると予測されています。この種のコーティングにおける太陽光発電用コーティング市場の規模は、ほこりの堆積により年間発電量が著しく減少する恐れのある乾燥地域での電力事業プロジェクトによって支えられています。親水性および疎水性コーティングは、手作業による洗浄の頻度や手間を軽減することを目的としていますが、その性能は現地の気象条件やほこりの特性に左右されます。中国のT/CADZ 0077-2026規格では、太陽光発電用ガラスに施される自己洗浄型ナノコーティングに関する技術要件、試験方法、検査基準、および分類が定義されています。導電性コーティングの役割は比較的小さいもの、ヘテロ接合技術(HJT)や薄膜モジュール設計における透明電極層として、依然として重要な位置を占めています。その他、疎水性、防曇、紫外線遮断コーティングなどの製品は、外観や耐久性が選定の決め手となる特定の住宅用および民生用電子機器の用途に用いられています。
地域別分析
アジア太平洋地域は、2025年に41.34%のシェアで太陽光発電用コーティング市場を牽引し、2031年までCAGR9.67%で拡大すると予測されています。IEA-PVPSによると、中国は2025年に415 GWの新規太陽光発電設備を導入し、累積設備容量は1,463 GWに達しました。この導入規模により、中国は太陽光発電用コーティング市場全体において、需要、規格、およびサプライヤーの認定において中心的な役割を果たしています。インドは2025年に55.9 GWを追加導入しましたが、同国では粉塵への曝露が高いため、防汚製品の需要が支えられています。中国の規格「T/CERS 0144-2025」および「T/CADZ 0077-2026」では、発電所および太陽光発電用ガラスにおける自己洗浄型ナノコーティングの要件が正式に定められました。日本は累積容量が102.7 GWに達しており、高湿度で沿岸部の汚染条件に適したコーティングにとって成熟した市場となっています。
北米および欧州では、高性能で高仕様のコーティングに対する需要が堅調です。ドイツは2025年に17 GWを追加し、累積容量は117.3 GWに達しましたが、計画中の導入案件により、工場出荷時コーティングおよび改修用ソリューションへの需要が支えられています。スペインは2025年に14 GWを導入したため、南欧は半乾燥の運転条件下における防汚用途において重要な市場となっています。欧州におけるPFAS規制は、従来のフッ素樹脂化学に依存するサプライヤーに圧力をかけており、性能とコンプライアンス要件の両方を満たす代替品の道を開いています。北米では、「インフレ抑制法」に基づく国内調達インセンティブにより、現地製造または調達要件を満たすサプライヤーの立場が強化される可能性があります。
中東・アフリカ、南米では、洗浄や水管理が重要な考慮事項となる運用環境が見られます。サウジアラビアでは、国営電力会社のプログラムに支えられ、2025年に約7GWの太陽光発電容量が追加されました。砂漠環境では、ほこりが蓄積し、洗浄が遅れると、発電量の大幅な低下が生じる可能性があります。ブラジルでは2025年に13.8GWが導入され、その半乾燥内陸部は、他の乾燥した太陽光発電地域と一部の運用特性を共有しています。南アフリカでは2025年に太陽光発電設備が3GWを超え、体系的な運用・保守体制の必要性が浮き彫りになりました。これらの地域では、自己洗浄コーティングを採用することで、洗浄頻度と水使用量を削減することが可能です。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 太陽光発電設備容量の拡大とモジュール製造の成長
- 反射防止コーティングおよび多機能コーティングによる効率の向上
- 水不足と太陽光パネルの洗浄コストの上昇
- 両面受光型、TOPCon、HJT、ペロブスカイトモジュールの成長
- 新モジュール技術における「銀行融資適格性」の差別化要因としてのコーティング認定
- 市場抑制要因
- モジュール価格の下落に対するプレミアムコーティングのコスト
- 長期耐久性検証および保証リスク
- レトロフィット・ラインの統合およびコーティング塗布の均一性に関する制約
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コーティングタイプ別
- 反射防止コーティング
- セルフクリーニングコーティング
- 導電性コーティング
- その他
- 用途別
- ソーラーパネル
- 自動車
- 家庭用電子機器
- テキスタイル
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- AGC Inc.
- Akzo Nobel N.V.
- Arkema
- BASF
- Covestro AG
- DuPont
- Eastman Chemical Company
- FENZI S.p.A.
- Guardian Glass
- Koninklijke DSM NV
- nanopool GmbH
- Pellucere
- PPG Industries, Inc.
- Saint-Gobain