


火災止め材料:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Fire Stopping Materials - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155619
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、防火材の市場規模は2025年に17億8,000万米ドルと評価され、2026年の19億米ドルから2031年までに26億1,000万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは6.62%となる見込みです。
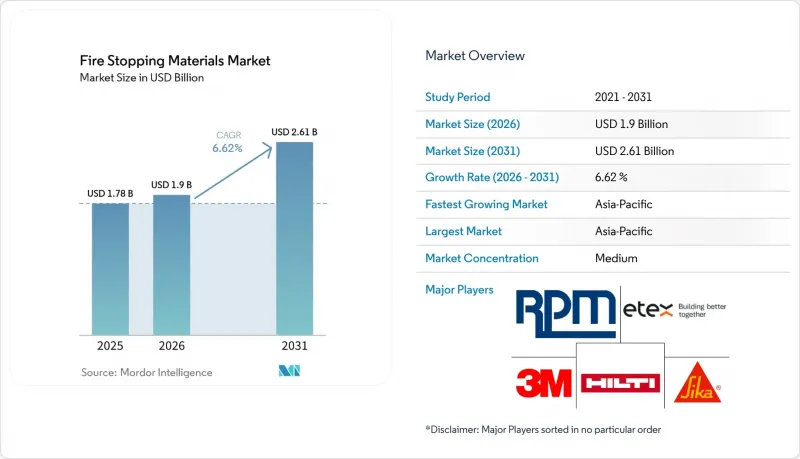
世界の防火材市場の動向と洞察
防火規制の厳格化と施行の強化
2025年4月にアンダーライターズ・ラボラトリーズ(UL)1479第4版が発行され、貫通部用防火止水システムの性能基準が引き上げられました。メーカーは対象となるシステムの認定を再取得する必要があり、これにより商業仕様書における最新の試験結果の重要性が高まりました。また、国際建築基準(IBC)の要件においても、関連プロジェクトにおいて、指定された条件下で防火止水システムを設置・検査することが求められています。これらの要件により、プロジェクトが文書化された検査の対象となる場合、試験を受けていない充填材を使用できる範囲が狭まっています。インドのSP 7:2026では、データセンター専用の用途区分が導入され、防火安全規定が更新されたことで、新築建物における区画化計画の重要性がさらに高まりました。主要な建設地域においてASTM、UL、ENの試験手法が採用されていることも、サプライヤーにとって幅広い認証範囲の重要性を高めています。これは、建築基準の施行やプロジェクト文書化がより形式化しつつある防火止材市場を支えるものです。
高層建築およびインフラ建設
高層ビルには、耐火壁や耐火床を貫通する複数のサービスライザー、階段室、および配電経路が存在します。各開口部には、下地、貫通物、および組立体の耐火等級に適合した、試験済みの防火止水構成が必要です。地下鉄システム、空港、トンネルにも、密集した暖房、換気、空調、信号、および電力ネットワークが存在します。したがって、これらのプロジェクトでは、複雑性の低い構造物に比べて、1平方フィートあたりの防火止水工事の量が多くなります。インドのSP 7:2026では、いくつかの用途区分について防火基準が調整され、公共施設建設における防火計画の重要性がさらに高まりました。高層建築物では、標準的な1時間耐火性能の組立構造ではなく、2時間または4時間の耐火性能を持つシステムが必要となる場合が多くなっています。これにより、より高い性能要件を満たし、施工価値の高い製品への需要が高まっています。
認定システムと施工コストの負担
認定システムは、認定材料の使用、熟練した施工、そしてプロジェクトによっては第三者による検査が必要となるため、一般的な建築用充填材よりもコストが高くなります。施工にあたっては、開口部と貫通部の組み合わせについて試験済みの構成に従わなければなりません。建築基準の施行が不統一な場合、低コストで耐火性能認定を受けていない発泡材やマスチック製品が使用される余地が生じます。これにより、新築物件における貫通部の総数に対して、認定製品の需要が完全に一致しないというリスクが生じます。また、UL 1479の2025年改訂では、システムの再認定が義務付けられ、これにより試験所での試験および文書化にかかるコストが増加しました。大手サプライヤーはこれらのコストを幅広い製品ポートフォリオに分散させることができますが、中小企業にとってはより大きな負担となる可能性があります。この制約は、新興の建設地域における価格に敏感な住宅および小規模商業プロジェクトで最も顕著に現れています。
セグメント分析
シーラントは、ケーブル束、配管、ダクト、建築接合部など幅広く使用できるため、2025年には防火止材市場シェアの31.24%を占めました。さまざまな基材に対応できる柔軟性により、商業施設、工業施設、住宅施設での幅広い利用が可能となっています。膨張性シーラントは熱によって膨張し、可燃性の配管やケーブル材料が軟化した際に生じる開口部を塞ぐのに役立ちます。2025年のUL 1479規格の改訂により、認定された貫通部防火システムにおいて、試験済みの配合の重要性が高まりました。低揮発性有機化合物(VOC)およびハロゲンフリー製品は、医療、教育、公共の建物において重要視されています。これらの購入者は、環境配慮型の調達要件を防火安全仕様と整合させる傾向があります。モルタルは、圧縮強度と寸法安定性が重要な、高荷重の機械設備や配管の貫通部において、依然として重要な役割を果たしています。
ボード市場は、2031年までCAGR7.07%で拡大すると予測されています。データセンターや大規模商業施設では、初期設置後にケーブル経路が変更される可能性のある箇所にボードが使用されています。再封入可能な形式であれば、恒久的なシール全体を取り外して再構築することなく変更が可能です。また、コンクリート打設前に設置できるため、新しい商業施設やデータセンターのプロジェクトにおいて、埋め込み型デバイスの利用も増加しています。カラーは、金属製の配管がプラスチック製の排水管に置き換わりつつあるアジア太平洋地域の住宅用高層ビルにおいて、重要な役割を果たしています。ラップ、ストリップ、パテ、パテパッドは、特殊なケーブルトレイや装甲ケーブルの用途に用いられています。
地域別分析
アジア太平洋地域は2025年に防火止水材市場の44.58%を占め、2031年までCAGR7.16%で拡大すると予測されています。中国、インド、韓国、日本、および東南アジア諸国連合(ASEAN)諸国では、都市建設や建築基準の変更により需要が支えられています。インドのSP 7:2026では、データセンター専用の用途区分および追加の区画化規定が導入されました。中国における高層住宅および商業建築は、特にプラスチック製排水管が使用される場合において、カラーおよびシーラントの使用を継続的に支えています。ベトナム、インドネシア、フィリピンでは、高密度利用構造物での事故を受けて、建築防火規定が強化されています。日本と韓国では、耐震および防火安全要件の組み合わせにより、高水準の仕様に対する需要が支えられています。こうした状況は、商業および公共施設プロジェクトにおける、より高い耐火性能を備えた貫通部システムの需要を後押ししています。
北米は防火止水材市場において成熟した地域であり、建築基準に基づく仕様や文書化された施工ワークフローが広く採用されています。プロジェクトの初期段階から設備開口部の調整を行うために、ビルディング・インフォメーション・モデリング(BIM)が広く活用されています。関連する高層建築物やリスクカテゴリーに該当するプロジェクトに対する国際建築基準(IBC)の検査要件により、文書化された認定システムの必要性がさらに高まっています。データセンターの建設では、施設内に大規模な電力およびデータ配線が必要とされるため、電気貫通部に対する需要が支えられています。カナダでは、CAN/ULC-S115を通じて米国の要件と密接に整合しており、地域全体で同様の製品要件が求められています。メキシコでは、成長著しい都市において商業建築の需要が増加していますが、規制の施行状況は一様ではありません。データセンターと公共施設が混在していることが、高品質な防火止水アプリケーションへの需要を支えています。
欧州では、建設製品規則の要件および貫通・接合システムに関するEN 1366試験シリーズが基準となっています。英国では、国内規格であるBS 476の分類から、「承認文書B(Approved Document B)」に基づくEN 13501シリーズの分類へと移行しており、これにより既存の製品選定の見直しが促されると予想されます。ドイツ、フランス、および北欧諸国では、コンプライアンス体制が堅固であり、公共調達において低揮発性有機化合物(VOC)配合製品への需要が高まっています。南米市場は依然として規模は小さいもの、ブラジルやアルゼンチンにおける商業建築の拡大に伴い成長を続けています。Sika AGは2026年2月、アルゼンチンとコロンビアに製造施設を開設し、同地域における生産体制を強化しました。中東およびアフリカ市場は、データセンター、病院、複合用途タワーなどを含むサウジアラビアの「ビジョン2030」プロジェクトに支えられています。地域ごとの認証取得と技術サポートを組み合わせたサプライヤーは、これらの発展途上の流通市場においてビジネスチャンスを得ることができます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 消防法規の厳格化と執行の強化
- 高層建築およびインフラ建設
- MEPの普及密度の増加
- 老朽化・建物の改修および防火対策の改修
- データセンター、モジュール式建築、およびプレハブMEPの拡大
- 市場抑制要因
- 認定システムおよび設置費用の負担
- 熟練施工者の不足と施工の複雑さ
- 再浸透、移動、および組立互換性のリスク
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- シーラント
- モルタル
- 鋳込み型デバイス
- 基板
- パテおよびパテパッド
- カラー
- ラップ/ストリップ
- その他のタイプ
- 用途別
- 電気
- メカニカル
- 配管
- その他の用途
- 最終用途産業別
- 商業
- 産業
- 住宅
- その他のエンドユーズ産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- BASF
- Etex Group
- Hilti Corporation
- Knauf Insulation
- Morgan Advanced Materials plc
- Quelfire
- RectorSeal
- ROCKWOOL A/S
- RPM International Inc.
- Sika AG
- Specified Technologies Inc.
- TENMAT Ltd.