


複合樹脂:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Composite Resin - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155617
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
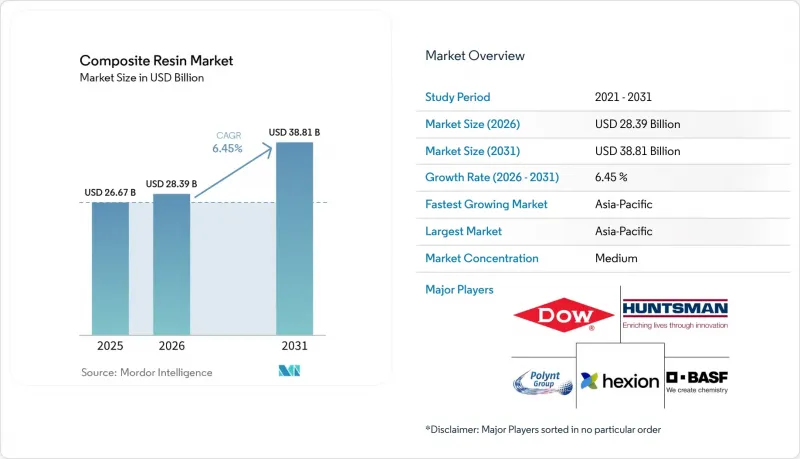
Mordor Intelligenceによると、複合樹脂市場の規模は2025年に266億7,000万米ドルと評価され、2026年の283億9,000万米ドルから2031年までに388億1,000万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは6.45%となる見込みです。
世界の複合樹脂市場の動向と洞察
軽量化と燃費効率の要件
軽量化は、内燃機関車およびバッテリー式電気自動車の双方において、自動車メーカーが複合材料を採用する中心的な理由であり続けています。複合樹脂は、同等の鋼材用途と比較して、構造重量を30%から40%削減することが可能です。バッテリー式電気自動車は、同等の内燃機関車に比べて、重量比で15%から25%多くの樹脂を必要とします。この追加需要は、バッテリーエンクロージャー、パワーエレクトロニクスハウジング、および軽量構造部品によって生じています。これらの部品には、誘電性能や難燃性も求められます。樹脂グレードは特定の車両プログラムの認定を受ける必要があり、その認定には18ヶ月から36ヶ月を要するため、複合樹脂市場は恩恵を受けています。
自動車および輸送プラットフォームの電動化
電動化により、輸送用途における特殊樹脂の性能の重要性が高まっています。2024年の世界の電気自動車販売台数は1,700万台を超えました。バッテリー周辺の用途では、180°C以上の熱安定性、低イオン汚染、およびアンダーライターズ・ラボラトリーズ(UL)94 V-0の難燃等級が求められます。SABIC社は2025年2月、インライン塗装が可能な電気自動車用サービスフラップ向けに「NORYL GTX LMX310」を発売しました。同社によれば、この材料は既存のポリアミドコンパウンドと比較して、平衡吸湿量が85%低いとのことです。自動車メーカー各社は、主要構造部には引き続き熱硬化性樹脂を使用しつつ、内装部品や半構造部品には熱可塑性複合材料を採用しており、これにより複合樹脂市場全体における要件の幅が広がっています
複合材料の製造および認定にかかる高コスト
樹脂システムの認定には、配合設計から量産導入まで18~36ヶ月を要する場合があります。航空宇宙、自動車、風力発電分野での試験には、樹脂グレードおよび顧客プログラムごとに50万~500万米ドルの追加費用が発生する可能性があります。この負担は、複数の顧客プログラムに同時に資金を投入しなければならない中堅サプライヤーにとって、特に大きな課題となっています。また、エポキシ、ポリエステル、ビニルエステルの原料は、原油やナフサの価格変動の影響を受けます。ビスフェノールA、無水マレイン酸、エピクロロヒドリンといった原料を通じて、この価格変動がメーカーの利益率に波及します。同等の密度の用途において、複合樹脂のコストは従来のエンジニアリング熱可塑性プラスチックの3倍から5倍にも上るため、価格に敏感な用途での採用が制限されています。
セグメント分析
2025年、熱硬化性樹脂は複合樹脂市場シェアの64.23%を占めました。その地位は、風力発電用ブレード、航空宇宙用パネル、および工業用配管における確立された適格性によって支えられていました。架橋マトリックスは、多くの主要な構造用途において、依然として商業的に実証済みの選択肢となっています。熱硬化性樹脂は、過酷な使用条件下でも熱的安定性と耐薬品性を提供します。また、熱可塑性樹脂システムに比べ、加工や使用済み製品の管理がより困難です。こうした制約があるにもかかわらず、顧客は実証済みの性能と認定されたサプライチェーンを信頼しているため、中核的な構造用途における代替は依然として困難です。
熱可塑性樹脂は、2031年までCAGR7.23%で拡大すると予測されています。射出成形や圧縮成形のサイクル時間が短いことから、自動車のサブストラクチャー、電子機器の筐体、スポーツ用品への採用が進んでいます。また、その再加工性は、欧州や北米における使用済み製品処理の要件にも合致しています。これらの要件が材料仕様に盛り込まれるにつれ、OEM各社は認定プロセスを加速させています。アルケマ社は、JEC World 2026において、Elium樹脂と再生炭素繊維を使用したリサイクル可能なスピードボードを発表しました。このプロトタイプは、脱重合による化学的リサイクル可能性を実証するとともに、液体熱可塑性樹脂システムがインフューズド構造部品にどのように活用できるかを示しました。
地域別分析
アジア太平洋地域は2025年に複合樹脂市場シェアの42.79%を占めており、2031年までCAGR7.37%で拡大すると予測されています。中国の統合された樹脂生産および複合材料製造拠点がこの地位を支えています。山東省、江蘇省、広東省の製造クラスターでは、石油化学原料の供給と下流の加工が一体となっています。インドでは2025年に陸上風力発電容量が6.34 GW増加し、前年比で85%増となりました。これにより、タミル・ナードゥ州、グジャラート州、ラジャスタン州におけるブレード用エポキシ樹脂およびビニルエステル樹脂の需要が支えられています。日本と韓国は、炭素繊維プリプレグおよび特殊配合樹脂において依然として重要な市場です。
北米では、航空宇宙プログラム、風力発電の開発、および自動車の再設計を通じて需要が牽引されています。テキサス州および中西部における風力発電プロジェクトは、ブレード用複合材料の需要を支えています。五大湖地域における自動車生産も、複合材料製サブアセンブリの需要を支えています。「インフレ抑制法(Inflation Reduction Act)」は、国内のクリーンエネルギー製造への投資を引き続き後押ししています。欧州の複合樹脂市場は、再生可能エネルギーの目標と化学物質規制によって形作られています。REACH規制の要件により、不飽和ポリエステルおよびビニルエステルの用途において、低スチレンおよびスチレンフリーの配合開発が進められています。
ドイツ、英国、フランス、イタリア、および北欧諸国は、依然として欧州における重要なエンドユーザー製造拠点となっています。Cefic UP/VEセクターグループのメンバーが委託した2025年のライフサイクルインベントリ調査によると、不飽和ポリエステル樹脂およびビニルエステル樹脂の地球温暖化係数(GWP)は、従来の数値よりも2%から8%低いことが報告されました。また、同調査では、再生ポリエチレンテレフタレート(rPET)をベースとした樹脂の地球温暖化係数が16%低いことが報告されました。南米、中東・アフリカは、依然として規模は小さいもの、特定の需要要因を持つ市場です。ブラジルでは、ガラス繊維産業の基盤と風力発電セクターが地域の消費を支えています。スコット・ベイダー社は、2024年6月にエスピリト・サント州セラに「スコット・ベイダー・ブラジル」を設立し、Crysticゲルコートおよび金型製品の現地生産を開始しました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 軽量化および燃費効率に関する要件
- 自動車および輸送プラットフォームの電動化
- 風力発電設備容量の拡大
- 耐食性材料に対するインフラ需要
- 自動化された高スループット複合材加工
- 市場抑制要因
- 複合材料の製造コストおよび認定コストの高さ
- 架橋型熱硬化性マトリックスのリサイクルの難しさ
- 修理、点検、および使用済み機器の処理に関するインフラの不足
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 樹脂タイプ別
- 熱硬化性樹脂
- 熱可塑性樹脂
- 製造プロセス別
- レイアップ
- フィラメントワインディング
- 射出成形
- プルトラージョン
- 圧縮成形
- 樹脂トランスファー成形
- その他の製造プロセス
- 用途別
- 自動車・輸送産業
- 建設・インフラ
- 電気・電子機器
- 配管およびタンク
- 風力発電
- 海事
- 航空宇宙・防衛
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Arkema
- Ashland
- BASF
- Dow
- Evonik Industries AG
- Hexion Inc.
- Huntsman International LLC
- KUKDO CHEMICAL CO., LTD.
- Polynt S.p.A.
- SABIC
- Scott Bader Company Limited
- Sumitomo Bakelite Co., Ltd.
- TORAY INDUSTRIES, INC.
第7章 市場機会と将来の展望



