


ノットレス組織制御デバイス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Knotless Tissue Control Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155612
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
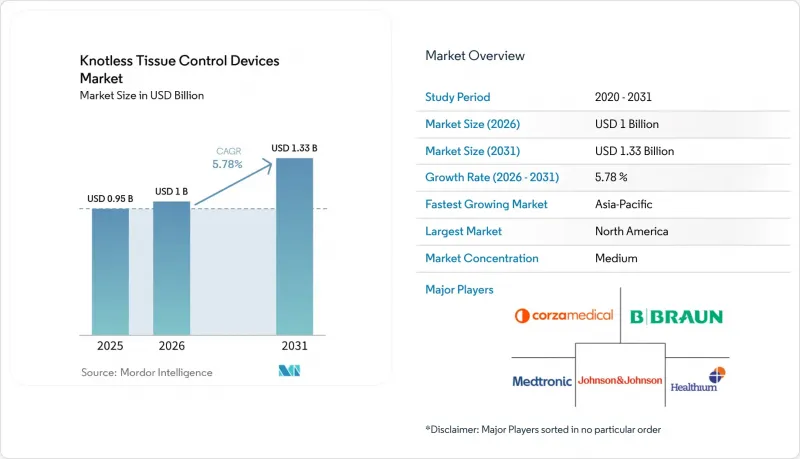
Mordor Intelligenceによると、ノットレス組織制御デバイスの市場規模は、2025年の9億5,000万米ドルから2026年には10億米ドルへと拡大し、2026年から2031年にかけてCAGR5.78%で推移し、2031年には13億3,000万米ドルに達すると予測されています。
世界のノットレス組織固定デバイスの市場動向と洞察
低侵襲およびロボット支援による軟部組織閉鎖術の拡大
ロボット手術は、単に手術件数の増加にとどまらず、ノットレス閉鎖に対する需要の在り方を変えつつあります。米国の22万人以上の患者を対象とした後ろ向き研究によると、ロボット支援下子宮全摘出術におけるノットレスデバイスの使用率は、7年間で2.9%から10.4%に上昇しました。また、同観察期間中、腹壁ヘルニア修復術における使用率は12.2%から25.3%に上昇しました。ロボット心臓手術においては、V-Locバーブ付き縫合糸を使用することで、左心房閉鎖時間が31.3%(11分)短縮されました。これは、従来の縫合糸での16分と比較したもので、再手術や重篤な合併症の増加は見られませんでした。ロボット手術室では、チーム研修の際にデバイスの使用手順が標準化されることが多く、これにより、確立されたワークフローの中で従来の縫合糸が好まれなくなる可能性があります。この傾向は、整形外科、泌尿器科、一般外科、腫瘍学の各分野でロボット手術プログラムが拡大するにつれ、「ノットレス組織制御デバイス市場」を後押しする要因となっています。
手術室時間とスループットの経済性
結節なしデバイスが手術室で採用される理由は、1日あたりの手術件数を向上させることができる時間短縮にあります。ロボット支援子宮全摘出術において、結節なしデバイスにより、調整後の手術室時間が19.1分短縮されました。腹壁ヘルニア修復術においても、調整済み手術時間が17.3分短縮されました。報告された時間短縮によるコスト削減効果は、適用される手術室コストに応じて、子宮全摘出術1件あたり700~2,158米ドル、ヘルニア修復術1件あたり640~1,955米ドルに相当します。外来手術センターの1つの手術室では、通常、1日あたり4~6件の手術を処理しています。17~19分の短縮により、追加の症例を処理する余力が生まれ、これらの施設にとって収益への貢献がより直接的なものとなります。このような運営環境は、調達決定が患者の処理能力と密接に結びついている「ノットレス組織制御デバイス市場」を後押ししています。
高価格設定と導入要件
プレミアム価格設定は、病院での採用を目指すメーカーにとって依然としてアクセス上の課題となっています。バーブ付きノットレスデバイスの米国定価は、12~24個入り1箱あたり150~350米ドルとされていますが、共同購入契約により実際の価格は低下する可能性があります。病院の価値分析委員会は、導入がもたらす臨床的および財務的な見返りを基準に、デバイスの追加導入を検討します。査読付き評価報告によると、バーブ付きデバイスを従来の縫合糸と比較した場合、人工膝関節全置換術1症例あたり平均48.8米ドルのコスト削減効果が確認されています。しかし、この削減額だけでは、病院チャネルにおけるプレミアムクラスの調達要件を満たせない場合もあります。2025年には、インドおよび韓国からFDAの承認を受けた新製品が米国市場に参入し、既存のサプライヤーに対する価格競争が激化しました。
セグメント分析
2025年、非吸収性ポリマー製デバイスは、ノットレス組織固定デバイス市場の42.31%のシェアを占めました。この地位は、恒久的および半恒久的な組織固定、特に長期にわたり機械的完全性を維持しなければならない整形外科および心血管外科の手術での使用を反映しています。この素材は、生分解が継続的な支持という機能的ニーズと相反する臨床環境に適しています。短期吸収性製品は、婦人科および一般的な軟部組織の接近術において中核的な位置を占めています。その吸収パターンは、2~6週間の創傷治癒期間と一致しています。したがって、製品の選択は、予想される治癒経過および術後に必要とされる機械的サポートのレベルに左右されます。
長期吸収性デバイスは、2026年から2031年にかけてCAGR6.65%で成長すると予測されており、この製品分類の中で最も高い成長率を示しています。FDAは2026年5月、腹壁筋膜、膝伸展機構筋膜、深部股関節筋膜、および腹壁ヘルニア閉鎖を含む高張力用途について、「STRATAFIX Symmetric PDS Plus」の承認を行いました。この適応拡大により、長期吸収性デバイスは筋膜閉鎖においてより重要な選択肢となります。高張力部位での採用が継続すれば、製品構成における非吸収性製品の長期的な比重が低下する可能性があります。したがって、長期吸収性デバイスにおける「ノットレス組織制御デバイス市場」の規模は、外科医がこれらの製品を新たに承認された適応症で採用するかどうかに左右されます。
2025年時点で、一方向バーブ付きデバイスは「ノットレス組織制御デバイス市場」の58.24%のシェアを占めました。その主導的な地位は、ロボット手術で採用されている方向性のあるワークフローに起因しています。ロボット手術を行う外科医は、通常、定義された基準点から一方向に向かって組織を閉鎖します。一方向バーブは前方への通過を可能にし、後方への動きを阻止します。この設計は、限られたロボット手術ワークスペース内で行われる閉鎖操作に適しています。また、この構造により、閉鎖作業中の繰り返しの結紮への依存度も低減されます。
双方向型デバイスは、創傷の中心から両端に向かって創傷閉鎖を行うことが可能です。これらは、対称的な張力分布が重要となる、開放手術環境における長い創傷や開腹手術の症例において、依然として有用です。双方向型製品は対称的な創傷管理において理論上の利点を提供し得るもの、ロボット手術の普及により、一方向型設計の重要性はさらに高まっています。ロボット手術のワークフローにより、最も急速に成長している分野において、双方向閉鎖の実用的な価値は低下しています。B. Braun社のAesculap部門は、腹腔鏡下子宮全摘出術において、SymmcoraとMedtronic社のV-Locを比較するBARHYSTER無作為化試験を実施しています。この研究により、「結び目のない組織制御デバイス市場」において主流となっている一方向構造に、競合他社の注目が集まっています。
地域別分析
2025年、北米は世界のノットレス組織制御デバイス市場シェアの41.61%を占めました。米国は、ロボット手術の高い普及率と成熟した外来手術センターセクターを通じて、この地位を支えています。クラスII縫合デバイスに対するFDAの承認プロセスにより、2025年9月から2026年5月にかけて、関連する6件の承認が下りました。この動きは製品サイクルの勢いを維持するものであり、米国の老舗サプライヤーに加え、インドや韓国からの新規参入企業も含まれていました。カナダでは、医療技術評価のスケジュールによって、より慎重な導入プロセスが形成されています。メキシコでは、民間病院の基盤が拡大していることから、低侵襲手術法の普及が進んでいますが、デバイスの普及率は依然として初期段階にとどまっています。
欧州では、コンプライアンス要件が製品参入のペースを左右するため、需要環境が独特です。EU MDR 2017/745では、軟部組織固定製品について再認証の際に最新の臨床エビデンスを提出することが求められています。この要件により時間とコストが増加するため、資金力のあるサプライヤーに有利に働き、小規模な新規参入企業の参入を制限する可能性があります。英国の国民保健サービス(NHS)は、2035年までに年間50万件のロボット手術を目標としており、これによりロボット対応の閉鎖用製品に対する長期的な需要基盤が形成されています。Serag-Wiessner、B. Braun、Resorba Medical、およびAdvanced Medical Solutionsは、この地域で確固たる地位を築いている企業です。その他欧州も、OECD全体に見られる外来手術への移行傾向に追随しており、これにより需要は病院中心の用途を超えて拡大しています。
アジア太平洋地域は、2031年までCAGR7.65%で成長すると予測されており、これは地域別セグメントの中で最も高い成長率です。中国、日本、インド、韓国、オーストラリアが、この成長を支える主要国となっています。スミス・アンド・ネフュー社は、2026年3月に、肩、肘、股関節、膝、足首の軟部組織修復用「Q-FIXノットレス・アンカー」の日本での販売を開始しました。メリル・エンド・サージェリー社は、2025年9月に「PINION PDOノットレス縫合糸」についてFDAの承認を取得し、インドを、高付加価値の輸出市場へのアクセスを有するコスト競争力のある製造拠点として位置づけました。フィールテック社は、2025年10月にバーブ付き外科用縫合糸について米国での承認を取得し、韓国の医療機器輸出能力を反映しています。中国およびインドにおける病院の拡張により、従来は従来の縫合糸を使用していた患者層の間で、高度な創閉鎖法に対する新たな需要が生まれています。中東・アフリカおよび南米は需要の中心地として発展しており、GCC(湾岸協力理事会)加盟国の私立病院や、ブラジルおよびアルゼンチンにおける手術件数が、地域における主な支えとなっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 低侵襲およびロボット支援による軟部組織閉鎖術の拡大
- 手術室の利用時間とスループットに関する経済性
- 手術件数および外来処置件数の増加
- 抗菌性および長期サポート性ポリマーの革新
- 深部および高張力解剖学領域におけるノットレス閉鎖法の採用
- ロボット手術における手技別の標準化
- 市場抑制要因
- 臨床的異質性と従来の縫合糸との比較
- 先端が棘状になっていることによる絡まりや開裂のリスク
- プレミアム価格設定と病院の価値分析に対する精査
- 適応症ごとの研修、表示、および規制の複雑さ
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 短期吸収型医療機器
- 長期吸収型医療機器
- 非吸収性ポリマー製医療機器
- Barb Architecture別
- 一方向棘付きデバイス
- 双方向有棘デバイス
- アンカー・デザイン別
- ループエンドデバイス
- フィクセーションタブ式デバイス
- エンドストッパー装置
- 用途別
- 一般手術
- 婦人科・産科手術
- 整形外科および軟部組織外科
- 心臓血管手術
- 泌尿器科手術
- 美容・形成外科
- 大腸・直腸外科および肥満外科
- その他の用途
- エンドユーザー別
- 病院
- 外来手術センター
- 外傷センター
- 専門外科クリニック
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Advanced Medical Solutions Group plc
- B. Braun Melsungen AG
- CONMED Corporation
- Corza Medical
- DemeTECH Corporation
- Dolphin Sutures
- Genesis MedTech Group
- Healthium Medtech Limited
- Johnson & Johnson
- Medtronic plc
- Serag-Wiessner GmbH & Co. KG
- Shandong Weigao Group Medical Polymer Company Limited
- Smith+Nephew plc
- Stryker Corporation
- Teleflex Incorporated
- UNIFY Surgical
第7章 市場機会と将来の展望



