


眼科用懸濁液:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Ophthalmic Suspension - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155608
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
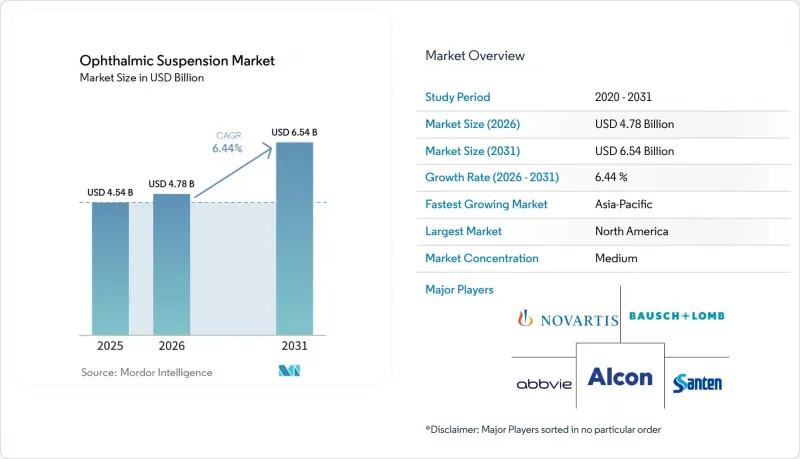
Mordor Intelligenceによると、眼科用懸濁液市場は、2025年の45億4,000万米ドルから2026年には47億8,000万米ドルへと拡大し、2031年までに65億4,000万米ドルに達すると予想されており、予測期間(2026年~2031年)におけるCAGRは6.44%となる見込みです。
世界の眼科用懸濁液市場の動向と洞察
眼感染症および炎症性疾患の有病率の上昇
細菌性結膜炎、角膜炎、眼瞼炎は、世界的に見て局所用懸濁液の主要な適応症であり続けています。眼科用懸濁液市場は、プライマリケア、専門医療、および外科的治療の各領域における治療経路に対応しています。非感染性疾患に起因する失明および視力低下の絶対症例数は147.4%増加しました。糖尿病患者や免疫不全患者の増加により、抗生物質および抗炎症薬の需要が高まっています。また、白内障手術では、術後の感染症管理が必要な明確な期間が生じます。世界中で年間2,800万件の白内障手術が行われており、これが術後プロトコルにおけるステロイド・抗生物質製剤の継続的な使用を支えています。
高齢化と慢性眼疾患の負担増
人口の高齢化は、慢性眼疾患の治療法に対する長期的な需要を支えています。世界の緑内障の症例数は、1990年から2021年にかけて86.3%増加し、当該研究では有病症例数が759万件に達しました。同研究では、人口動態の変化を主な要因として、2040年までに1,180万件に達すると予測されています。70歳以上の成人のうち、70~84歳の年齢層では、緑内障の有病率が年平均1%の増加を記録しました。開放隅角緑内障の治療には、多くの場合2種類以上の点眼薬が必要となるため、患者1人あたりの治療ニーズが高まります。このような長期的な使用により、眼科用懸濁液市場は、選択的医療分野に比べて短期的な経済状況への依存度が低くなっています。
厳格な無菌性、生物学的同等性、および規制要件
眼用懸濁液は、バイアルの有効期間を通じて、無菌性および性能を厳格に管理する必要があります。生物学的同等性の評価においては、粒子径分布、ゼータ電位の安定性、および投与量の均一性について検討しなければなりません。これらの要件により、多くの溶液製剤に比べて開発がより困難になります。また、専門的な製造能力が必要となり、開発プログラムの期間が長期化する可能性もあります。こうした規制上の負担により、眼科用懸濁液市場に参入できるサプライヤーの選択肢は狭まります。また、承認を受けた製造業者が生産中断に直面した場合、供給がより不安定になる可能性もあります。
セグメント分析
2025年、抗生物質を含む眼用懸濁液は35.14%のシェアを占めました。この地位は、一次医療、二次医療、および外科医療の各分野において、細菌感染症の治療および予防に対する需要が継続していることを反映しています。このカテゴリーには、アミノグリコシド系、フルオロキノロン系、および抗生物質とステロイドの配合剤が含まれます。抗炎症性眼用懸濁液は、引き続き第2位の製品カテゴリーを維持しました。これらは、ステロイドに反応する炎症性疾患や、数週間にわたって継続される可能性のある術後のコルチコステロイド投与プロトコルから恩恵を受けています。
緑内障治療用眼科用懸濁液は、2031年までCAGR6.85%で成長すると予測されています。高齢化の進展や、防腐剤無添加のプロスタグランジン製剤の選択肢の拡大が、この成長率を支えています。複合懸濁液は、複数の薬剤を使用する患者にとって新たな選択肢となります。一方で、抗生物質および抗炎症薬製品は、引き続きジェネリック医薬品の開発対象となっています。したがって、眼科用懸濁液市場には、確立された感染症治療の需要と、拡大しつつある緑内障治療の基盤の両方が存在しています。
2025年には、抗生物質が売上高の37.26%を占めました。病院での購入、市中感染性結膜炎、およびジェネリック医薬品の広範な入手可能性が、その主導的な地位を支えました。手頃な単価は、公的医療制度によるこれらの製品の調達を容易にします。コルチコステロイドは、急性炎症や術後ケアにおけるもう一つの主要な治療薬クラスであり続けています。また、フザリウムやカンジダによる角膜炎が未充足ニーズとなっている発展途上市場では、抗真菌薬も依然として重要な役割を果たしています。
緑内障治療薬は、2031年までCAGR7.12%で成長すると予想されています。その開発は現在、確立されたプロスタグランジンアナログやβ遮断薬の枠を超えて広がっています。アムニール社は、2025年9月にビマトプロスト点眼液0.01%についてFDAの承認を取得しました。この製品は、2025年7月時点で米国市場において年間6億8,500万米ドルの市場機会に対応するものでした。こうした動きは、眼科用懸濁液市場において、慢性緑内障の治療が、革新的な製薬企業とジェネリック医薬品メーカーの双方にとって重要であることを示しています。
地域別分析
2025年、北米は売上高の47.36%を占めました。償還制度、専門医の確保、そして確立されたブランド品からジェネリックへの切り替えが、その主導的な地位を支えました。米国は、ブランド品およびジェネリックの眼科用懸濁液の両方において、依然として最大の市場であり続けています。米国の生物学的同等性要件は影響力が大きいため、FDAのジェネリック承認プロセスは世界の開発計画に影響を与えます。したがって、北米は、大規模な償還対象の治療基盤と活発なジェネリック競合を併せ持っています。
欧州は引き続き第2位の地域クラスターとなりました。ドイツ、英国、フランス、イタリア、スペインでは、先発品およびジェネリックの眼科用製品に対する確立された需要があります。この地域は、防腐剤不使用の臨床基準を早期に採用してきました。サンテンは、欧州での開発活動に続き、2024年12月に韓国およびベトナムでSTN1013001の申請を行いました。欧州諸国においては、保険者による給付範囲とジェネリックの市場浸透率が、価格設定において依然として重要な要素となっています。
アジア太平洋地域は、2031年までCAGR10.33%で拡大すると予測されています。人口規模、専門医療の普及率の低さ、および医療投資が、この地域の成長を支えています。中国は、より先進的な緑内障治療薬に対する規制環境の整備が進んでいることを示しています。中東・アフリカおよび南米は、眼科用懸濁液市場において依然として規模が小さく、発展途上の地域です。中東・アフリカではGCC諸国が専門クリニックの整備を主導しており、一方、ブラジルでは処方箋保険の適用範囲拡大を通じて南米の需要を支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 眼の感染症および炎症性疾患の有病率の上昇
- 高齢化と慢性眼疾患の負担の増大
- 白内障、屈折矯正、およびその他の眼科手術の増加
- 新興市場における眼科医療へのアクセス拡大と専門クリニックの増加
- 防腐剤不使用および患者中心の製剤に対する需要
- 複合化と先進的な薬物送達技術の革新
- 市場抑制要因
- 製剤の安定性、沈降、および投与量の均一性に関する課題
- 厳格な無菌性、生物学的同等性、および規制要件
- 眼への刺激および防腐剤の毒性に関する懸念
- ジェネリック医薬品の価格下落、偽造品のリスク、および原薬(API)の供給途絶
- 供給/バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 抗生物質点眼懸濁液
- 抗炎症性眼用懸濁液
- 緑内障治療用眼科用懸濁液
- 潤滑剤および涙液代替懸濁液
- 複合眼科用懸濁液
- その他の製品タイプ
- 治療分野別
- コルチコステロイド
- 非ステロイド性抗炎症薬
- 抗生物質
- 抗真菌薬および抗ウイルス薬
- 緑内障治療薬
- その他の治療分野
- 用途別
- 眼の感染症
- 眼の炎症性疾患
- 緑内障の管理
- ドライアイおよび眼表面疾患
- アレルギー性結膜炎
- その他の用途
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AbbVie Inc.(Allergan)
- Alcon Inc.
- Apotex Inc.
- Bausch+Lomb Corporation
- Bayer AG
- Cipla Limited
- Formosa Pharmaceuticals, Inc.
- Harrow, Inc.
- Hikma Pharmaceuticals PLC
- Kala Pharmaceuticals, Inc.
- Lupin Limited
- Merck & Co., Inc.
- Novartis AG
- Ocular Therapeutix, Inc.
- Otsuka Pharmaceutical Co., Ltd.
- Pfizer Inc.
- Sanofi
- Santen Pharmaceutical Co., Ltd.
- Sun Pharmaceutical Industries Ltd.
- Teva Pharmaceutical Industries Ltd.
第7章 市場機会と将来の展望



