


バーチウォーター:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Birch Water - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155580
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
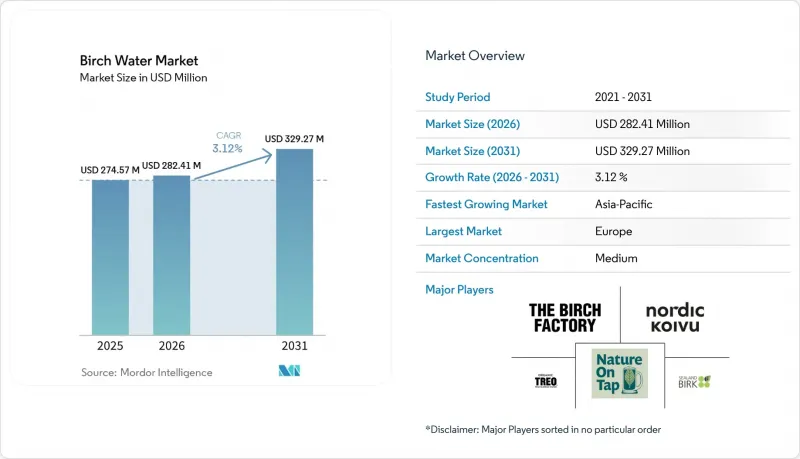
Mordor Intelligenceによると、バーチウォーターの市場規模は、2025年の2億7,457万米ドルから2026年には2億8,241万米ドルへと拡大し、2026年から2031年にかけてCAGR3.12%で推移し、2031年には3億2,927万米ドルに達すると予測されています。
世界のバーチウォーター市場の動向と洞察
ナチュラル、クリーンラベル、低カロリー飲料への需要
バーチウォーター市場は、原材料が明確で、糖分が少なく、製造工程が透明な飲料に対する消費者の関心の高まりから恩恵を受けています。各ブランドは、バーチの樹液を最小限の加工しか施されていない飲料として位置づけており、これにより、添加物の長いリストに頼ることなく、製品の原料源を消費者に伝えることが可能となっています。その低カロリーという特徴は、甘味料を多用した飲料の代替品を求める需要と合致しており、消費者が他のプレミアムウォーター製品と比較する際の実用的な基準を提供しています。こうした嗜好は、特に専門小売店や健康志向の小売チャネルにおいて、原材料リストが簡潔で人工添加物を含まない製品を後押ししています。しかし、多くの消費者はまだバーチサップそのものや、その季節的な採取プロセス、日常的な飲料としての適性について馴染みが薄いため、このカテゴリーでは明確な表示と消費者への情報提供が求められます。
植物由来の機能性水分補給製品の普及拡大
白樺ウォーター市場は、高カフェイン含有量や過剰に強化された配合に依存しない、植物由来の水分補給製品への需要から恩恵を受けています。白樺樹液には、グルコース、フルクトース、リンゴ酸、クエン酸、およびその他の測定可能な化合物が含まれており、これらがその天然の組成を構成しています。この組成により、ブランドは樹液そのものから注意をそらしたり、過度に複雑な製品メッセージを作成したりすることなく、製品の特徴を伝えることが可能になります。このカテゴリーは、プレミアムココナッツウォーターやその他の植物由来飲料も検討対象とする消費者を争奪しており、糖分含有量、味、製品の原産地がますます重要になっています。機能性に関する表示には、欧州の食品表示規制に基づき適切な裏付けが必要であるため、明確で規制に準拠した製品情報の伝達が不可欠です。
短期間で天候に左右される白樺樹液の採取期間
シラカバ樹液市場は、生物学的に制限された採取シーズンに依存しているため、需要の増加に応じて供給を迅速に拡大することが困難です。樹液は春先の芽吹き前に流れ出し、特定の場所での採取期間は通常10日から14日間です。2026年にスペイン北西部の白樺林を対象に行われた調査によると、7日間での平均収量は1本あたり9.5リットルで、1本あたりの収量は1.6リットルから28.5リットルの範囲でした。春の気温上昇は芽吹きを早める一方、霜は樹液の圧力を低下させ、採取を妨げる可能性があり、生産者が対応できる時間は限られてしまいます。フィンランド、バルト諸国、北米からの調達により、単一の産地への依存度を低減できますが、その一方で、物流の複雑さが増し、より厳格な品質管理と原産地管理が必要となる場合があります。
セグメント分析
2025年、バーチウォーター市場におけるシェアの62.15%を、無加糖のバーチウォーターが占めました。この形態は、バーチの樹液の採取と直接結びついた、純粋で最小限の加工しか施されていない水分補給製品という、このカテゴリーのアイデンティティを反映しています。そのシンプルな製品提案は、クリーンラベル飲料への需要と合致しており、ブランドは、原材料を最小限に抑えた製品を好む消費者に対して、親しみやすいメッセージを発信することが可能になります。また、スティル製品では、ブランドが配合に焦点を当てるのではなく、森林の産地、収穫時期、樹液の天然の特性を強調することができます。この形態では配合の変更が最小限で済むため、専門小売店やプレミアムな自然派飲料市場において、このカテゴリーが確立したポジショニングを維持するのに役立ちます。
炭酸入りバーチウォーターは、2026年から2031年にかけてCAGR4.25%で成長すると予測されています。この形態により、ブランドはプレミアムミキサー市場やレストランのメニュー、社交的な飲用シーンに参入することが可能になります。こうした場面では、消費者が従来の炭酸水の代替品を求める傾向があります。また、消費者がノンアルコールの選択肢を求めつつも、プレミアムな飲用体験を期待する場面において、炭酸入りミネラルウォーターと競合することも可能です。炭酸を加えることで、バーチウォーター市場は、主原料であるバーチの樹液から逸脱したり、産地を強調したメッセージを弱めたりすることなく、利用シーンを拡大することができます。ブランドがビタミンを添加したり、機能性に関する表示を行ったりする場合、食品表示規制が依然として適用されます。したがって、製品開発は許可された表示内容に準拠する必要があります。
2025年時点で、無味またはオリジナルのバーチウォーターは、世界のバーチウォーター市場価値の64.72%を占めました。このセグメントは、収穫時の状態に限りなく近い、最小限の加工しか施されていない製品に対する消費者の需要から恩恵を受けています。また、生産者は製品の産地、収穫方法、季節限定性、そして自然な味わいを強調することが可能になります。添加された成分には明確な表示が求められるため、オリジナル製品は産地を重視したブランド戦略において中心的な役割を果たし、プレミアム製品群の中で独自の地位を占めています。オリジナル製品は、専門店や、風味を前面に出した飲料よりもシンプルな成分構成を好む消費者層において、特に重要な位置づけを維持しています。
フレーバー付きバーチウォーターは、2026年から2031年にかけてCAGR3.99%で成長すると予測されています。ベリーや柑橘系のフレーバーを加えることで、プレーンなバーチ樹液の味に慣れていない消費者や、プレミアム飲料のバリエーションを求める消費者にとって、バーチウォーターをより親しみやすいものにすることができます。スウェーデンでは、Hammars Bryggeri社がクランベリーとレモンの2種類のオーガニック・バーチサップを発売し、カフェイン入りエナジードリンクの代替品を求める消費者向けに、これらを天然の機能性飲料として位置づけています。フレーバー付き製品は、カクテルやデザートの調理といったフードサービス分野でも新たな機会を創出する可能性があります。そこでは、その独特な植物由来の風味が、一般的なボトル入り飲料よりも高い実用性を発揮するでしょう。こうした用途は、生産者がバーチサップの利用を小売市場における主要な消費シーンを超えて拡大し、季節的な供給を最適化する一助となる可能性があります。
地域別分析
2025年、欧州は白樺ウォーター市場の44.91%を占めました。北欧およびバルト諸国では、白樺樹液に対する親しみは古くから根付いていますが、ドイツ、英国、フランスでは、プレミアム製品を支える確立されたオーガニックおよび専門小売チャネルが存在します。フィンランドは、消費者の親しみやすさと地域供給を支える生産者基盤を兼ね備えており、森林由来であることがブランドポジショニングの信頼できる要素となっています。ドイツのミネラルウォーターおよび薬用水の売上高は、2025年に名目ベースで増加すると予測されており、これは天然の水分補給手段に対する消費者の関心が高まっていることを示しています。欧州全域で有機認証を受けた食品や飲料の受容と普及が進んでいることから、欧州の生産者や輸入業者は、品質、文書化、製品の取り扱い、および表示に関する基準を定めた食品衛生および有機要件を遵守しなければなりません。
アジア太平洋地域は、2026年から2031年にかけてCAGR4.4%で成長すると予測されており、バーチウォーター市場において最も成長の速い地域となる見込みです。中国は黒竜江省で国内のバーチウォーター生産を展開している一方、日本と韓国では、ウェルネスやスキンケア用途による需要が見込まれており、これは欧米市場における水分補給を主眼とした需要とは異なります。SourceBirch社は、2025年大阪万博を機に、常温保存可能なバーチ樹液技術を国際的な代表団や潜在的な販売代理店に紹介する予定です。常温保存可能な形態は、冷蔵流通への依存度を低減し、主要な都市市場以外の地域での提供の実用性を高める可能性があるため、同地域において特に重要です。
北米は第2位の地域市場であり、米国の自然食品・専門食品小売チャネルや、カナダの健康志向の消費者層に支えられています。このカテゴリーは欧州に比べてまだ定着度が低いため、消費者の認知度を高めるためには、小売店への啓発活動、製品の試飲・試用、オンラインコンテンツが重要となります。OOZ社は2026年6月に、東海岸の50カ所以上の高級店舗への進出を予定しており、カテゴリー開発の初期段階における厳選された小売ネットワークの役割を実証することになります。南米、中東・アフリカは依然として初期段階の市場であり、輸入への依存、価格への敏感さ、コールドチェーンのコストが、より広範な普及を妨げています。プレミアムホテル、バー、スパ、健康志向のレストラン、常温保存可能なパッケージ、およびEコマースは、企業がより広範な小売展開を維持できるようになる前に、ターゲットを絞った市場参入のための潜在的なルートとなります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ナチュラル、クリーンラベル、低カロリー飲料への需要
- 植物由来の機能性水分補給製品の普及
- オーガニックおよび森林由来の飲料のプレミアム化
- Eコマースおよび消費者への直接販売による飲料販売の拡大
- 寒冷地における樹液採取インフラのビジネスチャンス
- 季節の森林産品におけるデジタルトレーサビリティ
- 市場抑制要因
- 短期間で、天候に左右されやすい白樺の樹液採取期間
- 一般的な水分補給製品に比べて割高な価格設定
- 生樹液の鮮度保持期間と加工上の要件
- バーチウォーターの効能や使用方法について、消費者の理解が限られていること
- 消費者行動分析
- 規制展望
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測(金額ベース)
- 製品タイプ別
- スティル・バーチ・ウォーター
- スパークリング・バーチウォーター
- フレーバーのプロファイル別
- フレーバー付きバーチウォーター
- 無香料/オリジナル・バーチウォーター
- 包装タイプ別
- ボトル
- カン
- その他
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア・グローサリー
- オンラインリテールストア
- その他の流通チャネル
- 地域別
- 北米
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- スウェーデン
- ベルギー
- フィンランド
- ノルウェー
- その他の欧州諸国
- アジア太平洋
- 南米
- 中東・アフリカ
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Nordic Koivu Ltd.
- Alaska Wild Harvest LLC
- Sibberi
- The Birch Factory Aps
- TreeVitalise Organic Birch Water
- Tapped Birch Water
- Sealand Birk
- BelSeva
- OselBirch
- Nature On Tap Ltd.
- Treo Brands, LLC
- Sapp Inc.
- Birch Tree Water Co.
- DrinkBirk
- Byarozavik
- Absolutely Wild
- Nordic Tree Water
- OOZ
- Hammers Family Birch
- Birkentree