


南米の航空機整備、修理、オーバーホール:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
South America Aircraft Maintenance, Repair, and Overhaul - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155578
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
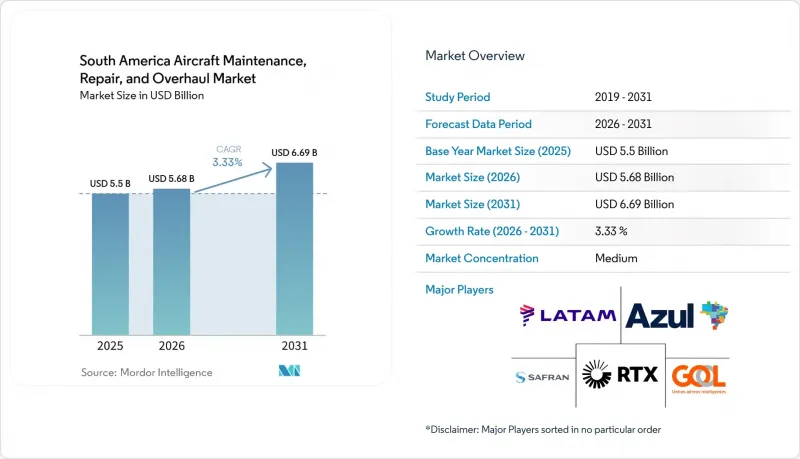
Mordor Intelligenceによると、南米の航空機整備・修理・オーバーホール(MRO)市場の規模は、2025年に55億米ドルと評価され、2026年の56億8,000万米ドルから2031年までに66億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは3.33%となる見込みです。
南米の航空機整備・修理・オーバーホール(MRO)市場の動向と洞察
商用機隊および旅客輸送量の回復
2025年、南米の主要航空市場において、航空機の稼働率は引き続き上昇しました。ブラジルでは前年比9.4%増の1億2,960万人の旅客を輸送し、アルゼンチンでは12%増の5,065万人に達しました。コロンビアは5,752万人の旅客数を記録し、ペルーは5.5%増の4,470万人に達しました。ペルーでは、航空機運航回数も4.6%増の47万6,000回以上を記録しました。整備間隔は飛行時間、着陸回数、および暦時間に連動しているため、運航活動の増加はMRO需要を直接支えることになります。LATAMは、その直接的な例を示しています。2025年の航空機整備費用は5.7%増の8億6,270万米ドルに達しましたが、その一因は運航活動の増加にあります。したがって、継続的な旅客数と機材稼働率は、南米の航空機整備・修理・オーバーホール(MRO)市場全体において、ライン整備、定期点検、部品交換、およびその他の稼働率に連動したサービスを支えています。
機体の老朽化と耐空性に基づく整備需要
南米の航空会社の機隊は、旧型機と新世代のナローボディ機が混在しており、さまざまな整備技術への需要を牽引しています。LATAMは、24機のA320ファミリーのナローボディ機を含む26機を年間で追加した結果、2025年末時点で371機の機体を保有し、機隊の平均機齢は12.2年となりました。GOL Aerotech社は、B737クラシック、B737NG、およびB737 MAX機の整備をサポートし、CFM56-7Bおよび限定的なLEAP-1Bエンジンの整備を実施しています。一方、LATAM社は、プラット・アンド・ホイットニー社との長期整備契約に基づき、PW1100Gエンジンを搭載したA320neoファミリー機を運航しています。規制要件も、ますます信頼性重視のものになりつつあります。ANACは2025年3月にIS 120-017Aを公布し、ブラジルの公共航空輸送事業者向けの許容可能な信頼性プログラムの調査手法を確立するとともに、整備プログラムの要件を米国の規制アプローチにより密接に整合させました。このような多様な機体構成と規制環境が、認証済みの機体、エンジン、コンポーネント、および信頼性管理能力に対する需要を支えています。
熟練技術者および有資格検査員の不足
有資格の整備要員の確保は、南米の航空機整備・修理・オーバーホール(MRO)市場において、重要な能力上の制約要因となりつつあります。ボーイング社の予測によると、ラテンアメリカでは2045年までに4万2,000人の新たな整備技術者が必要になると見込まれており、これは機体数の増加と、業界を離れる労働者の補充の両方を反映したものです。ブラジルではすでに技術研修に対する強い需要が見られます。LATAMは2024年12月、サン・カルロスMROに「メカニックスクール」を開設し、従業員兼学生70名を受け入れ、2025年8月には外部の応募者にもプログラムを開放しました。最初の外部募集では、当初20名の定員に対し約1,700名の応募があり、これを受けて同社は募集枠を拡大しました。継続的な採用と研修のニーズは、MRO事業者がエンジン、アビオニクス、構造整備といった専門分野で能力を拡充するペースを制約する可能性があります。これらの分野では、認定資格の取得や実務経験の蓄積に時間がかかるためです。
セグメント分析
2025年、南米の航空機整備・修理・オーバーホール(MRO)市場において、エンジンMROは推定44.50%を占めました。これは、旧型機および次世代機の両方の機体において、エンジンの点検、修理、オーバーホールが高い付加価値と技術的な複雑さを伴うことを反映しています。この需要は、同地域にCFM56、V2500、LEAP、PW1100Gを搭載した航空機が混在していることによって支えられています。アズール航空はLEAP-1Aエンジンを搭載したA320neoを運航しており、LATAM航空はPW1100G-JMエンジンを搭載したA320neoファミリー機を運航しています。また、アビアンカ航空は追加のA320neoファミリー機向けにLEAP-1Aエンジンを選定しており、GOL航空のB737 MAX機隊ではLEAP-1Bエンジンが使用されています。エンジンのフルオーバーホール能力の確保には、依然として多額の資本、専用工具、および認証が不可欠であるため、エンジンのMROは、大手航空会社傘下、OEMと提携している、あるいは専門特化したプロバイダーに集中した状態が続いています。
コンポーネントMROは、着陸装置、アビオニクス、構造物、その他の修理可能なコンポーネントにわたって地域的な修理能力が発展するにつれ、2031年までCAGR4.75%で拡大し、MROの種類の中で最も急速に成長すると予測されています。2026年4月、DTX Aerospace社とLiebherr-Aerospace社は、ライセンスサービス契約を締結しました。これにより、DTX社のANAC(ブラジル民間航空局)認定を受けたリオデジャネイロの施設が、エンブラエル社製ERJファミリーのノーズランディングギア部品の整備を行うことが認可され、OEMの技術文書、純正スペアパーツ、およびエンジニアリングサポートへのアクセスが可能となりました。機体、ライン整備、および改造活動も、南米に多数導入されている航空機群に支えられ、引き続き重要な位置を占めています。LATAMは2025年末時点で、A320ceoファミリー機223機およびA320neoファミリー機68機を保有しており、2027年から41機のB787に対し、RECARO製プレミアムシートの後付け改修を実施する計画です。こうした動向は、エンジンオーバーホールを超えた、より広範な地域的なMRO能力の強化を後押ししています。
2025年の南米における航空機の整備・修理・オーバーホール(MRO)市場において、固定翼機は推定で84.25%を占めました。これは、同地域の膨大な民間航空機機群および軍用固定翼機プラットフォームに支えられたものです。このセグメントは、旧型機および新世代機における定期的な整備(機体、エンジン、コンポーネントの定期点検を含む)から恩恵を受けています。旧世代の航空機が多数導入されていることから、定期的な整備の需要は引き続き存在しており、民間、貨物、地域航空、政府機関の機隊が、広範かつ継続的な作業量をもたらしています。回転翼機のMROは依然として小規模なセグメントですが、主にブラジルのオフショアエネルギー、公共サービス、捜索救助、航空医療ヘリコプターの運用によって支えられています。
また、固定翼機は最も成長が速い機体タイプになると予測されており、2031年までCAGR4.40%で拡大すると見込まれています。これは、新型ナローボディ機の納入が増加することで、承認済みの整備プログラム、工具、技術データ、訓練を受けた要員、およびコンポーネントのサポートに対する需要が高まるためです。2026年7月、アビアンカは、アブラ・グループとの契約に基づき、A320neoファミリー機50機向けにCFM LEAP-1Aエンジン100基を選定しました。この契約には、アビアンカのA320neoファミリー機およびGOLのLEAP-1B搭載B737 MAX機を対象とした予備エンジンおよび長期サービスも含まれています。アビアンカ社によると、Abraグループ各ブランドにおいて、すでに就航中および発注済みの航空機を合わせると、LEAPエンジンを搭載した航空機は650機以上に達する見込みです。このように拡大する新世代の機体基盤は、南米全域における固定翼機の持続的な整備需要を支えることになります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 商用機および旅客輸送の回復
- 機体の老朽化および耐空性基準に基づく整備需要
- エンブラエルを中心としたリージョナルジェットおよびビジネス航空のエコシステム
- 低コスト航空会社および地域航空会社によるMRO業務の外部委託の拡大
- MRO生産能力の現地化と国境を越えた顧客獲得
- デジタル予測保全およびコネクテッド航空機の導入
- 市場抑制要因
- 熟練技術者および有資格検査員の不足
- 為替レートの変動と輸入部品コストのリスク
- 新世代エンジンおよびアビオニクスにおける現地での修理対応範囲の限定性
- 各国ごとの承認の断片化と、国境を越えたサービス提供開始における摩擦
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- MROの種類別
- 機体MRO
- エンジンMRO
- コンポーネントMRO
- ライン整備
- 改造およびアップグレード
- 航空機タイプ別
- 固定翼機
- 回転翼機
- 用途別
- 商用航空
- 旅客
- 貨物/貨物機
- 軍用航空
- 一般航空
- 商用航空
- サービスプロバイダー別
- 航空会社系MRO
- 独立系第三者MRO
- OEM・キャプティブMRO
- 軍用倉庫
- 地域別
- ブラジル
- コロンビア
- アルゼンチン
- チリ
- ペルー
- エクアドル
- その他の南米諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- MRO Holdings Group
- Azul S.A.(Azul TecOps)
- GOL Linhas Aereas S.A.
- RTX Corporation
- Embraer S.A.
- GE Aerospace(General Electric Company)
- Safran SA
- MTU Aero Engines AG
- Rolls-Royce Holdings plc
- FAdeA S.A.
- IAS-Industria de Aviacao e Servicos
- Helibras(Airbus SE)
- LATAM Airlines Group S.A.
- APAS Chile