


暗号保険:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Crypto Insurance - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155575
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、暗号資産保険市場の規模は、2025年の3億1,000万米ドル、2026年の3億9,000万米ドルから、2031年までに11億7,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は24.56%となる見込みです。
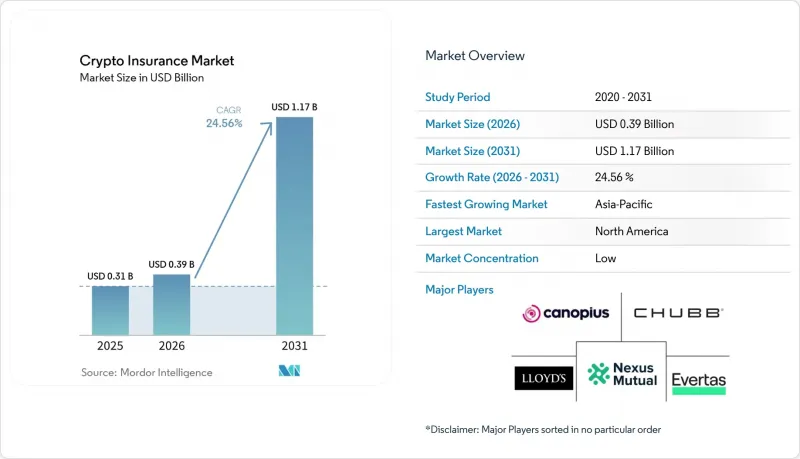
世界の暗号資産保険市場の動向と洞察
機関投資家による採用拡大が需要構成を再編
機関投資家によるデジタル資産の保有拡大に伴い、受託および監督責任を負う企業にとって、保険付きカストディの重要性が高まっています。年金基金、政府系ファンド、登録投資顧問会社は、自己負担による損失リスクに対処できるカストディ体制を採用するよう、より強い圧力に直面しています。この変化により、保護措置は単なるオプションではなく、機関投資家のより広範な参入のための必須条件となっています。2024年7月から施行される韓国の「仮想資産利用者保護法」では、仮想資産サービス提供者に対し、ホットウォレットの保有資産の経済的価値の少なくとも5%に相当する保険または準備金を維持することが義務付けられています。サムスン火災海上保険がKorea Digital Asset向けに提供した保険契約は、当初15%の保険料率で開始され、後に10%で更新されました。これは、新たな管轄区域において、初期の機関投資家からの需要がいかに価格形成を支えるかを示しています。規制上の義務と受託者基準が同時に適用される場合、保険需要が仮想通貨の価格サイクルに左右されにくくなるため、暗号資産保険市場にとって有益となります。
暗号資産犯罪による損失の拡大が、保険の構造的な必要性を裏付ける
2025年に暗号資産サービスから盗まれた資産の価値は34億米ドルに達し、そのうち少なくとも20億2,000万米ドルは北朝鮮の国家支援を受けた主体によるものでした。同情報源によると、これらの主体がサービス侵害の76%を占めており、これは大規模な損害事案が集中していることを浮き彫りにしています。2025年上半期にハッキングされた資産のうち回収されたのはわずか4.2%にとどまり、回収努力が失敗した場合の自己負担による財務的保護の重要性が高まっています。スマートコントラクト関連のインシデントには、ブロックチェーンフォレンジック、コードレビュー、オンチェーンの証拠が必要であり、これらは従来のサイバー保険金請求業務とは異なります。CertiKの記録によると、2025年には760件のオンチェーンインシデントで33億5,000万米ドルの損失が発生し、2024年から37.1%増加しました。これらの事象は、暗号資産保険市場における需要を支える一方で、引受会社に対し、価格設定、積算、および利用可能な保険限度額について慎重な姿勢をとらせています。
データの不足が保険数理上の信頼性を制約
デジタル資産の歴史が浅いことから、引受業務に利用できる安定した損害データの入手が制限されています。AM Bestは2025年、このセクターの運営歴が短く、以前は自己保険に依存していたため、有意義な暗号資産の損害データは依然として乏しいと述べています。また、巨額の損害は、過去の平均値や損害の深刻度に関する仮定を歪める可能性があるため、予測を困難にしています。Chainalysisによると、15億米ドル規模のBybitインシデントは、インシデント価値の中央値の1,000倍以上に達しました。Immunefiは、2024年から2025年にかけて公表された191件のインシデントを記録しており、その総額は46億7,000万米ドルに上ります。保険会社が体系的な保険金請求の長期的な実績を蓄積するまでは、暗号資産保険市場では、いくつかの補償分野において引受能力の制約や保険料の高騰に直面する可能性が高いでしょう。
セグメント分析
2025年、暗号資産保険市場シェアの42.4%を、犯罪・背任・現物保険が占めました。このセグメントは、盗難、従業員の不正、物理的な損失からの保護を必要とする機関系カストディアン、取引所、および財務部門にとって、依然として主要な補償対象となっています。コールドストレージの犯罪補償については、ホットウォレットのリスクに比べて管理環境の評価が容易であるため、ロイズのシンジケートからの参入が増加しています。ホットウォレットの補償は、運用上の脅威やサイバー脅威に頻繁に直面するため、保険料の割増率が高く、セキュリティ要件もより厳格になっています。モザイク・インシュアランスは、ロイズ・シンジケート1609を通じて、サイバーおよび金融機関向け犯罪を組み合わせた商品を発売しました。この商品は、サイバーおよびテクノロジー分野で最大1,000万米ドル、犯罪分野で最大500万米ドルの補償枠を提供しています。この商品は、損失が技術的障害と金融犯罪の両方に関わる可能性がある場合における、統合的な補償の必要性を反映したものです。
サイバー賠償責任保険および技術上の過誤・不作為保険は、2026年から2031年にかけてCAGR29.1%で成長すると予測されています。MiCA、DORA、およびFCAの暗号資産規制により、認可事業者の間でオペレーショナル・レジリエンスや技術的賠償責任への注目が高まっています。これらの要件により、セキュリティ障害、技術的過誤、サービス中断に関連する補償への需要が拡大しています。デジタル資産のカストディおよび犯罪保険、スマートコントラクトおよびプロトコル保険、ステーブルコインおよびDeFiの金融リスク保険、専門職賠償責任保険、インフラ保護保険は、依然として幅広い補償構成の一部を占めています。MiCA第67条は、暗号資産サービスプロバイダーに対し、特定の金融資源を保有する代わりに適格な保険契約を利用することを認めており、これは欧州連合(EU)における賠償責任保険の需要を直接的に後押ししています。したがって、暗号資産保険市場の規模は、確立されたカストディ保護と、規制対象の技術リスクに対する新しい形態の保険契約とが組み合わさった状態が続いています。
2025年、従来の集中型かつ規制対象の保険が、暗号資産保険市場のシェアの68.3%を占めました。ロイズのシンジケートや専門の認可保険会社が機関投資家向けの保険引受を主導したのは、規制対象の取引所や機関投資家が、格付け付きの補償をしばしば要求するためです。こうした彼らの地位は、より大きな引受能力、確立された保険金請求プロセス、および正式なコンプライアンス・プログラム内での受容性も反映しています。分散型プロトコルは、ほとんどの法域において、保険会社の適格要件をまだすべて満たすことはできません。2025年7月に立ち上げられた「Native Risk Collective」は、検証済みのセキュリティ対策と保険料の割引を連動させ、Mosaic Insurance、Chaucer、およびセキュリティ技術ベンダーを結集させました。このプログラムは、従来の保険引受能力が技術的な対策を活用して引受の信頼性を向上させている様子を示しています。
分散型およびオンチェーンの相互保険・補償プロトコルは、2026年から2031年にかけてCAGR36.3%で成長すると予測されています。これらのモデルは、スマートコントラクトによる資金プールとコミュニティガバナンスを活用し、従来の保険約款の適用範囲外となり得るリスクに対処します。Nexus Mutualは2025年にSymbioticと統合し、再ステーキング資本を裏付けとする利回り創出型の再保険層を構築しました。この仕組みにより、専用の遊休準備金にのみ依存することなく、実効キャパシティを拡大することが可能です。購入者が規制対象の補償とオンチェーンのリスク移転の両方を必要とする場合、ハイブリッド型および代替的なリスク分担モデルは依然として重要な役割を果たします。『Journal of Banking and Finance』誌の調査は、ベーシスリスクとデフォルトリスクが中程度にとどまる状況において、DeFi保険の役割を裏付けています。したがって、暗号資産保険市場の規模は、規制対象のリスク移転モデルとオンチェーンのリスク移転モデルの両方が徐々に採用されることで、恩恵を受けると予想されます。
地域別分析
2025年、北米は暗号資産保険市場シェアの41.1%を占めました。同地域は、機関投資家のデジタル資産資本の集中、登録投資顧問、専門の引受業者、および超過・余剰市場キャパシティの恩恵を受けています。2025年に米国下院で可決された「デジタル資産市場明確化法(Digital Asset Market Clarity Act)」は、デジタル資産全般にわたるSEC(証券取引委員会)およびCFTC(商品先物取引委員会)の責任範囲を定義することを目的としていました。また、「GENIUS法」は、準備金基準や開示に関する不確実性を軽減するステーブルコインの枠組みも提供しました。暗号資産上場投資信託(ETF)や取引所登録に関するカナダの姿勢に加え、メキシコにおける個人投資家の活動拡大も、同地域の需要を後押ししています。北米の優位性は、より大きな単一リスク限度額を組み立てることができる、専門的なマネージング・ジェネラル・エージェントや共同保険構造の充実度にも表れています。この充実度により、保険会社は単一のバランスシートに依存することなく、より大規模な引受案件を分担することが可能となります。この地域的な構造により、既存の買い手は他の多くの市場に比べて、専門的な引受サービスへのアクセスが容易になっています。
2025年、欧州は地域市場として第2位の規模となりました。MiCAは2024年12月から完全に施行されており、保険会社が規制対象の暗号資産サービスプロバイダーと関わる方法を再構築しました。第67条により、適格な保険補償は、欧州連合(EU)加盟27カ国全体における財務資源要件を満たすことが可能となっています。DORAは2025年1月17日から適用され、業務継続性に関する要件が追加されたことで、保険契約の更新交渉にますます大きな影響を及ぼしています。英国は依然としてMiCAの適用外ですが、ロイズ・オブ・ロンドンやFCAが策定中の暗号資産フレームワークを通じて、保険引受能力を提供しています。ドイツ、フランス、ベネルクス諸国は、サービス提供者がMiCAの認可を取得し、保険適用を事業要件に組み込むにつれ、重要な需要拠点となっています。
アジア太平洋地域は、2026年から2031年にかけてCAGR29.8%で成長すると予測されています。シンガポール、香港、オーストラリアは、ライセンシング、機関投資家の資金流入、および活発なデジタル資産取引を通じて、この成長を支えています。香港の証券先物委員会は2025年に「A-S-P-I-Re」ロードマップを発表し、規制対象となる仮想資産活動の範囲を拡大するとともに、正式な保険契約の締結を奨励しています。シンガポールは2025年6月30日に「デジタルトークンサービスプロバイダー」の枠組みを発効させ、オフショアプロバイダーに対し、ライセンスの取得およびマネーロンダリング防止・テロ資金供与対策(AML/CFT)規則の遵守を義務付けました。カノピウス社は2025年2月、香港を拠点とするMGA(管理型代理店)のキュービット社を、アジア太平洋地域における初のロイズ・カバーホルダーとして選定し、カストディおよび犯罪関連商品の地域的な販売網の構築を支援しました。中東、南アフリカ、南米は依然として規模の小さい機会領域ですが、UAE、ブラジル、その他の活発な市場では、カストディおよび賠償責任保険に対する需要が生まれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- デジタル資産に対する機関投資家の採用と投資の拡大
- カストディ、取引所、およびデジタル資産の賠償責任保険に対する需要の高まり
- DeFiおよびトークン化資産の拡大により、保険対象となるリスクエクスポージャーが増加しています
- 仮想通貨の盗難、サイバー攻撃、スマートコントラクトの悪用事例の増加
- デジタル資産プラットフォーム間における組み込み型保険の統合
- 暗号資産リスク分析および専門的な引受能力の向上
- 市場抑制要因
- 過去の損失データの不足とリスク・モデリングにおける不確実性の高さ
- 高リスクな暗号資産エクスポージャーに対する引受能力の制限
- 高額な保険料と制限的な補償条件
- 市場損失、ユーザーによる誤操作、およびシステム障害に関する広範な補償除外事項
- 価値およびサプライチェーン分析
- バリューチェーンおよびエコシステム分析
- リスク発生主体および被保険者
- ブローカー、MGA、保険会社、再保険会社
- 引受、リスク評価および保険金請求管理
- 規制情勢
- 欧州連合:MiCAおよびDORA
- 米国:デジタル資産およびステーブルコインの規制
- 英国:FCAの暗号資産規制の枠組み
- アジア:香港証券先物委員会(SFC)およびシンガポール金融管理局(MAS)の枠組み
- アラブ首長国連邦:VARAの規制枠組み
- 国際基準:FATFのAML/CFTおよびOECDのCARF
- 技術およびリスク管理の展望
- デジタル資産のカストディおよびセキュリティインフラ
- スマートコントラクトおよびプロトコルのリスク評価
- ブロックチェーン分析とオンチェーン監視
- 自動化およびスマートコントラクトに基づく保険金支払いの処理
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 調査範囲別
- 犯罪・横領・現金保険
- サイバー賠償責任およびテクノロジー過誤・不作為保険
- 専門職・賠償責任保険
- 不動産・ハードウェア保険
- その他の特殊・ハイブリッド型補償
- 保険モデル別
- 従来型の一元管理型/規制型保険
- ハイブリッドおよび代替リスク移転モデル
- 分散型/オンチェーンの相互保険および補償プロトコル
- 流通チャネル別
- 直販
- ブローカーおよび専門仲介業者
- 組み込み/プラットフォーム別流通
- デジタル保険マーケットプレースおよびオンラインチャネル
- エンドユーザー別
- 集中型取引所および取引プラットフォーム
- 認定カストディアンおよびデジタル資産ウォレット/カストディプロバイダー
- DeFiプロトコルおよび分散型/Web3組織
- 機関投資家および資産運用会社
- その他のデジタル資産事業
- 個人投資家
- 保険対象資産/エクスポージャー別
- 仮想通貨
- ステーブルコイン
- その他の代替可能なトークンおよびトークン化資産
- 非代替性トークン(NFT)
- デジタル資産インフラおよび関連する業務上のエクスポージャー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- タイ
- マレーシア
- シンガポール
- ベトナム
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析(上位5~6社)
- 企業プロファイル
- Chubb Limited
- Munich Re
- Evertas
- Marsh McLennan
- Aon plc
- Arch Insurance Group
- Lloyd's of London
- AXA XL
- Beazley
- Canopius
- Tokio Marine HCC
- Coincover
- Nexus Mutual
- Relm Insurance
- InsurAce
- Etherisc
- Bridge Mutual
- Neptune Mutual
- OpenCover
- Nayms