


鋼管とチューブ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Steel Pipes and Tubes - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155553
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
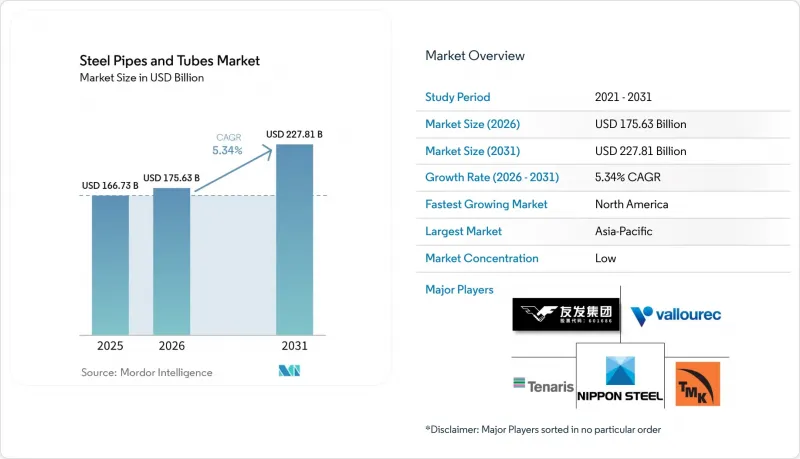
Mordor Intelligenceによると、鋼管・チューブ市場の規模は2025年に1,667億3,000万米ドルと評価され、2026年の1,756億3,000万米ドルから2031年までに2,278億1,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.34%となる見込みです。
世界の鋼管・チューブ市場の動向と洞察
インフラの更新と都市公共事業の拡大
老朽化した都市インフラ網を背景に、新規建設サイクルへの依存度が低く、計画、調達、設置、修理、保守の各段階にわたり実施可能な配管交換プログラムが推進されています。2025会計年度には、米国の州回転基金(State Revolving Funds)から、飲料水および下水インフラ向けに120億米ドルが拠出されました。この資金調達枠組みにより、需要が単一の建設シーズンに集中することなく、複数の調達期間にわたり、水道本管、下水道システム、および関連する管製品への需要が支えられています。自治体が高強度、長寿命、あるいは人口密集地域での地表への影響を軽減する非開削工法との互換性を求める場合、鋼管市場は恩恵を受けます。改修プログラムでは、小口径の精密製品を取り扱うサプライヤーだけでなく、従来のラインパイプのサプライヤーにも有利に働く可能性があります。これは、地域のネットワーク工事において、多様な製品サイズや請負業者への確実な納入が求められるためです。こうした工事は、大規模な新規送水プロジェクトを超えた需要を拡大し、単一の最終用途サイクルへの依存度を低減すると同時に、多角的な生産者にとって、日常的な交換工事と、より技術的に高度な公益事業設備のアップグレードの両方に対応する機会をもたらします。
石油・ガスパイプラインの更新および拡張
石油・ガスへの投資は、北米、中東、アジア太平洋地域において、依然としてパイプ需要の主要な源泉となっています。これらの地域では、生産、輸送、処理、および既存ネットワークの維持管理に関わるプロジェクトが行われています。開発業者は、2026年から2027年にかけて、米国で1日あたり449億立方フィートの天然ガスパイプライン容量の増設を計画しており、その容量の70%はすでに建設中です。LNG輸出施設とガス火力発電のいずれも、輸送および供給ガスの接続を必要としており、これによりパイプ需要は輸出インフラと国内の電力需要に結びついています。また、新規油田の開発が鈍化した場合でも、パイプライン事業者は既存システムの性能と安全性を維持しなければならないため、健全性要件が更新注文を支え続けています。したがって、鋼管市場は、拡張プロジェクトと既存ネットワークの維持管理の両方から需要を集めており、その要件はパイプラインの直径、肉厚、材料グレード、コーティング、および最終用途条件によって異なります。大口径・厚肉仕様の製品については、複数のプロジェクトが同時に建設段階に入ると、製鋼所の稼働能力が逼迫する可能性があります。そのため、製造能力と確実な納品は、プロジェクトのスケジュールにとって極めて重要となります。
鉄鋼、スクラップ、エネルギーコストの変動
鉄鋼原料やエネルギーコストは急速に変動する可能性があり、パイプおよびチューブの利益率に圧力をかけます。熱間圧延コイルは溶接製品の主要な原材料である一方、ビレットやエネルギーコストはシームレスチューブの生産に影響を与えます。上流の鉄鋼生産能力を保有している、あるいは長期的な供給契約を結んでいるメーカーは、こうした変動をより効果的に管理することができます。独立系メーカーは、投入コストがパイプの販売価格よりも急速に上昇した場合、利益率の圧迫に直面する可能性があります。また、原材料や電力コストが変動し続ける状況では、買い手も契約価格の変動に直面する可能性があります。
セグメント分析
2025年、シームレス管は鋼管・チューブ市場シェアの66.12%を占め、要求の厳しい石油・ガス、発電、化学処理サービス分野における確固たる地位を反映しています。シームレス管は溶接継ぎ目がないため、圧力、温度、またはサワーサービス条件により材料性能に高い要求が課される用途での使用に適しています。石油用管材、ボイラー管、および特定の水素輸送ラインは、こうした用途の重要な例として挙げられます。この製品の役割は、初期購入コストの安さよりも、主に運転条件やプロジェクトの仕様によって決定されます。したがって、シームレス製品に関連する鋼管市場の規模は、耐圧性、一貫した金属組織、および稼働の信頼性を優先する投資によって支えられています。
電気抵抗溶接(ERW)は、建設、都市公益事業、および低圧ガス配管プロジェクトに支えられ、2031年までCAGR6.05%で拡大すると予測されています。この製法は、その性能が運転環境に適しており、顧客が納入コストを重視する場合に、効率的に大量供給が可能です。電気抵抗溶接管は、特に交換工事に適しています。これは、自治体や配管システムにおいて、標準化され、容易に入手可能な寸法が求められることが多いからです。サブマージアーク溶接(SAW)は異なる要件に対応しており、長距離の石油、ガス、および水輸送システム向けに大口径製品を供給しています。二酸化炭素輸送用の溶接管グレードに関する調査により、認定されたERWサプライヤーが対応可能な用途が拡大する可能性があります。これらの進展は、重要な条件下におけるシームレス管の需要を置き換えるものではありませんが、溶接製品の潜在的な需要を拡大させる可能性があります。
地域別分析
2025年、アジア太平洋地域は鋼管市場の58.51%のシェアを占め、同地域は世界の消費および製造において中心的な役割を果たしています。中国、インド、日本、韓国は、大規模なインフラ需要と、相当な鋼管生産能力を兼ね備えています。中国は、エネルギーネットワーク、都市の公益事業、産業投資、そして広範な国内製造基盤を通じて需要を支えています。インドは、建設、配水システム、産業ユーザー、および国内のインフラプロジェクトに対応するため、鋼管生産能力を拡大しています。一方、日本と韓国は、特殊なエネルギー用途、海洋関連、および高付加価値グレードの製品に重点を置いています。したがって、アジア太平洋地域の鋼管市場には、コスト重視の大量生産と、特定のプレミアム用途における高度な技術力の両方が含まれています。
北米では、LNGインフラ、天然ガスパイプライン、老朽化設備の更新プログラム、および電力需要の増加に支えられ、2031年までCAGR5.89%で成長すると予測されています。開発各社は、2026年から2027年にかけて、米国で1日あたり449億立方フィートの天然ガスパイプライン容量の増設を計画しています。カナダは、天然ガスの輸送および製鋼・パイプ仕上げ能力への投資において、依然として重要な位置を占めています。テナリス社のオンタリオ州における事業計画には、セミプレミアム規格および米国石油協会(API)規格の接続部向けとして、熱間圧延、伸長加工、熱処理、試験、仕上げ、ねじ切りが含まれています。
欧州では、エネルギーコストやコンプライアンスコストが比較的高い状況にありますが、水素ネットワークプロジェクトにより、認定されたラインパイプの需要が生まれる可能性があります。炭素排出量の報告要件が強化されるにつれ、調達決定において、文書化された排出データや低炭素鋼の認証の重要性が高まっています。南米では、プレミアム管や保護コーティングを必要とする深海プロジェクトを含む、沖合の石油・ガス事業が追い風となっています。中東およびアフリカの需要は、炭化水素開発、送水、産業インフラに関連しています。これらの地域における鋼管市場のシェアは依然としてアジア太平洋地域の水準を下回っていますが、プロジェクトによっては高付加価値の仕様が求められる場合があります。国際的なサプライヤーや地域の製鉄所は、長期にわたるエネルギーおよび水関連の投資の近くに生産能力を配置しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- インフラの更新と都市公共事業の拡大
- 石油・ガスパイプラインの更新および拡張
- 水素、炭素回収、および地熱パイプラインの開発
- 発電およびプロセス産業の拡大
- 高圧用途向けの高度なチューブ要件
- 市場抑制要因
- 鉄鋼、スクラップ、およびエネルギーコストの変動
- 脱炭素化に向けた資本要件と排出規制の遵守
- プラスチック、複合材、アルミニウム製配管への代替
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 技術別
- シームレス
- 電気抵抗溶接
- サブマージアーク溶接
- 素材別
- 炭素鋼
- 合金鋼
- ステンレス鋼
- その他
- 用途別
- 石油・ガス
- 化学・石油化学
- 自動車・輸送産業
- 発電所
- 建設
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- APL Apollo
- ArcelorMittal
- BAOWU Metal
- HYUNDAI STEELPIPE
- JFE Steel Corporation
- Jindal SAW Ltd.
- NIPPON STEEL CORPORATION
- SeAH Steel Corporation
- Tata Steel Limited
- Tenaris
- Tianjin Youfa Steel Pipe Group Co., Ltd.
- TMK
- United States Steel Corporation
- Vallourec
- Zekelman Industries
第7章 市場機会と将来の展望



