


乳児用光線療法装置:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Infant Phototherapy Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155549
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、乳児用光線療法装置の市場規模は、2025年に2億6,139万米ドル、2026年に2億7,171万米ドルとなり、2031年までに3億2,979万米ドルに達すると予測されており、2026年から2031年にかけてCAGR3.95%で成長すると見込まれています。
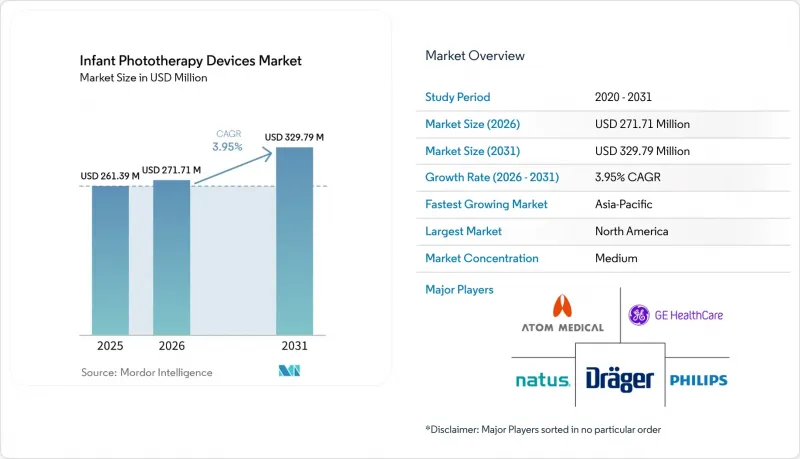
世界の乳児用光線療法装置市場の動向と洞察
新生児黄疸の高い発生率が装置の需要を支えています
新生児黄疸は、生後1週間以内に、世界的に見て正期産児の60%、早産児の最大80%に発症します。この臨床的負担により、光線療法はあらゆる新生児医療現場において重要な役割を果たし続けており、乳児用光線療法機器市場に持続的な治療基盤を提供しています。推定では、新生児の10%が積極的な光線療法を必要としており、WHOの出生数推計に基づくと、これは年間1,300万~1,400万人の乳児に相当します。入院患者における重度の新生児黄疸の割合は、WHOの各地域で0.73%から3.34%の範囲にあり、アフリカおよび東南アジア地域で最も高い発生率が報告されています。このような地理的分布により、これらの地域では機器の価格手頃さと安定した供給がより重要視されています。また、臨床資源が限られている環境でも確実に機能する機器への需要を支える要因となっています。
早産および低出生体重児の増加が、臨床適応範囲を拡大
早産児や低出生体重児は、重度の高ビリルビン血症のリスクが高く、光線療法を必要とする新生児の数が増加しています。早産児は多くの場合、より長期の治療やより強い照射強度を必要とするため、このリスクプロファイルは新生児用光線療法機器市場にとって重要です。また、両面治療が必要となる場合もあり、1回の治療あたりの機器使用回数が増加することになります。2026年に行われたネットワークメタ分析によると、早産児に対する両面光線療法は、片面治療よりも総血清ビリルビンの減少率が高いことが判明しました。この知見は、オーバーヘッドライトと光ファイバーブランケットを組み合わせたシステムへの需要を裏付けています。また、新生児光線療法機器市場において、インキュベーター内の健康状態が不安定な乳児の周囲でも安全に使用できる設計が支持される要因となっています。
先進的な装置の高い初期費用が新興市場での調達を制約
先進的なLEDシステムは、新興市場における公的調達予算に負担をかける可能性があります。両面照射ユニットやモニタリング機能を統合したシステムは、基本的な天井設置型機器よりも高い導入コストを必要とします。南アジアやサハラ以南のアフリカの病院では、資本予算が限られている場合、単一の蛍光灯ユニットを使い続ける可能性があります。これにより、照射強度の性能が低下し、臨床上のニーズが十分に満たされない恐れがあります。総所有コストには、照度測定ツール、眼保護具、および非LED機器用の交換用ランプも含まれます。乳児用光線療法機器市場のメーカー各社は、モジュール式やバッテリー対応のシステムでこれに対応していますが、入札に基づく調達プロセスは販売サイクルを長期化させ、利益率を圧迫する可能性があります。
セグメント分析
2025年時点で、発光ダイオード(LED)は光源セグメントの48.31%を占めており、2031年までCAGR5.65%で拡大すると予測されています。LEDシステムは、ビリルビンの吸収要件に合致する450~475 nmの波長範囲で動作します。2025年の研究によると、最新の装置では48~96時間以内にビリルビン値を28~43%低減することが確認されました。また、報告された比較において、蛍光灯式の代替品に比べ、発熱量が少なく、有害事象の発生も少なかったことが示されています。乳児用光線療法装置業界では、エネルギー効率、ランプの耐久性、および安定した光出力がますます重視されています。
蛍光灯は、初期費用が依然として重要な要素となる資源の限られた環境において、一定の導入実績を維持しています。その寿命はLED機器に比べて短いため、定期的なメンテナンスが必要となります。石英ハロゲンランプは、発熱量が高いため新生児の不感性水分損失を増加させる恐れがあることから、使用が減少傾向にあります。ガス放電管は、特殊な複合システムにおいて限定的な役割にとどまっています。IEC 62471の安全要件および臨床的な照度に関する指針により、乳児用光線療法装置市場においてLEDを中心とした設計がますます支持されています。
2025年のケア環境別市場規模において、病院およびNICU(新生児集中治療室)は乳児用光線療法装置市場の75.24%を占めました。医療機関でのケアでは、照度モニタリング、血清ビリルビン検査、および継続的な看護管理を行うことが可能です。これらの機能は、神経毒性のリスク要因を持つ新生児にとって依然として不可欠です。米国小児科学会(AAP)は、在胎週数38週未満の早産児および溶血性疾患を有する新生児を、慎重な管理を必要とする患者として特定しています。北米およびアジア太平洋地域で進行中のNICUプロジェクトは、2031年まで医療機関による調達を後押しし続けるでしょう。
在宅ケアの市場規模は、2026年から2031年にかけてCAGR5.22%で拡大すると予測されています。体系化されたプログラムにより、適切な低リスクの正期産新生児は、入院ベッド以外でも治療を受けることが可能となります。2026年のシステマティックレビューでは、選定された在宅患者と入院患者の間で、総血清ビリルビンの減少量が同等であることが確認されました。また、体系化された「病院在宅プログラム」における在宅光線療法では、再入院率が3.5%であり、コストが70%低減されたことも報告されています。シンガポールの「KKH@Home」プログラムでは、2024年4月から12月にかけて134名の患者を登録し、200入院ベッド日を削減しました。これは、乳児用光線療法機器市場において、コンパクトな光ファイバー式、携帯型、およびウェアラブル機器の役割を裏付けるものです。
地域別分析
2025年、北米は地域シェアの36.61%を占めました。同地域は、充実したNICU(新生児集中治療室)のインフラと、高スペック機器の積極的な調達により恩恵を受けています。テキサス・チルドレンズ病院は2026年8月、3,900万米ドルを投じたオースティン拠点の拡張計画を発表し、病室収容能力を14室から31室に増やす予定です。このプロジェクトは、2027年秋に完成すれば、年間最大300件の追加患者治療に対応できる見込みです。こうした拡張により、乳児用光線療法機器市場において、光線療法システムおよび関連するモニタリング機器に対する継続的な購入需要が生まれています。
2025年、欧州は地域別シェアで第2位を占めました。ドイツ、英国、フランスが、同地域の収益の大部分を占めています。ドイツでは、生後72時間以上の健常な正期産児に対して20 mg/dLをトリガー値とするなど、年齢層別のビリルビン閾値が採用されています。ドイツの新生児病棟では、光生物学的安全性に対する厳しい要件があるため、LEDシステムの導入率が非常に高くなっています。ハレ大学病院では、治療中に母乳育児や肌と肌の接触をサポートする光線療法用スリーピングバッグシステムの試験が行われました。
アジア太平洋地域は、2026年から2031年にかけてCAGR5.65%で、最も急速に成長している地域です。「健康中国2030」計画の下、中国のNICU(新生児集中治療室)の収容能力は2020年から2025年にかけて年率7~8%拡大し、国内の機器需要を支えています。中国における光線療法装置の導入台数は、2030年までに20万台を超えると予測されています。インドでは、医療機関での出産件数の増加や新生児スクリーニング要件の強化も、乳児用光線療法装置市場の地域的な需要を支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 新生児黄疸の発生率が高め
- 早産および低出生体重児の出産件数の増加
- 新生児集中治療の受け入れ能力の拡大
- 省エネ型LEDシステムへの移行
- 在宅光線療法および早期退院プログラム
- 治療中の親子接触に対する需要
- 市場抑制要因
- 先進的なデバイスにかかる高い初期費用
- ビリルビンおよび放射照度の継続的なモニタリングの必要性
- 在宅介護における介護者のコンプライアンスとフォローアップのリスク
- デバイスの性能と放射照度の測定値にばらつきがある
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 光源別
- 蛍光灯
- 発光ダイオード
- 石英ハロゲンランプ
- ガス放電管
- ケア環境別
- 病院および新生児集中治療室
- 新生児クリニックおよび産科センター
- 在宅ケア環境
- その他の介護施設
- 治療強度別
- 標準強度の光線療法
- 高強度光線療法
- オーバーヘッド式と光ファイバー式光線療法の併用
- 臨床用途別
- 生理的黄疸
- 母乳性黄疸
- 早産児の黄疸
- その他の臨床用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Atom Medical Corporation
- BabyBloom Healthcare B.V.
- Bistos Co., Ltd.
- BPL Medical Technologies Pvt. Ltd.
- Dragerwerk AG & Co. KGaA
- Fanem Ltda
- GE HealthCare
- Heal Force Bio-Meditech Holdings Limited
- Ibis Medical Equipment and Systems Pvt. Ltd.
- Koninklijke Philips N.V.
- Natus Medical Incorporated
- NeoLight LLC
- NeoMedLight
- Nice Neotech Medical Systems Pvt. Ltd.
- Ningbo David Medical Device Co., Ltd.
- Phoenix Medical Systems Pvt. Ltd.
- Shenzhen Comen Medical Instruments Co., Ltd.
- Zhengzhou Dison Instrument and Meter Co., Ltd.
第7章 市場機会と将来の展望



