


エアロゲル断熱材:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Aerogel Insulation - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155542
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、エアロゲル断熱材の市場規模は、2025年の14億7,000万米ドル、2026年の16億6,000万米ドルから、2031年までに31億8,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は13.87%となる見込みです。
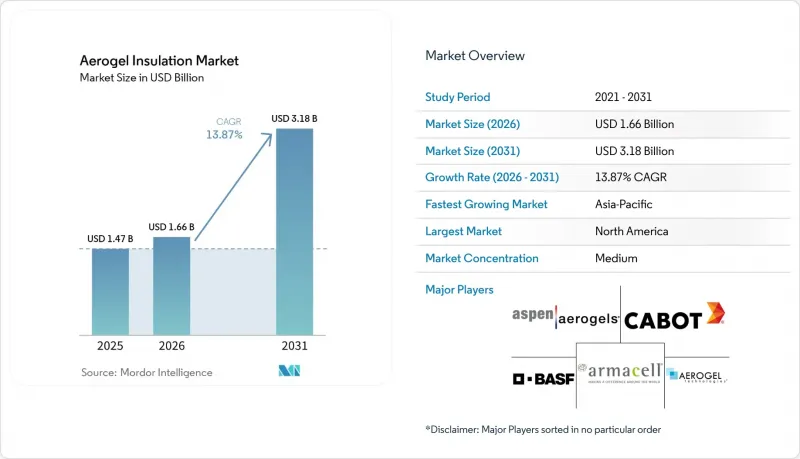
世界のエアロゲル断熱材市場の動向と洞察
エネルギー効率規制の強化
カリフォルニア州の2025年版「タイトル24」基準は2026年1月1日に施行され、非住宅用の金属枠組壁構造において連続断熱材の使用が義務付けられました。改正されたEUの「建築物のエネルギー性能に関する指令」および関連する2025年の委任規則では、コスト最適化された建築物の性能と大規模改修のための方法が定められています。これらの規制により、床面積や壁の厚さが重要な要素となる場面において、薄型で高性能な断熱材の重要性がさらに高まっています。中国のGB/T 46993-2025は2026年7月1日に施行され、設計機関に対し、建築物に使用されるエアロゲルブランケットに関する国家規格が提供されました。歴史的建造物の改修においても、ファサードの変更は制限され、内部空間も制約を受けることが多いため、エアロゲル断熱材市場が支えられています。2026年に実施されたエアロゲル・プラスターを用いた改修に関する研究では、保護対象建築物の建築的特徴を変えることなく、年間冷暖房エネルギー需要が低減されたことが明らかになりました。
LNGインフラおよび極低温断熱材の拡大
LNGの輸出、再ガス化、および海底パイプラインプロジェクトは、エアロゲル断熱材市場における柔軟な極低温断熱材の需要を支えています。繊維強化エアロゲルブランケットは、LNG貯蔵条件下でも性能を発揮し、パーライト系システムと比較して熱伝達とボイルオフを低減することができます。この材料は、真空断熱システムが実用的でない場合に有用です。アスペン・エアロゲル社は、同社の「パイロゲル(Pyrogel)」製品が、50件近くの主要なLNG液化・再ガス化プロジェクトで採用されたと発表しました。同社はまた、2026年第3四半期に納入が予定されている北海の海底パイプラインプロジェクトの受注も明らかにしました。老朽化したLNG資産での定期メンテナンスは、新規プロジェクトの受注に加え、継続的な交換需要を生み出す可能性があります。
高い製造・設置コスト
超臨界乾燥には多大なエネルギーと資本が必要であり、その結果、エアロゲルの設置コストは単位面積あたり、ミネラルウールや発泡ポリスチレンに比べて5~10倍高くなります。ある学術的なレビューでは、コストと取り扱い時のシリカ粉塵の発生が、より広範な普及における主要な障壁であると指摘されています。予算に敏感な建築プロジェクトでは、指定された後であっても、バリューエンジニアリングによってエアロゲル断熱材の市販製品が置き換えられる可能性があります。中国のメーカー各社は常圧乾燥の拡大を進めており、自動化により手作業による生産工程が削減される可能性があります。主要メーカーは、5年間の生産ロードマップにおいて、単位コストを最大25%削減できると見込んでいます。施工トレーニング、個人用保護具、粉塵対策、および精密な切断作業により、総コストの差は、材料費の比較が示唆するよりもさらに大きくなる可能性があります。
セグメント分析
2025年、シリカエアロゲルはエアロゲル断熱材市場シェアの45.47%を占めました。これは、熱伝導率が一般的に0.020 W/m・K未満であること、および確立された撥水性能に支えられたものです。その性能プロファイルは、-200°Cから650°Cの範囲で稼働する石油・ガスシステムにおいて、依然として重要な役割を果たしています。ポリマーエアロゲルは、2026年から2031年にかけてCAGR14.56%で成長すると予測されています。BASF SE社の「Slentex」複合パネルは、柔軟なポリマー配合が建築用途にどのように活用できるかを示しています。ポリマーの加工は、ロール・トゥ・パネル方式の生産工程や常圧乾燥プロセスに適しています。これらの特性により、超臨界シリカ製造と比較して、エアロゲル断熱材市場の生産者基盤を拡大することが可能となります。
カーボンエアロゲルは、導電性と高い熱性能の両方が求められる航空宇宙、防衛、エレクトロニクス分野で利用されています。依然として規模の小さいカテゴリーではありますが、電池電極や熱管理の調査において重要な役割を果たしています。「その他」のカテゴリーには、セルロース系配合やオリビン由来のシリカ前駆体を含む、ハイブリッド材料やバイオベース材料が含まれます。Aerobelなどの企業は、コストのかかるオルガノシラン化学を回避する製造プロセスを開発しています。また、防火認証は、単なる最終試験段階にとどまらず、製品設計そのものに影響を及ぼしつつあります。この変化により、断熱性、難燃性、補強性、および湿気制御を1つの材料システムに統合した複合材料が有利となっています。
地域別分析
2025年、北米はエアロゲル断熱材市場の41.13%のシェアを占めました。同地域におけるエアロゲル断熱材市場の需要は、メキシコ湾岸のLNGプロジェクト、製油所のメンテナンス、カナダのオイルサンド、および薄型建築用断熱材への需要の高まりによって支えられています。カリフォルニア州の2025年版「タイトル24」建築基準が2026年に施行され、指定された非住宅用壁構造において連続断熱材の使用が義務付けられました。カナダでは、アルバータ州のオイルサンド事業から安定した需要が見込まれます。一方、メキシコでは、中流部門の近代化により、プロジェクトの機会はより限定的となっています。アスペン社は、2025年通年の熱遮断材の売上高が1億6,890万米ドル(2024年の3億680万米ドルから減少)であったと報告し、電気自動車の生産スケジュールに影響を与えた規制やインセンティブの変更をその要因として挙げています。
アジア太平洋地域は、2026年から2031年にかけてCAGR14.78%で成長すると予測されています。予測期間中、エアロゲル断熱材市場の需要増加が最も大きくなると見込まれるのは中国です。国内の生産能力拡大と建築基準により、エアロゲル製品の普及が促進される可能性があります。インドも、産業の拡大や建築工事を通じて成長の道筋を示していますが、価格への敏感さや施工業者の能力が普及を制限する可能性があります。日本と韓国では、高付加価値の自動車および航空宇宙用途において需要が維持されています。ベトナム、フィリピン、インドネシアにおける東南アジアのLNGプロジェクトでは、再ガス化能力の拡大に伴い、極低温断熱材の需要が創出される可能性があります。
欧州のエアロゲル断熱材市場の需要は、改正されたEPBD(エネルギー性能に関する建築物指令)および2025年の「コスト最適化エネルギー性能に関する委任規則」によって形作られています。ドイツの改修支援策により、歴史的建造物のファサード向けの薄型エアロゲルプラスターやブランケットに注目が集まっています。DIBT(ドイツ連邦建築技術研究所)の評価によると、ドイツおよび欧州連合(EU)全域でエアロゲルボードが積極的に使用されています。南米は、主にブラジルの深海石油・ガスプロジェクトおよび一部のLNGプロジェクトに関連しています。同地域の建設需要は、依然として価格制約に直面しています。中東およびアフリカでは、石油・ガスパイプライン、製油所、石油化学資産が主要な需要源となっており、これらが極低温および高温用ブランケットの継続的な需要基盤となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- エネルギー効率規制の強化
- LNGインフラおよび極低温断熱材の拡大
- EV用バッテリーの熱暴走防止
- 産業設備の改修および断熱材下腐食の軽減
- 歴史的建造物やスペースに制約のある建物向けの薄型断熱材
- 市場抑制要因
- 高い生産・設置コスト
- ミネラルウールおよびポリマーフォームとの競合
- 機械的強度の低さと取り扱いの難しさ
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- シリカ
- ポリマー
- カーボン
- その他
- フォーム別
- ブランケット
- パネル
- 粒子
- 顆粒
- その他
- 用途別
- 石油・ガス
- 建築・建設
- 工業プロセス用断熱材
- 自動車
- 航空宇宙・防衛
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア(%)**/順位分析
- 企業プロファイル
- Active Aerogels
- Aerogel Technologies, LLC
- aerogel-it
- ARMACELL
- Aspen Aerogels, Inc.
- BASF
- Beerenberg
- Cabot Corporation
- ENERSENS
- Guangdong Alison Technology Co., Ltd.
- IBIH Advanced Material Co., Ltd.
- JIOS Aerogel
- NANO TECH CO., LTD
- Svenska Aerogel
- Zhejiang UGOO Technology Co., Ltd.