


半導体ウェーハビジョン検査システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Semiconductor Wafer Vision Inspection Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 162 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155328
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
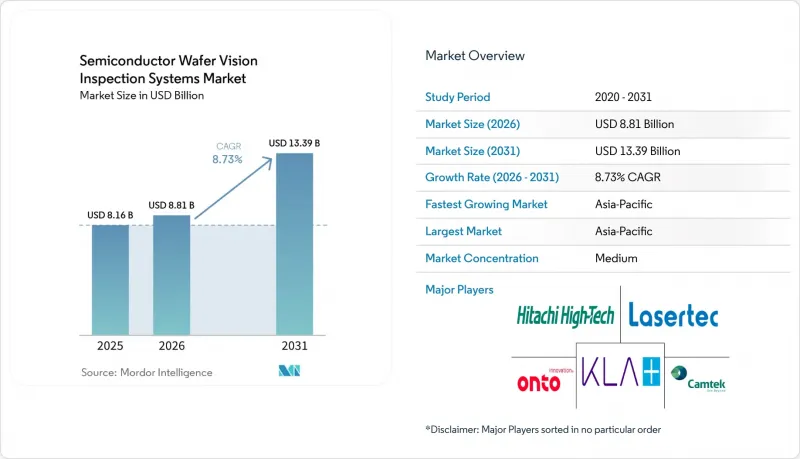
Mordor Intelligenceによると、半導体ウエハー用画像検査システムの市場規模は、2025年の81億6,000万米ドル、2026年の88億1,000万米ドルから、2031年までに133億9,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は8.73%となる見込みです。
世界の半導体ウエハー画像検査システム市場の動向と洞察
AIを活用した欠陥分類と閉ループ方式の歩留まり管理
AIを活用した分類技術により、大量生産される半導体製造において、検査結果と歩留まり管理の意思決定がより直接的に結びつけられています。Onto Innovation社は、同社の「ADCトータルソリューション」により、300mmリディストリビューション層の生産試験において、1回の検査実行あたりのノイズ欠陥を2,000件以上から100件未満に削減したと報告しました。同報告では、ウエハーレベルのパターン分類精度が100%を達成し、欠陥見逃し率が0.03%未満であったことも示されています。ASML社は、同社の「Computational Guided Inspection」が、Micron社のメモリ製造拠点において、従来の静的サンプリング計画と比較して、不良ダイの検出率を最大4.3倍向上させたと報告しました。これらの結果により、手作業によるレビューの負担が軽減され、プロセスドリフトが発生した際にファブがより迅速に対応できるようになります。検査プラットフォームが大量の画像を、生産チームが遅滞なく活用できる判断へと変換できる場合、半導体ウエハーの視覚検査システム市場は恩恵を受けることになります。
先端ノードおよび3Dデバイスの複雑性
新しいデバイスアーキテクチャは、単に光学感度の向上を必要とするだけでなく、歩留まりを制限しうる欠陥の性質そのものを変化させています。ゲート・オール・アラウンド(GAA)デバイスでは、従来のハイスループット光学手法では特定が困難なナノシートやゲート誘電体欠陥が生じる可能性があります。アプライド・マテリアルズは2025年2月、2nmロジック、先進DRAM、および3D NANDの製造における埋込ナノスケール欠陥の検出を目的とした「SEMVision H20」システムを発表しました。KLA社は2025年4月、5nmノード以下の高感度ロジックおよびメモリ検査向けに、3935および3920 EPブロードバンドプラズマシステムを発表しました。設計密度の向上に伴い、後工程のウエハー処理段階で欠陥が拡大する前に必要な検査回数も増加しています。半導体ウエハーの視覚検査システム市場は、メーカーが新たなファブ生産能力を増強しない場合でも、こうした検査頻度の増加によって支えられています。
先進的な検査装置の高い設備投資および統合コスト
高度な光学および電子ビームプラットフォームは、ウエハーファブ内で最も高価な個別設備の購入対象の一つです。購入者が高いスループット、より高い感度、そして1つのプラットフォーム上で複数の検査機能を必要とする場合、コストは上昇します。ハードウェアの購入は投資の一部に過ぎません。なぜなら、その装置はプロセス制御ソフトウェアや自動材料搬送システムとも連携しなければならないからです。AIを活用したワークフローは、顧客にとってデータ管理やモデル保守の要件を追加する可能性があります。小規模なメーカーや200mmファブでは、生産経済性が成熟したノードに基づいているため、投資回収期間が長くなる可能性があります。こうした状況により、最先端技術を採用していない半導体ウエハー視覚検査システム市場の一部では、装置の更新が遅れる可能性があります。
セグメント分析
2025年、光学検査システムは半導体ウエハー視覚検査システム市場シェアの68.23%を占めました。明視野および暗視野プラットフォームは、パターン化済みおよび未パターン化のウエハーワークフローにおいて高いスループットを実現するため、依然として広く利用されています。また、確立されたレシピライブラリにより、大量生産を行うファウンダリやメモリ工場での再現性の高い導入が可能であり、これは半導体ウエハー視覚検査システム市場において実用的な利点となっています。顧客は、各生産認定をゼロから始めるのではなく、慣れ親しんだワークフローを基盤として構築できるからです。X線検査システムは、先進パッケージングやシリコン貫通ビア(TSV)ウエハー検査における高まるニーズに対応しています。可視光システムでは到達範囲が限られる深部まで、非破壊的なイメージングを提供します。
電子ビーム検査・レビューシステムは、2031年までCAGR10.60%で拡大すると予測されています。その主な強みは、光学検査では検出できない可能性のある埋込み層内の10nm未満の欠陥を解像できる点にあります。ゲート・オール・アラウンド(GaAA)デバイスや裏面電源供給ネットワークの普及により、コンタクトや誘電体構造に対する電圧コントラスト検査の価値が高まっています。KIOXIA岩手は2025年9月、フォトエレクトロン・ソウルと名古屋大学が共同開発した窒化ガリウムベースの電子ビームプラットフォームの評価を開始しました。開発者らによると、このプラットフォームは従来の電子ビーム光源に比べて光陰極の耐久性が20倍以上向上しており、長年の課題であった生産スループットの制約を解消しています。サンプル検査からインライン使用への移行により、半導体ウエハー視覚検査システム市場における装置需要とサービス要件が増加する可能性があります。
2025年、パターン化ウエハーの検査は半導体ウエハー視覚検査システム市場の73.14%を占めており、2031年までCAGR11.30%で拡大すると予測されています。このカテゴリーは、プロセス層によってウエハー上にデバイス構造が形成された後に使用されます。ダイ間およびダイとデータベースとの比較により、プロセス上の欠陥と意図された回路レイアウトを区別することが可能になります。これは、ピッチが狭く欠陥の特定が困難になる先進的なロジックおよびメモリノードにおいて重要です。パターン化されたワークフローにおける半導体ウエハー画像検査システム市場の規模は、後続のプロセス前に検査を必要とする重要な層の数が増加していることに牽引されており、これがコスト増につながっています。
ASML社は2024年、Micron社のDRAMおよび3D NAND生産拠点において、25ビームレットの多電子ビームシステムの実証試験を行いました。このプラットフォームは、電圧コントラスト欠陥の検出を主な使用事例とし、物理的欠陥の検出を二次的な機能として位置づけています。未パターニングウエハーの検査は、デバイス製造開始前の基板受入検査、ブランケットフィルムのモニタリング、および材料特性評価において、依然として不可欠です。これは特に、炭化ケイ素や窒化ガリウムのウエハーにおいて重要であり、早期のスクリーニングを行うことで、欠陥のある材料のさらなる加工を防ぐことができます。『Onto Innovation』誌の報告によると、XYステージを用いたフォトルミネッセンス走査では、200mmおよび300mmの炭化ケイ素ウエハー全体において、中心から端部まで一貫した感度が維持されました。化合物半導体ウエハーの直径が大きくなるにつれて、この分野での活用はさらに広がる可能性があります。
地域別分析
アジア太平洋地域は、2025年に半導体ウエハー用ビジョン検査システム市場の66.11%を占めており、2031年までCAGR11.21%で拡大すると予測されています。台湾は、5nm以下のノードにおいて最先端のファウンダリ生産能力が集中しており、ウエハーあたりの検査密度の高さを支えています。韓国では、HBMと先進DRAMへの移行が相まって、光学および電子ビームプラットフォームへの需要が高まっています。中国は、国際的なサプライヤーが輸出関連の規制に直面する一方で、国内の装置メーカーが能力拡大を図っているため、異なる環境にあります。日本は、レーザーテック社とそのACTIS製品群を通じて、EUVマスクの光線検査において独自の地位を確立しています。
北米および欧州では、新規ファブの建設や国内半導体サプライチェーンへの投資により、装置需要が高まっています。米国のインセンティブプログラムは、完全な認定とインラインプロセス制御装置を必要とする新施設を支援しています。ZEISS SMTは、先進ノードおよび先進パッケージング用途向けの半導体検査、計測、欠陥解析ソリューションについて、2026年の生産能力拡大を発表しました。また、欧州には、半導体ウエハーのビジョン検査システム市場全般を支える精密光学技術の基盤があります。これらの地域では、サプライヤーに対し、現地での設置、サービスニーズ、および個別の生産認定の管理が求められています。
中東・アフリカおよび南米は、世界のウエハー検査需要に占める割合が比較的小さい地域です。これらの地域での活動は、最先端のロジックファブというよりは、特殊半導体、組立、テスト、および技術インフラに関連しています。アラブ首長国連邦(UAE)とサウジアラビアは、技術インフラの整備を進めるとともに、国内でのテストおよびパッケージング能力に関する初期段階の協議を行っています。南米、特にブラジルでは、依然として電子機器製造やパッケージ済み部品の需要との結びつきがより強い状況です。これらの地域は2031年まで、先進的なウエハー検査においては周辺的な位置づけにとどまりますが、将来のファブ(製造拠点)の多様化により、半導体ウエハー視覚検査システム市場にとって長期的な機会が生まれる可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因が市場に与える影響
- 市場促進要因
- AIを活用した欠陥分類と閉ループ歩留まり制御
- 先端ノードおよび3Dデバイスの複雑性
- ヘテロジニアス・インテグレーション、HBM、およびチプレット・パッケージング
- 自動車用およびパワー半導体の品質要件
- ファブの地域分散化と政府支援による生産能力拡大
- EV、5G、パワーエレクトロニクスにおける化合物半導体の採用
- 市場抑制要因
- 高度な検査ツールの高い資本コストと導入コスト
- 熟練した検査・工程管理エンジニアの不足
- 輸出規制とばらばらなコンプライアンス要件
- 光学および電子ビームデータ――データ量と計算負荷
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- システムタイプ別
- 光学検査システム
- 電子ビーム検査・レビューシステム
- X線検査システム
- フォトルミネッセンスおよびその他の特殊イメージング検査システム
- ウエハー表面およびパターン別
- パターン付きウエハーの検査
- パターン未形成ウエハーの検査
- 検査モード別
- インライン検査
- アットライン検査
- オフラインおよび実験室での検査
- 用途別
- 欠陥検出および分類
- パターンおよびプロセスのモニタリング
- ウエハーの適格性評価および入荷品質管理
- クリティカル層およびリソグラフィ工程の検査
- その他の用途
- エンドユーザー産業別
- 半導体ファウンドリ
- 垂直統合型デバイスメーカー
- メモリメーカー
- 半導体組立・試験の受託企業
- ウエハーメーカーおよび特殊基板メーカー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- KLA Corporation
- Onto Innovation, Inc.
- Camtek Ltd.
- Lasertec Corporation
- Hitachi High-Tech Corporation
- Applied Materials, Inc.
- ASML Holding N.V.
- JEOL Ltd.
- Nikon Corporation
- Nova Ltd.
- Toray Engineering Co., Ltd.
- SCREEN Semiconductor Solutions Co., Ltd.
- Microtronic Inc.
- Confovis GmbH
- NEXTIN Co., Ltd.
- Muetec Co., Ltd.
- Nanotronics Imaging, Inc.
- Suzhou TZTEK Technology Co., Ltd.
- Wuhan Jingce Electronic Group Co., Ltd.
- Hangzhou Changchuan Technology Co., Ltd.
- Shanghai Micro Electronics Equipment(Group)Co., Ltd.