


インク溶剤:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Ink Solvent - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155318
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
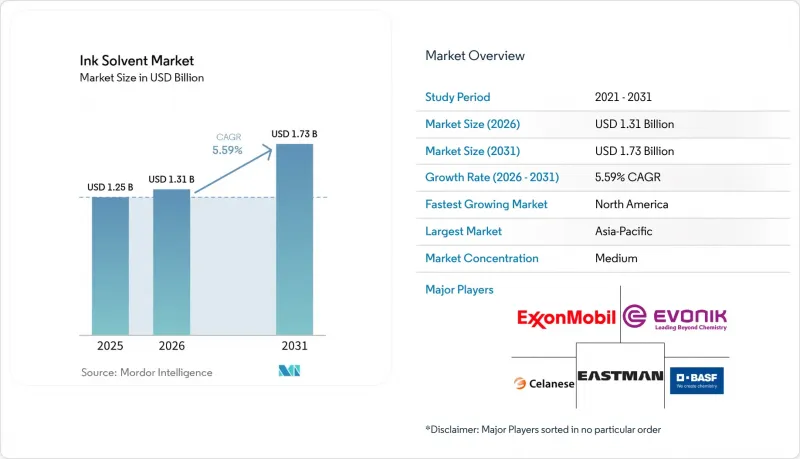
Mordor Intelligenceによると、インク用溶剤市場の規模は2025年に12億5,000万米ドルと評価され、2026年の13億1,000万米ドルから2031年までに17億3,000万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは5.59%となる見込みです。
世界のインク溶剤市場の動向と分析
Eコマースおよび消費財による包装需要
小包の増加により、包装需要は、従来の印刷サイクルよりも、インク溶剤市場にとってより安定した需要源となっています。2026年第1四半期の米国の小売Eコマース売上高は、2025年の同四半期比で9.8%増加しました。フルフィルメントの迅速化に伴い、短い生産期間と迅速な印刷納期がより重視されるようになっています。こうした事業環境は、ポリオレフィンおよびラミネートフィルムへの溶剤系インクの使用を引き続き後押ししています。また、取り扱い品目数(SKU)の増加に伴い、コンバーターが印刷しなければならない包装のバリエーションも増え、個々の生産ロットが短くなる一方で、印刷機の切り替えやインク補充の頻度も高まっています。食品、パーソナルケア、および市販薬の包装には、依然として正確な多色印刷と、管理された色の一貫性が求められています。アルコールやアセテートのブレンドは、印刷工程において予測可能な蒸発速度と安定した粘度が求められる場面で、依然として重要な役割を果たしています。
非多孔性フィルムおよび箔への高速印刷
二軸延伸ポリプロピレン(BOPP)、ポリエチレンテレフタレート(PET)、メタライズドポリエステル、およびアルミ箔への高速フレキソ印刷およびグラビア印刷は、制御された溶剤性能が求められるため、インク溶剤市場を支えています。これらの基材は、紙や板紙のようにインクを吸収しません。したがって、溶剤は限られた生産時間枠内で、濡れ性、顔料の転写、乾燥、およびフィルム形成をサポートしなければなりません。グラビア印刷機は毎分200~400メートルの速度で稼働するため、蒸発バランスの重要性がさらに高まります。酢酸エチルおよび酢酸n-プロピルは、顔料を基材へ迅速に運ぶのに役立つため、溶剤ブレンドにおいて依然として有用です。揮発性の低い成分は、表面欠陥の防止やフィルムの合体促進に寄与します。食品接触用途からのトルエンの排除に伴い、規制に準拠したアルコール・酢酸系ブレンドの需要が高まっています。食品接触適合性が文書化されており、有害大気汚染物質(HAP)を含まない製品ラインナップを持つサプライヤーは、より厳格なコンバーターの認定要件を満たすことができます。
揮発性有機化合物(VOC)、有害化学物質、および労働者の安全に関する規制
規制要件により、印刷業者が追加の管理措置なしに使用できる溶剤グレードの数が減少しています。EUの産業排出指令では、対象となる印刷作業について、浄化後の総VOC濃度を100 mg C/Nm³に制限しています。米国環境保護庁(EPA)の連邦規則集(CFR)第40編第63部サブパートKKに基づく規則では、関連する印刷および出版業務に対して、最大達成可能制御技術(MACT)の要件が適用されています。中国のGB 38507-2020では、食品包装用インク中のトルエンの含有量を質量比3%以下に制限しています。これらの規制により、配合における需要は酢酸エチル、酢酸n-プロピル、イソプロパノール、およびエタノールへとシフトしています。こうしたグレードは、従来の芳香族化合物やケトン系代替品よりもコストが高くなる可能性があり、加工業者の利益率に圧力をかけています。小規模な印刷業者では、排出削減設備や詳細なコンプライアンス体制を整備するための資金が不足している場合、より高いコンプライアンスコストに直面する可能性があります。
セグメント分析
2025年、アルコール類はインク溶剤市場シェアの38.68%を占め、依然として最大のシェアを維持しました。この地位は、幅広い樹脂との相溶性、急速な蒸発性、および包装用インクシステムでの使用を反映しています。エタノール、イソプロパノール、n-プロパノールは、フレキソ印刷およびグラビア印刷の配合においてキャリア成分として使用されています。イソプロパノールは、ニトロセルロース系インクにおけるゲル化を抑制し、ブレンドの粘度を調整することも可能です。これらの特性により、アルコール類は単なる基本的な希釈剤としての役割を超えて、重要な存在であり続けています。アルコール系ブレンドは、食品接触用包装において溶剤プロファイルの管理が求められる場合に特に重要です。規制上の立場からも、有害大気汚染物質を回避するように設計された配合での使用が支持されています。アルコール類の需要は、フレキシブル包装の生産量や、芳香族溶剤からの代替に向けた配合変更のペースに引き続き左右されています。
炭化水素は最も急成長している化学セグメントであり、炭化水素系インク溶剤市場の規模は、2031年までCAGR6.13%で拡大すると予測されています。この成長は、芳香族グレードから低臭気のイソパラフィン系流体への移行を反映しています。これらの流体は、ヒートセット方式の出版物印刷や特殊工業用印刷に使用されています。エクソンモービルの「Isopar」および「Exxsol」製品プラットフォームは、蒸発の制御、低芳香族含有量、および幅広い温度範囲での性能を発揮するよう設計されています。芳香族からイソパラフィンへの移行は、主に炭化水素カテゴリー内での規制準拠のための配合変更であり、必ずしも印刷用途における炭化水素の需要をすべて排除するものではありません。グリコールエーテルやジアセトンアルコールは依然として小規模な化学物質群ですが、テール溶剤や徐蒸発性ブレンドのニーズを支えています。これらの役割は、技術的な性能が単一の溶剤群ではなく、バランスの取れたブレンドに依存することが多いことを示しています。
2025年時点で、従来の溶剤はインク用溶剤市場シェアの64.13%を占めていました。確立された生産インフラと幅広い入手可能性が、この地位を支えています。これらの製品は、一般的に既存の印刷機、乾燥機、およびインク製造装置と互換性があります。また、石油由来のグレードは、多くのバイオ由来の代替品に対してコスト面での優位性を維持しています。コンバーターは、設備や操業方法を変更することなく、確立されたプロセスを継続して使用できるため、多くの高生産量の包装業務において、従来型製品が実用的な選択肢となっています。価格、供給の信頼性、および承認済みの配合が購入の優先事項となる市場において、その規模の優位性は依然として重要です。インク溶剤業界における現在の生産量のうち、従来型グレードが最大のシェアを占めています。
インク溶剤市場において、環境に配慮した溶剤およびバイオベースの溶剤は、2031年までCAGR6.32%で拡大すると予測されています。その成長は、規制要件や、包装資材の供給契約における再生可能成分への期待によって支えられています。セラニーズ社とジークヴェルク社が2026年に実施したバイオベースの酢酸エチルに関する共同開発は、一部の製品が配合変更なしに採用可能であることを示しています。ドロップイン互換性により、保守的なコンバーターの事業運営における導入リスクを低減することができます。また、バイオ由来の調達には、原料の由来や製品のトレーサビリティに関する証拠も求められます。EUの包装規制により、リサイクル可能性やそれに影響を与える設計上の選択に対する注目が高まっています。大手ブランドオーナーがサプライヤーの選定に再生可能成分の要件を盛り込むにつれ、従来の溶剤のシェアは低下する可能性があります。この変化のペースは、バイオ由来製品が技術的に信頼性を保ち、商業的にも競争力を維持できるかどうかにかかっています。
地域別分析
2025年、アジア太平洋地域は世界シェアの43.70%を占めました。同地域には、食品、消費財、eコマース分野にサービスを提供するフレキシブル包装コンバーターが集中しています。中国、インド、ASEAN市場は、大きな包装需要を生み出し、現地のインク生産を支えています。2024年、インドの印刷インキ市場は12%以上成長した一方、インドネシア、フィリピン、ベトナム、タイでは、同年にそれぞれ20%以上の成長を記録しました。BASFは、87億ユーロ(95億米ドル)を投資し、2026年3月に中国・湛江(ザンジャン)の拠点を稼働させ、基礎化学品、中間体、特殊製品にわたる地域的な化学品供給体制を強化しました。日本や韓国でも、食品や医薬品の包装向けに高純度のアルコールやアセテートグレードの需要が高まっています。これらの国々のコンプライアンス要件により、国内外の移行基準を満たす認証製品の需要が支えられています。
北米のインク用溶剤市場は、2031年までCAGR6.27%で拡大すると予測されています。同地域のインク用溶剤市場は、Eコマース向け包装需要に加え、低移行性、バイオベース、および有害大気汚染物質(HAP)規制に準拠した配合への需要の恩恵を受けています。米国の包装加工業者、特に五大湖回廊地域の企業は、大気質規制に準拠した特殊グレード製品の主要な購入者となっています。また、州や地方自治体の大気規制も、芳香族化合物やケトンを多く含むブレンドからの移行を後押ししています。ネバダ州クラーク郡は2024年、関連する印刷業務に対してEPA(米国環境保護庁)に準拠した大気規制を採択し、n-プロピルアセテート、イソプロパノール、およびエタノールベースのシステムの使用を支援しています。カナダとメキシコは、食品包装および輸出サプライチェーンを通じてさらなる需要を生み出しています。共通の食品接触要件により、地域全体で承認されたHAPフリーの溶剤グレードに対する需要が高まっています。
欧州では、包括的な排出規制および包装に関するコンプライアンスの枠組みの下で事業が行われています。EUの「産業排出指令」および「包装および包装廃棄物規則」により、配合の選択肢が再構築されつつあります。西欧の加工業者は、脱インク性およびリサイクル性の要件を満たす溶剤系を優先しています。ドイツ、英国、フランス、イタリアでは、高仕様の包装材に対応する加工能力が確立されています。南米では、ブラジルとアルゼンチンを中心に、食品および農業関連の消費財を通じて市場が拡大しています。中東およびアフリカでは、消費財包装向けの印刷能力が徐々に拡大しており、サウジアラビアと南アフリカが地域の中心地となっていますが、供給面では輸入溶剤が依然として重要な役割を果たしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- Eコマースおよび消費財分野における包装需要
- 非多孔性フィルムおよびフォイルへの高速印刷
- フレキシブル包装および折り畳み式カートンの成長
- アジア太平洋地域における印刷能力の拡大
- 低VOCおよびバイオ由来溶剤への配合変更
- 市場抑制要因
- VOC、有害化学物質および労働者の安全に関する規制
- 水性インク、UV硬化型インク、デジタルインクへの代替
- 原料価格および供給の変動性
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 化学タイプ別
- アルコール類
- アセテート類
- 炭化水素
- その他の化学タイプ
- 製品タイプ別
- 従来型
- グリーンおよびバイオベース
- プロセス別
- フレキソ印刷
- グラビア
- その他のプロセス
- 用途別
- 軟包装
- 段ボールおよび折りたたみ式カートン
- 出版物
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- ADM
- Arkema
- Ashland
- BASF
- Cargill
- Celanese Corporation
- Dow
- Eastman Chemical Company
- Evonik Industries AG
- Exxon Mobil Corporation
- GODAVARI BIOREFINERIES LTD.
- INEOS
- Sasol
- Solvay
- Vertec BioSolvents Inc.