


フラットスチール:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Flat Steel - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155314
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
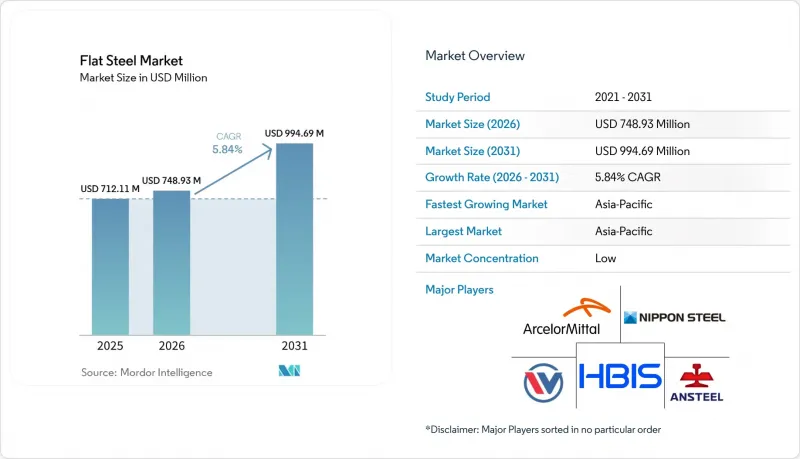
Mordor Intelligenceによると、平鋼市場の規模は2025年に7億1,211万米ドルと推計されており、予測期間(2026年~2031年)においてCAGR5.84%で拡大し、2026年の7億4,893万米ドルから2031年には9億9,469万米ドルに達すると見込まれています。
世界の平鋼市場の動向と洞察
インフラの更新と産業用建設
政府主導の資本支出は、建築外装、橋梁床板、倉庫、および産業施設に使用される平板鋼製品に対する需要の確実な源泉であり続けています。インドの鉄鋼需要は、国家インフラ計画および自動車生産に支えられ、2025年に増加しました。米国は、公共インフラ支出および造船計画を、構造用鋼板を使用する用途に向けて注力しています。2026年2月に発表された「米国海事行動計画」は、この需要に対するさらなる需要源となっています。プレハブおよびモジュール式建築では、現場成形部材よりもコーティング済みおよび塗装済み鋼板が頻繁に使用されるため、平鋼市場において製品の品質と仕上げの重要性がますます高まっています。
自動車の軽量化と電気自動車の生産
電気自動車(EV)のプラットフォームは、バッテリーパックの重量が400~800キログラム増加するため、平鋼に対する需要パターンに変化をもたらしています。自動車メーカーは、車両重量を管理し、バッテリーシステムを保護するために、プレス硬化鋼、冷間圧延デュアルフェーズ鋼、および先進高張力鋼を使用しています。先進高張力鋼は、従来の鋼材と比較して車両の構造重量を15%から25%削減できます。これらの鋼種は、衝突安全性能を維持しつつ、車体構造部品の薄肉化を可能にします。そのため、製品構成は従来の熱間圧延コイルから、より厳しい認証要件を満たす特殊材料へと移行しています。これは、主要な自動車製造拠点の近くで、自動車用グレードの製品を安定的に供給できるメーカーにとって有利に働きます。
世界の鉄鋼生産過剰と輸出圧力
世界の鉄鋼生産過剰能力は2025年に6億4,000万トンに達し、2028年までに7億4,500万トンに増加すると予測されています。中国は2025年に過去最高の1億3,120万トンの鉄鋼を輸出しましたが、これは不動産市場の低迷により、生産が輸出市場へと振り向けられたためです。この変化は、熱間圧延および冷間圧延の平板製品を販売するASEAN、南米、欧州の生産者に特に大きな影響を与えています。2025年、中国から東南アジアへの半製品鋼材の輸出は300%増加し、その一部は加工後に再輸出されました。OECDの記録によると、2025年には75件の新たなアンチダンピングおよび相殺関税調査が行われました。貿易措置によって一部の輸入が制限される可能性はありますが、根本的な供給過剰やそれが価格に及ぼす影響に対処するものではありません。
セグメント分析
2025年、シートおよびストリップは、平鋼市場において金額ベースで74.73%のシェアを占めました。これは、自動車のボディパネル、家電製品の筐体、建築外装、太陽光発電用ラックフレームなどへの用途を反映したものです。プレートは、圧力容器、造船、重機械のフレームなど、より専門的な用途に使用されています。シートおよびストリップの最終用途の幅広さが、その支配的な地位を説明しています。汎用熱間圧延コイルは、この製品グループの中で生産量は多いもの、利益率は低いセグメントです。一方、冷間圧延およびコーティングされた製品は、表面品質、成形性、耐食性に対する要件がより厳しいため、付加価値が高くなっています。
シートおよびストリップの市場規模は、2026年から2031年にかけてCAGR6.34%で拡大すると予測されています。この成長は、屋根材、太陽光パネル基板、電気自動車の構造部品に使用される亜鉛・アルミニウム・マグネシウム被覆製品によって支えられています。日本の工業規格の策定により、国内生産は、先進的な高強度グレードに対する自動車OEMメーカーの要件とより密接に整合するようになりました。サプライヤー各社は、汎用コイル市場における競合圧力に対応するため、付加価値の高い表面処理や高グレード製品への展開を進めています。シートおよびストリップへの依存度が高いため、コイル価格の変動は引き続き、フラット鋼市場全体に影響を及ぼし続けています。生産者は、コーティング製品、自動車用グレード、およびその他の差別化された製品カテゴリーでの売上を伸ばすことで、この影響を軽減することができます。
地域別分析
アジア太平洋地域は2025年に平板鋼市場シェアの44.39%を占め、2031年までCAGR6.27%で成長すると予測されています。中国では、不動産市場の低迷が続いたため、2025年の国内平板鋼消費量は6.9%減少しました。インドの鉄鋼需要は2025年に9.8%増加しました。ASEANの需要は、製造業への投資や公共インフラ事業に支えられ、2025年に4.3%増加しました。韓国と日本は、2025年に合わせて5.1%の需要減少を記録しました。
北米は、平板鋼市場において第2位の規模を誇る地域です。2025年の米国の需要は0.7%増加しました。これは、住宅建設の低迷を、産業活動や公共インフラ支出が相殺したためです。カナダでは2025年に2.7%の需要増加が見られた一方、メキシコでは4.6%の減少を記録しました。2025年6月に50%に引き上げられた第232条関税により、国内生産者に対する輸入圧力が一定程度抑制されました。また、米国の「海事行動計画」も、造船分野における鋼板需要を下支えすると予想されます。2025年の国内平板鋼出荷量の60%を電気アーク炉メーカーが占めており、この生産ルートにおいて同地域は強固な地位を築いています。
2025年、欧州の平板鋼需要は1.2%減少し、フランスは12.6%減、ドイツは6.1%減となりました。欧州連合(EU)は2026年4月、割当超過分の鉄鋼関税を25%から50%に引き上げ、平板鋼の輸入割当量をEU消費量の15%に制限しました。南米の需要は2025年に0.7%増加しました。中東の需要は2025年に6.4%増加し、アフリカは建設およびエネルギーインフラへの投資に支えられ、16.1%増加しました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- インフラの更新と産業建設
- 自動車の軽量化と電気自動車の生産
- 再生可能エネルギーと送配電設備の拡充
- コーティング鋼および耐食性平板鋼の成長
- 先進高張力鋼の採用
- 市場抑制要因
- 世界の鉄鋼業界における供給過剰と輸出圧力
- 鉄鉱石、コークス用炭、スクラップ価格の変動
- 炭素規制への対応と脱炭素化に必要な資本要件
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- シートおよびストリップ
- プレート
- 生産プロセス別
- 基本酸素炉
- 電気アーク炉
- その他
- エンドユーザー産業別
- 建築・インフラ
- 機械設備
- 自動車およびその他の輸送機器
- 再生可能エネルギーおよび電力設備
- その他の最終用途分野
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Ansteel Group Corporation Limited
- ARCELORMITTAL
- BAOWU Metal
- Cleveland-Cliffs Inc.
- HBIS GROUP
- HYUNDAI Corporation
- JFE Steel Corporation
- JSW Steel Limited
- NIPPON STEEL CORPORATION
- Nucor Corporation
- Posco Group
- SHAGANG GROUP Inc.
- Shandong Jianlong Steel Co.
- Shougang Group Co., Ltd.
- Tata Steel Limited
- United States Steel Corporation
第7章 市場機会と将来の展望



