


芳香性溶媒:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Aromatic Solvents - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155312
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
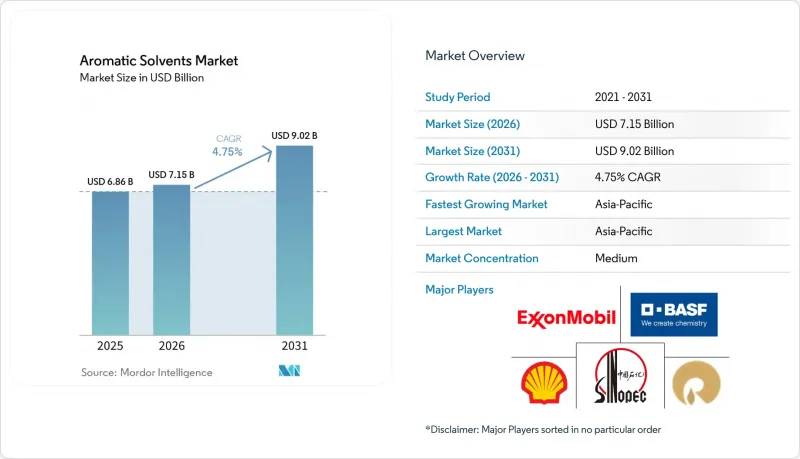
Mordor Intelligenceによると、芳香族溶剤の市場規模は2025年に68億6,000万米ドルと評価され、2026年の71億5,000万米ドルから2031年までに90億2,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.75%となる見込みです。
世界の芳香族溶剤市場の動向と洞察
塗料およびコーティングへの需要の高まり
塗料およびコーティングは、依然として芳香族溶剤市場における最大の消費チャネルです。溶剤系アルキド、エポキシ、ポリウレタン、およびアクリル系システムは、産業用メンテナンス、船舶、自動車の再塗装用途で使用されています。キシレンとトルエンの混合物は、多様な使用条件下において、蒸発速度の制御と樹脂との相性を両立させます。水性システムは、一部の装飾用塗料用途に取って代わりましたが、工業用コーティングにおけるすべての技術的要件を満たしているわけではありません。規制上の圧力により、性能の低い建築用途と、性能重視の工業用途は区別されるようになりました。2026年の調査によると、EUの塗料指令を受けて、英国の装飾用塗料はアルカン系溶剤からアルコール、ケトン、エステル、シロキサンへと移行していたことが判明しました。
装飾用塗料におけるこの変化は、すべての塗料配合において芳香族溶剤の必要性を排除するものではありません。産業ユーザーは、溶剤系を置き換える前に塗料の再認定を必要とすることが多く、このプロセスが保護塗料、船舶用塗料、自動車再塗装用途における変更を遅らせる可能性があります。したがって、芳香族溶剤市場は、性能、プロセス制御、および基材との適合性が密接に関連している分野において、依然として需要を維持しています。ユーザーが厳しい技術仕様に直面している分野では、高純度グレードの需要がより強固な地位を占めています。この違いは、装飾用塗料において、多くの工業用システムよりも配合変更がより進んでいる理由を説明する一因となっています。
拡大する自動車および輸送機器の生産
自動車生産は、塗料、接着剤、ゴム加工、および洗浄工程を通じて、芳香族溶剤市場を支えています。車両の組み立てには、定義された塗布条件および硬化条件を満たす材料が必要です。電気自動車の組み立てにおいても、多素材構造の車両設計において構造用接着剤が使用されており、これらの接着剤は、塗布時の粘度やオープンタイムを制御するために溶剤キャリアを必要とします。したがって、構造用接着は、自動車製造における芳香族溶剤の新たな需要源となっており、中国、インド、韓国、およびその他の地域生産拠点において重要な役割を果たしています。
輸送機器製造が、芳香族溶剤のすべての用途に等しく影響を与えるわけではありません。塗料は保護、補修、仕上げにおいて依然として重要であり、一方、接着剤は接合や組立を支えています。これらの用途が大規模な製造サプライチェーン内で発生する場合、芳香族溶剤市場は恩恵を受けます。インドにおける自動車部品への政策支援は、国内の製造活動の基盤を強化しています。また、中国の膨大な自動車生産台数により、そのサプライチェーンは塗料や接着材にとって重要な需要先となっています。需要は、乗用車の販売台数だけでなく、産業活動にも連動しています。
変動の激しい原料と原油価格に連動した価格設定
芳香族溶剤は、ナフサの経済状況や原油価格の変動と密接に関連しています。原油価格の変動は、サプライチェーンを通じて迅速に波及する可能性があります。価格上昇時には、生産者は投入コストの上昇に直面する一方、顧客は将来の価格動向を見極めるために購入を先送りする可能性があります。これにより、需要と利益率の両方に同時に圧力が生じることがあります。この影響は、原料のヘッジや一貫生産を行っていない販売業者にとって特に厳しいものとなります。ベンゼン、トルエン、キシレン(BTX)およびその派生製品の各事業における利益率のバランスを取れる企業は、芳香族溶剤市場においてより有利な立場にあります。また、買い手は運転資金を管理し、急激な価格変動時の購入を避けるために、発注のタイミングを調整する場合もあります。このような行動により、基礎となる消費量が変化していない場合でも、短期的な需要が弱く見えることがあります。原料価格の変動リスクへの曝露は、溶剤のバリューチェーン全体において、サプライヤーの選定、在庫計画、契約交渉において依然として重要な考慮事項となっています。
一貫生産を行う精製業者は、より広範な精製・化学事業の中で、コスト圧力のいくつかを管理することができます。純粋な販売業者には、スポット価格の急激な変動を相殺する能力が限られています。輸入に依存する地域では、運賃と原料コストが同時に上昇した場合、さらなるリスクに直面することになります。中国における精製から化学製品への投資は、現地での供給量を増加させる可能性がありますが、新規生産能力の増強は、個々のグレードにおいて一時的な供給過剰を引き起こし、地域の市場価格に影響を与える可能性もあります。価格の変動性は、溶剤を多用する材料の配合業者、販売業者、および購入者にとって、依然として計画上の課題となっています。
セグメント分析
2025年時点で、キシレンは芳香族溶剤市場シェアの38.13%を占めており、キシレンの芳香族溶剤市場規模は2031年までCAGR5.13%で拡大すると予測されています。キシレンは、工業用塗料や接着剤において機能性溶剤として機能するほか、パラキシレン、精製テレフタル酸、ポリエステルのバリューチェーンとも連携しています。この二重の役割により、統合型生産者は、溶剤用途と派生製品用途の間で原料を配分する際に柔軟性を発揮できます。一般市場向け需要と自社需要の関係は、供給状況や価格設定に影響を与える可能性があります。キシレンの成長は、下流の化学製品生産と溶剤を消費する用途の両方からの需要を反映しています。
トルエンは2番目に大きな製品タイプであり、塗料、接着剤、印刷インキに使用されています。また、トランスアルキル化の原料として、さらなるキシレンを生産することも可能であり、その需要サイクルはキシレン、さらにはベンゼン、トルエン、キシレン(BTX)の経済状況と密接に結びついています。エチルベンゼンは主にスチレン統合コンプレックス内で生産されるため、一般用溶剤としての地位は限定的です。その特殊用途には、実験室、医薬品、および電子機器の洗浄用途が含まれます。トリメチルベンゼン留分やC9-C10芳香族ナフサを含むその他の芳香族物質は、高固形分工業用塗料に使用されており、揮発性が低いことが高固形分含有率の実現に寄与しています。
中国石化(Sinopec)の新世代統合芳香族技術は、2026年4月に公式な評価を受けました。この技術には、年間89万メートルトンの生産能力を持つ芳香族プラントにおいて、パラキシレン用吸着剤およびエチルベンゼンからキシレンへの異性化触媒が含まれています。中国石油化学工業連合会がこの技術を認定し、25件の国家発明特許が付与されました。この開発は、分離効率と収率の最適化に対する継続的な注力を反映しています。大規模な統合型プラントでは、こうした改善を活用して操業の経済性を強化できますが、小規模な生産者にとっては、同様の技術力がない限り、こうした成果に追いつくことが困難になる可能性があります。
地域別分析
アジア太平洋地域は2025年に41.32%のシェアを占め、2031年までCAGR5.67%で成長すると予測されています。中国、インド、韓国、およびASEAN諸国が、この地域の主要な成長基盤を形成しています。需要は、建設、インフラ、製造、石油化学分野への投資によって支えられています。中国では、石油化学および最終用途の生産能力が、長江デルタ、珠江デルタ、および北京・天津・河北回廊に集中しています。これらのクラスターは、溶剤の供給と、塗料、包装、自動車、化学製品製造との連携を図っています。新たな統合生産能力は、地域での供給可能性と競合の両方を高める可能性があります。また、この地理的な集中は、地元のサプライヤーネットワーク、下流の調達関係、および専門的な流通インフラの構築も支えています。
インドでは、堅調な製造業の需要に伴い国内の芳香族生産が拡大しており、引き続き重要な位置を占めています。インド石油公社(Indian Oil Corporation Limited)のパニパット製油所P-25プロジェクトは、2026年末までに最終試運転段階に近づくと報じられています。アダニ・ペトロケミカルズ(Adani Petrochemicals)のヴァロール・ペトロケミカルズ(Valor Petrochemicals)プロジェクトは、2026年に第1フェーズの完成を目指しています。MRPLによる2025年のトルエン出荷も、輸入依存度の低減に向けた国内での一歩となりました。韓国は、地域の電子機器および自動車用塗料メーカーに高純度キシレンを供給しています。これらの動向が相まって、アジア太平洋地域は芳香族溶剤市場において中心的な位置を占め続けています。
北米は生産量が成熟段階にあるもの、自動車の補修塗装、産業用メンテナンス、建設、包装用接着剤、および一般用溶剤の供給において依然として重要な役割を果たしています。エタンを原料とするスチームクラッカーからのベンゼン、トルエン、キシレン(BTX)の製品別生産量の減少は、特定の芳香族流体の供給状況に影響を与える可能性があり、安定した品質を求める顧客にとっては、製油所と一体化した供給体制の重要性が高まっています。欧州では、長年にわたる揮発性有機化合物(VOC)の配合見直し努力の結果、装飾用塗料用溶剤の使用量が減少しています。2026年に英国で報告された調査によると、新しい装飾用塗料の配合では、アルカン系溶剤がアルコール、ケトン、エステル、シロキサンに置き換えられていることが示されました。欧州では、明確なプロセス性能と製品の信頼性が求められる産業用途において、需要は比較的安定しています。南米では、主にブラジルの自動車および包装産業からの需要が支えています。中東・アフリカ地域では、化学産業の多角化や自動車製造を通じて、需要の伸びが見込まれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 塗料・コーティング剤の需要拡大
- 自動車および輸送機器の生産拡大
- 産業用洗浄剤、接着剤、印刷インキの成長
- アジア太平洋地域における石油化学および化学中間体の製造の拡大
- 溶剤回収およびクローズドループ再生技術の導入
- 市場抑制要因
- 変動の激しい原料価格と原油価格に連動した価格設定
- VOC、労働者の曝露、および有害物質に関する規制
- 低芳香族化合物を用いた代替品の製剤適格性評価コスト
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- トルエン
- キシレン
- エチルベンゼン
- その他の芳香族溶剤
- 用途別
- 塗料・コーティング
- 接着剤・シーラント
- 印刷インク
- 洗浄・脱脂
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- BASF
- Bharat Petroleum Corporation Limited
- Braskem
- Chevron Phillips Chemical Company LLC
- China Petroleum & Chemical Corporation
- CNPC
- Eastman Chemical Company
- Exxon Mobil Corporation
- Formosa Chemicals & Fibre Corp.
- Indian Oil Corporation Ltd
- INEOS
- Reliance Industries Limited
- Shell plc
- SK geo centric Co., Ltd.
- TotalEnergies