


熱可塑性ポリオレフィン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Thermoplastic Polyolefins - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155311
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
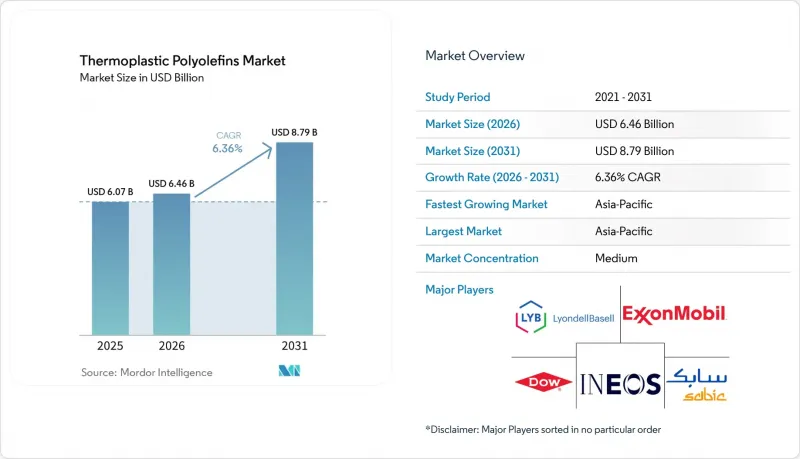
Mordor Intelligenceによると、熱可塑性ポリオレフィン市場の規模は2025年に60億7,000万米ドルと評価され、2026年の64億6,000万米ドルから2031年までに87億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.36%となる見込みです。
世界の熱可塑性ポリオレフィン市場の動向と洞察
自動車の軽量化と排出ガス規制への対応
自動車の軽量化は、熱可塑性ポリオレフィン市場の需要の中心的な要因であり続けています。欧州委員会は2025年12月16日に「自動車パッケージ」を発表し、2035年以降、乗用車の排気管からの排出量を90%削減するという目標を設定しました。残りの10%については、欧州連合(EU)で生産される低炭素鋼、e-燃料、またはバイオ燃料によって対応することが可能です。熱可塑性ポリオレフィンの密度は0.89~1.05 g/cm³であり、バンパーフェイシア、ドアパネル、フェンダーライナーなどの重い素材の代替として使用できます。この組み合わせにより、耐衝撃性や外装の耐久性を損なうことなく軽量化が必要な車両プログラムが実現されます。バッテリー式電気自動車(BEV)のプラットフォームでは、バッテリーパックが車両全体の重量を増やすため、さらなる軽量化の圧力が高まっており、熱可塑性ポリオレフィン市場全体で使用される材料の重要性が増しています。
電気自動車のバッテリーおよび内装部品への需要
電気自動車の設計は、内装部品やバッテリー関連部品における熱可塑性ポリオレフィンの需要を支えています。パワートレインの騒音が低減されたことで、キャビンパネルにおける騒音・振動・粗さ(NVH)制御に対する要件が高まっています。標準的な熱可塑性ポリオレフィン(TPO)グレードは、内燃機関に伴う高温にさらされない内装やアンダーボディの領域に使用可能です。カウテックス・テキストロン社は、同社の「ペンタトニック(Pentatonic)」ポートフォリオのもと、マルチブランドのバッテリー電気自動車プラットフォーム向けバッテリーハウジングに関する2025年の契約を獲得しました。こうした動向により、TPOコンパウンドメーカーが熱可塑性ポリオレフィン市場において認定を取得できる車両領域の範囲が広がっています。
ポリプロピレンおよびエラストマー原料価格の変動
ポリプロピレンおよびエラストマー原料価格の変動は、TPOコンパウンダーの利益率を圧迫する可能性があります。プロピレン価格は製油所やスチームクラッカーの稼働状況に左右されますが、これらはTPOの需要とは別個に動くことがあります。エチレン・プロピレン・ジエンモノマー(EPDM)およびポリオレフィンエラストマーの価格は、エチレン市場と連動しているため、変動要因のもう一つの源となります。小規模なコンパウンダーは、統合型生産者が享受できるような保護措置なしにスポット市場で原料を購入する場合、より大きなリスクにさらされます。顧客需要が増加しているにもかかわらず、利益率への圧力が生産能力の合理化につながる可能性があります。また、炭素国境調整メカニズム(CBAM)は、ナフサ由来の原料を輸入する欧州のコンパウンダーにとって、さらなるコスト圧力をもたらす可能性があります。
セグメント分析
ポリプロピレンは、確立されたバリューチェーンと幅広い加工互換性に支えられ、2025年には市場価値の38.91%を占めました。この材料は、自動車、建設、家電、工業用部品に使用される射出成形および押出成形プロセスで幅広く活用されています。そのコスト面での優位性は、他のTPO主力素材が商業規模で追随するのは依然として困難です。また、ポリプロピレンコンパウンドは、耐衝撃性、表面品質、低密度が求められる自動車部品向けに配合することも可能です。こうした規模と柔軟性により、ポリプロピレンは熱可塑性ポリオレフィン業界の中心的な位置を占め続けています。
ポリエチレンは、2031年までの熱可塑性ポリオレフィン市場規模において、CAGR 6.89%で拡大すると予測されています。メタロセン系触媒を用いたポリエチレンのバリエーションは、低温性能を備えつつ、柔軟性と耐衝撃性を兼ね備えた特性を発揮します。その用途は、医療用包装、柔軟な工業用シート、およびソフトタッチのインテリア用途に集中しています。これらの用途により、熱可塑性ポリオレフィン市場は、材料コストのみよりも柔軟性や低温衝撃性能がより重視される分野への参入が可能となります。「その他」のカテゴリーには、バイオ由来の構成要素やエチレン・プロピレン・ジエン三元共重合体が含まれますが、原料の入手可能性や加工の一貫性によって依然として制約を受けています。
地域別分析
アジア太平洋地域は2025年に市場規模の43.66%を占め、2031年までCAGR7.05%で拡大すると予測されています。中国、日本、韓国では、自動車製造および関連材料の需要が集中しています。中国の「国家VI」自動車排出ガス基準は、車両部品の軽量化に対する継続的な関心を後押ししています。インドの自動車生産およびインフラ整備活動も、自動車および屋根材関連の消費を支えています。韓国と日本は、電気自動車のインテリアスキンや家電用TPO材料の需要に貢献しています。
北米は、自動車の燃費規制とシェール由来のエタンを原料として利用できる点から恩恵を受けています。「企業平均燃費(CAFE)」枠組みは、引き続き米国の自動車メーカーに対する燃費基準の指針となっています。原料へのアクセスが確保されていることは、建設および産業用途におけるポリエチレン系グレードのコスト競争力を支えています。米国は同地域の市場価値の大部分を占めていますが、メキシコはアジアおよび欧州のメーカーによる自動車組立への投資の恩恵を受けています。欧州では、規制(EU)2019/631および規制(EU)2026/1738が適用されており、これらは軽量素材やトレーサビリティのある再生材を供給できるサプライヤーを優遇するものです。
南米、中東・アフリカは、熱可塑性ポリオレフィン市場の規模において比較的小さなシェアを占めています。ブラジルは、自動車組立および建設活動を通じて南米の需要を牽引しており、ブラスケム社が地域における統合的な原料供給体制を構築しています。アルゼンチンでは、インフラ需要があるにもかかわらず、経済の変動性により短期的な需要が制限されています。サウジアラビアの「ビジョン2030」に基づく建設プログラムは、防水シートの需要を支える可能性があります。南アフリカは、産業活動や自動車組立を通じてより安定した基盤を提供していますが、回収システムの不備が、リサイクル材含有率の高いプレミアムTPOグレードの需要を抑制しています。こうした状況から、熱可塑性ポリオレフィン市場における成長は、現地の建設需要、自動車分野への投資、およびリサイクルシステムの開発に左右されることになります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自動車の軽量化と排出ガス規制への対応
- 電気自動車用バッテリーおよび内装部品の需要
- リサイクル可能かつ低VOC素材の採用
- TPO屋根材および防水シートの成長
- 相容化剤による再生TPOの性能回復
- 市場抑制要因
- ポリプロピレンおよびエラストマー原料価格の変動
- 高温環境下での性能に制限がある
- 一貫性のない使用済み製品回収インフラ
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 原材料別
- ポリプロピレン
- ポリエチレン
- その他
- 用途別
- 自動車
- 建築・建設
- 家電機器
- 医療分野
- 産業
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Arkema
- Avient Corporation
- Borealis GmbH
- Braskem
- Celanese Corporation
- Dow
- Exxon Mobil Corporation
- Formosa Plastics Corporation
- INEOS
- LyondellBasell Industries Holdings B.V.
- Mitsui Chemicals, Inc.
- RTP Company
- SABIC
- Sumitomo Chemical Co., Ltd.
第7章 市場機会と将来の展望



