


自動車用塗装表面検査システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automotive Paint Surface Inspection Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155305
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
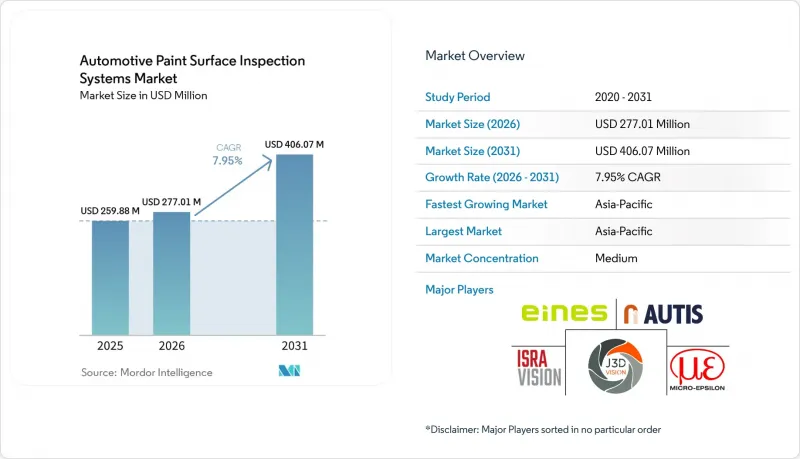
Mordor Intelligenceによると、自動車用塗膜表面検査システムの市場規模は、2025年の2億5,988万米ドルから2026年には2億7,701万米ドルへと拡大し、2031年までに4億607万米ドルに達すると予想されており、2026年から2031年にかけてCAGR7.95%で成長すると見込まれています。
世界の自動車用塗装表面検査システム市場の動向と洞察
欠陥ゼロの車両塗装に対する需要の高まり
高級車および電気自動車(EV)ブランドは、生産される車体の塗装品質に対する期待を高めています。現在では、1つの工場において、同一の生産工程内で顧客やモデルごとに異なる欠陥基準を適用することが可能になっています。これには、生産ラインの速度を落とすことなく、複数の基準を適用できる検査システムが求められます。ISRA VISION社は、同社の「Car Paint Vision」システムが、OEM基準に合わせて構成されたAIベースの認識機能により、車両表面の少なくとも99%をカバーしていると述べています。Axalta社の報告によると、同社の2025年カラーレポートにおいて、エフェクト仕上げやパール仕上げが、黒色の車両の19%、白色の車両の15%に採用されているとのことです。このような仕上げは反射を引き起こすため、従来の2D検査の信頼性を低下させる可能性があります。そのため、自動車用塗装表面検査システム市場では、制御された照明、表面測定、および分類ソフトウェアを組み合わせたマルチモーダルシステムが好まれています。
塗装工場の自動化の拡大
新しい塗装工場や近代化プログラムにより、自動検査は標準的な工程ステップとなりつつあります。BMWグループは、2025年の生産拡大に伴い、デブレツェン工場でAIベースの自動表面検査を導入しました。この決定により、品質検査は後からの改修として扱うのではなく、工場の初期設計段階から組み込まれることになりました。また、BMWはレーゲンスブルク工場でも、客観的かつ再現性のある基準に基づいて車体を評価するために、AI制御のロボットを採用していました。EINES Vision Systems社の報告によると、2つのトンネルを備えたESFIシステムの導入により、検査および修理担当者の人数が72名から36名に削減されました。使用事例では、年間60万ユーロの経済効果(2024年の平均為替レートを適用すると64万9,200米ドルに相当)と、1.5年の投資回収期間が報告されています。自動車用塗装表面検査システム市場が塗装工場の生産能力を拡大する中、こうした運用上のメリットが設備投資の正当性を裏付けています。
高い設備投資および統合コスト
自動化されたロボット検査セルには、センサー、ロボット、照明、ソフトウェア、および製造実行システム(MES)との統合が必要です。この投資は、ティア2サプライヤーや小規模なOEM拠点にとっては負担が大きい場合があります。また、試運転においては、欠陥分類を各OEMの品質基準に合わせるための作業も必要となります。この作業により、設備納入後、プロジェクトのスケジュールが6~12ヶ月延長される可能性があります。インド、メキシコ、ブラジルなどの生産能力の低い工場では、この投資に対する1台あたりのコストが高くなります。IATFの枠組みでは特定の検査技術が義務付けられていないため、コストを重視するサプライヤーは、より長期間にわたり人的検査を維持することが可能です。後付け対応の設計により業務への支障を軽減することはできますが、自動車用塗装表面検査システムの市場導入における経済性は、小規模な導入においては依然として障壁となっています。
セグメント分析
2025年時点で、2Dマシンビジョンシステムは自動車塗装面検査システム市場の36.27%を占めていました。この地位は、照明が制御され、表面形状が予測可能な標準生産量のOEMラインで長年にわたり使用されてきたことを反映しています。システム統合の道筋は確立されており、サービスネットワークも成熟しています。こうした利点は、新しい検査手法からの圧力があるにもかかわらず、引き続きその利用を支えています。構造化光システムや3Dプロファイル測定システムは、2Dイメージングでは完全には解決できない曲率に対応しています。これらは、フロントフェイシア、ドアミラー、および反射状態が変化するその他の外装部品に適しています。レーザーベースのシステムは、プライマーや電着塗装の検証において精密な役割を果たします。その目的は、後の腐食防止に影響を与える塗膜の均一性を評価することにあります。
AI対応およびマルチモーダル検査システムは、2031年までCAGR10.35%で拡大すると予測されており、これは検査技術の中で最も高い成長率です。これらのシステムは、複数の照明モード、3Dデータ、および学習ベースの分類を活用しています。単一モードのセンサーでは見逃してしまう可能性のある、金属表面や特殊仕上げ表面上の不具合を特定することができます。ISRA VISION社は、「Car Paint Vision」について、最大1,200 mm/秒のスキャン速度と、少なくとも99%の表面カバレッジを実現したと報告しています。EINES社は、同社のESFIトンネルについて、カメラ、ディープラーニング、および3D欠陥マッピングを組み合わせて修理ルートを決定すると説明しています。BMWグループ・ライプツィヒ工場は、2026年にプラスチック製外装部品の塗装層測定向けにテラヘルツ波を用いた測定技術を導入しました。これにより、検査の範囲が可視光スペクトルによる画像診断を超えて拡大しています。
2025年、自動車塗装表面検査システム市場規模のうち、インライン移動ライン検査が54.18%を占めました。大量生産を行う工場では、検査のために車両を停止させるとスループットが低下するため、この方式に依存しています。トンネルシステムは、プライマー、トップコート、最終仕上げの各工程において、コンベア速度に合わせて外装をスキャンします。この構成は、生産量要件が高い場合において、依然として主要な選択肢となっています。インラインのストップ・アンド・ゴー方式は、生産台数が少ないラインや高級車向けの生産ラインにおいて依然として重要な役割を果たしています。こうした施設では、より詳細な検査を行うために短時間の停止を許容することができます。イノビジョン社によると、SMARTInspectは移動ラインの速度で1時間あたり80件以上の検査を処理したとのことです。この事例は、速度と検査精度が必ずしも相反する選択肢ではないことを示しています。
オフラインおよびロボットによる検査は、2031年までCAGR10.25%で拡大すると予測されています。これらの検査セルでは、インラインシステムによって最初に特定された車両をさらに詳細に評価することができます。その多角度スキャンは、複雑な欠陥や検査が困難な表面領域の検査に有用です。ポルシェは2025年1月、ライプツィヒ工場に2台のロボットからなるシステムを導入しました。このシステムは、72秒のサイクルで1台あたり10万枚の画像を生成しました。また、欠陥の3D可視化や統計分析も提供しました。これにより、塗装工場は検査データを活用して工程設定を調整できるようになります。ロボットセルが確認と工程改善の両方をサポートすることで、自動車用塗装表面検査システム市場は恩恵を受けています。
地域別分析
アジア太平洋地域は、2025年の自動車塗装表面検査システム市場規模の44.35%を占めており、2031年までCAGR10.95%で拡大すると予測されています。中国は、電気自動車(EV)の大量生産と新たな塗装ラインの導入を通じて、この需要の大部分を牽引しています。中国の自動車メーカーの新工場では、当初からAI検査が導入されています。これにより、旧式工場の改修に比べ、導入までの期間が短縮されます。2026年に長安フォードで導入されたMAIVSでは、生産を中断することなくリアルタイム監視を行うためにAIによる視覚検査が活用されました。日本においても、トヨタ九州がレクサスの車体やバンパーの検査にAIベースの検査を生産現場で活用している事例があります。韓国は現代自動車グループの品質標準化と密接に関連しており、一方、インドやASEAN諸国では、新規OEMプロジェクトにおいて自動化された塗装インフラが整備されつつあります。
欧州は、自動車塗装表面検査システム市場において、依然として重要な開発拠点となっています。ドイツには、専門の開発業者やOEMの塗装工場自動化プロジェクトが集中しています。ISRA VISION、VITRONIC、Micro-Epsilonは、ドイツのサプライチェーンを構成する企業の一部です。スペインのEINES SystemsやAUTIS Engineersも、量産OEMプログラム向けの設備を開発しています。欧州のサプライヤーは、検査結果を塗装工場のより広範な制御システムと連携させることに注力しています。フラウンホーファーIPAの自己学習モデルは、インラインセンサー、予測された偏差、および自律的な補正を連携させています。北米の需要は、米国、カナダ、メキシコのOEM工場における近代化が中心となっています。
南米、中東・アフリカでは、主要地域に比べてシステムの導入密度が低くなっています。ブラジル、サウジアラビア、トルコでは、自動車生産能力への投資が進むにつれ、将来的な需要の源泉となる可能性があります。ブラジルには、AIベースの表面検査技術を開発する現地企業、Autaza Tecnologiaがあります。サウジアラビアとアラブ首長国連邦は、先進的な自動車製造に産業プログラムの重点を置いています。トルコは欧州のOEMメーカーに供給を行っており、同等のサプライヤー品質が求められています。南アフリカは、アフリカにおける主要な自動車製造拠点です。同地域における現在の生産量では、ほとんどの組立工場で専用のフルボディ検査システムを導入するには不十分です。これらの地域では、大規模で統合された導入が一般的になる前に、レトロフィットやモジュール式の導入が好まれる可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 欠陥ゼロの自動車塗装に対する需要の高まり
- 塗装工場の自動化の拡大
- AIを活用した欠陥分類の導入拡大
- 電気自動車の普及とモデルバリエーションの複雑化
- 塗装欠陥データを活用した閉ループプロセス最適化
- 高速ラインにおける人手を介さない検査へのニーズの高まり
- 市場抑制要因
- 高い資本コストと統合コスト
- 自動車用ビジョンシステムの統合に関する専門知識の不足
- 反射面および多色面における誤検知
- 車両プログラム間における欠陥モデルの転用可能性の限界
- 業界バリューチェーン分析
- マクロ経済要因が市場に与える影響
- 規制情勢
- 車両の品質および製品安全に関する要件
- 自動車用塗料および化学製品のコンプライアンス要件
- 環境、健康および労働者の安全に関する要件
- データガバナンスと産業用サイバーセキュリティの要件
- 地域ごとの基準および認証要件
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 検査技術別
- 2Dマシンビジョンシステム
- 3D検査およびプロファイル測定システム
- レーザー式検査システム
- 構造化光検査システム
- AI搭載およびマルチモーダル検査システム
- 検査モード別
- インライン・ムービングライン検査
- インライン・ストップ・アンド・ゴー検査
- オフライン検査およびロボット検査
- 用途別
- 車体全体の検査
- 塗装済み外装部品の検査
- 塗装済み内装部品の検査
- 塗装工程および補修の検証
- エンドユーザー別
- 自動車メーカー(OEM)
- 自動車部品サプライヤー
- アフターマーケットおよび修理施設
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ISRA VISION GmbH
- EINES Systems S.L.
- Micro-Epsilon Messtechnik GmbH & Co. KG
- VITRONIC Dr.-Ing. Stein Bildverarbeitungssysteme GmbH
- AUTIS Engineers S.L.
- J3D Vision S.L.
- Virelux S.A.
- Icemi S.A.
- Autaza Tecnologia Ltda.
- Inovision
- Synergx Technologies Inc.
- Moonvision GmbH
- Grupo Alava
- Cognex Corporation
- KEYENCE CORPORATION
- Basler AG
- Teledyne Technologies Incorporated
- SICK AG
- LMI Technologies Inc.
- MVTec Software GmbH
- Oxford Vision and Sensor Technology Ltd.
- Zernike Optical Technology
第7章 市場機会と将来の展望



