


溶接検査画像システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Weld Inspection Imaging Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155301
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
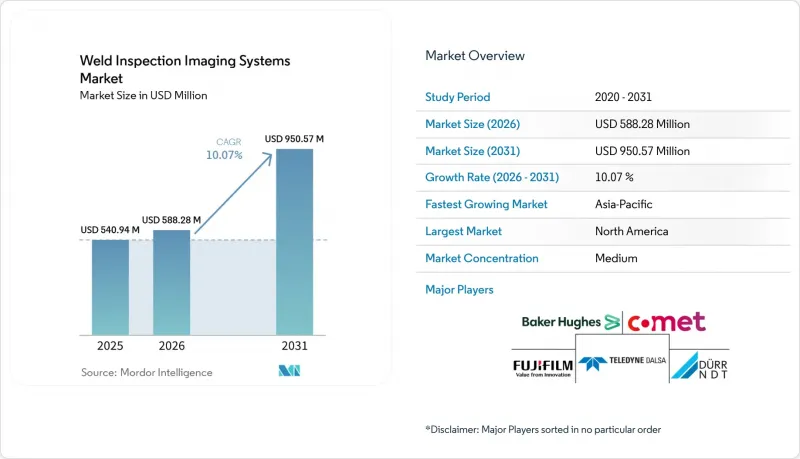
Mordor Intelligenceによると、溶接検査用画像システムの市場規模は2025年に5億4,094万米ドルと評価され、2026年の5億8,828万米ドルから2031年までに9億5,057万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは10.07%となる見込みです。
世界の溶接検査用画像システムの市場動向と洞察
フィルムからダイレクト・コンピュータ断層撮影(CR)へのデジタル移行
溶接検査用画像システム市場は、運用コスト、文書管理、および顧客の品質要件の観点から、現在ではデジタルプロセスが有利となっているため、フィルム放射線撮影から移行しつつあります。X線フィルムの主要な原材料である銀の価格は、2025年に過去最高値を記録し、2026年も上昇を続け、依然として頻繁なフィルム購入に依存している検査プログラムに材料費の負担を強いています。この変化は、特に繰り返し作業を行い、消耗品の安定供給を必要とする組織にとって、フィルムの長期的な経済性を弱めています。複数のサプライヤーがデジタル製品への開発投資を優先しており、これにより従来のフィルムワークフローを維持・アップグレードするインセンティブが低下しています。デジタル画像にはメタデータが埋め込まれており、資産管理システムに保存できるため、権限を持つチームは、検査記録を容易に検索、共有、確認し、後の検査結果と比較することができます。オペレーターが、遠隔での確認、文書管理、予知保全ワークフロー、および迅速な品質判断をサポートできる、アクセスしやすい検査記録を必要とする場合、溶接検査用画像システム市場は恩恵を受けます。
溶接の完全性およびトレーサビリティ要件の厳格化
溶接検査画像システム市場は、規制対象の産業プログラム全体における追跡可能な溶接記録への要件強化や、ますます複雑化する供給体制の恩恵を受けています。パイプライン、プロセス配管、航空宇宙、およびその他の重大な影響を伴う用途では、部品、手順、作業者、承認決定と関連付けられる明確な検査証拠が必要とされます。デジタル放射線写真記録は、物理的なフィルムよりも容易に保存、確認、転送、検索が可能であり、これは複数の組織が製造および最終検収の責任を分担する場合に重要です。規制対象の事業者が検査文書を管理するためにデジタルポータルや正式な記録システムを利用するようになるにつれ、電子的な提出の重要性が高まっています。大手航空宇宙請負業者は、DICONDEの記録要件を下請けの製造業者にまで拡大しているため、個々のサプライヤーが技術アップグレードを計画していなくても、機器の交換が必要になる場合があります。トレーサビリティのニーズは元請け業者に限定されることなくサプライチェーン全体に広がっているため、溶接検査画像システム市場はこの下流への波及効果から恩恵を受けることができます。
CTシステムの高額な設備投資および施設整備コスト
産業用コンピュータ断層撮影(CT)は、溶接検査画像システム市場において依然として最も高価な機器カテゴリーですが、その導入は、スキャナーの購入価格を超えるコストによって制限されています。完全な設置には、専用に設計された遮蔽エンクロージャー、大容量の電源供給、防振対策、空調管理、安全なマテリアルハンドリング、および専門的な操作手順が必要となる場合があります。これらの要件が相まって、総設置コストが2倍になることもあり、単一のプロジェクト契約のみを担当する中規模の製造業者や独立系検査会社にとっては、購入の正当化が困難となります。インフラへのアクセス、専門的なエンジニアリングサポート、あるいは長期融資の機会が限られている地域では、こうした財政的負担が特に大きな課題となります。こうした状況は、成熟した非破壊検査拠点に比べ、東南アジア、南米、アフリカの一部地域でより顕著に見られます。その結果、溶接検査用画像システム市場では、コストを複数のプログラムに分散できる大手メーカー、コングロマリット、および専門サービスプロバイダーの間で、高価値なコンピュータ断層撮影(CT)装置の導入が集中した状態が続いています。
セグメント分析
2025年、溶接検査用画像システムの市場シェアのうち、ハードウェア機器が47.85%を占めました。これは、フラットパネル検出器アレイ、X線管、CTガントリ、および関連する画像インフラの高価値を反映したものです。あらゆるデジタルワークフローは、検査地点での信頼性の高い画像取得に依存しているため、物理的な機器は依然として不可欠です。また、ハードウェアの購入には、基本機器の発注範囲を超える可能性のある、認定、設置、および統合作業も伴います。サービスは、現場での校正、X線管の交換、放射線源の管理、および検査局との契約を通じて、重要な二次情報となっています。これらの活動はシステムの設置後も継続され、顧客が要求される検査手順に沿って性能を維持できるよう支援します。
ソフトウェア分野は、AIを活用した欠陥認識、クラウドベースの画像管理、およびDICONDE準拠のアーカイブが企業の検査プログラムにおいてますます中心的な役割を果たすようになるにつれ、2031年までCAGR13.85%を記録すると予測されており、これは各製品群の中で最も高い成長率となります。自動化ツールは、オペレーターがデジタル画像から異常の兆候を特定し、その特性を把握するのを支援することで、日常的な手作業によるレビューを削減することができます。クラウドシステムにより、承認済みの記録を施設間で共有することが可能となり、管理されたアーカイブ機能は、顧客、監査人、およびサプライヤーによるアクセスをサポートします。ECNDT 2026で発表された調査では、断層撮影データから亀裂の形状、方向、および連結性を抽出し、その結果を構造モデルと関連付けるコンピュータ断層撮影(CT)およびAIフレームワークについて説明されました。溶接検査用画像システム市場は、ソフトウェアプロバイダーにとって継続的な関係構築への道筋を提供します。これは、導入されたハードウェアの稼働期間を通じて、画像管理および分析が引き続き重要となるためです。
2025年、溶接検査用画像システム市場規模の45.10%をダイレクトラジオグラフィーが占めました。これは、ユーザーが画面上での即時確認、幅広い手順との互換性、およびフィルムベースの手法よりも迅速な意思決定を重視したためです。この技術は、フィルムの現像を待つことなく、生産、保守、または現場作業中に画像を確認する必要がある検査チームに役立ちます。また、デジタル検査手順における確立された利用実績も、幅広い産業環境での導入を後押ししています。コンピュータラジオグラフィーは、イメージングプレートの再利用が可能であり、既存のワークフローがオペレーターにとって馴染み深いものであるため、検査サービス事業者間で依然として重要な導入基盤を維持しています。フィルム放射線撮影は、顧客が指定する従来のプロセスやアーカイブの継続性が求められる限定的な用途において依然として役割を果たしていますが、フィルムのコスト上昇に伴い、導入基盤は減少傾向にあります。
コンピュータ断層撮影(CT)は、2次元放射線撮影では得られない詳細な情報が必要な内部形状や、検査が困難な材料の組み合わせを検査できるため、2031年までCAGR12.18%で市場が拡大すると予測されています。この手法は、EVのパワートレインやバッテリー製造に使用される部品を含め、銅、アルミニウム、鋼が密接に組み合わされたアセンブリにおいて、ますます重要性を増しています。光子計数型検出器プラットフォームとAIを活用した再構成技術により、こうした多材料部品におけるアーチファクトの問題が軽減されています。Varex Imaging社は2026年、TrueSpectrumを発表しました。これはデュアルエネルギー光子計数方式を採用したもので、同社によれば、較正用材料や別途の処理工程を必要とせずにビームハーデニングアーチファクトを除去できるとのことです。スキャン速度の向上と再構成画像の鮮明化により、内部溶接の検証を必要とする生産用途におけるCTの適応性が向上しています。その結果、溶接検査用イメージングシステム市場では、CTが専門的な分析用途から、より付加価値の高い製造使用事例へと移行しつつあります。
地域別分析
北米は2025年に売上高シェアの35.75%を占めました。これは、継続的な非破壊検査プログラムを必要とする、パイプライン事業者、航空宇宙機器メーカー、保守サービスプロバイダー、および製油所資産が密集していることが背景にあります。人件費の高騰により、自動化やAIを活用した欠陥審査の価値が高まっている一方、パイプラインの安全要件や製油所のターンアラウンド(定期点検)が、継続的な画像診断への支出を支えています。カナダではオイルサンドやミッドストリームインフラを通じて需要が拡大しており、メキシコでは石油化学および自動車関連施設を通じて需要が拡大しています。また、この地域には成熟した検査サービスネットワークがあり、統合型デジタル機器への投資が可能な顧客が存在します。これらの要因により、北米は溶接検査画像システム市場における主要な導入基盤であり続けています。
アジア太平洋地域は、中国のバッテリー製造の拡大、石油化学プロジェクト、および重工業建設に支えられ、2031年までCAGR13.90%で成長すると予測されています。中国におけるギガファクトリーの建設拡大は、タブ溶接部やバスバー接続部のインラインCT検査に対する需要を生み出しており、ECNDT 2026の調査によると、高速システムでは1日あたり数千回のフルセルスキャンが可能であることが示されています。また、新規の産業施設では、建設および試運転中の溶接検証のために現場でのイメージングも必要とされています。したがって、この地域の溶接検査用イメージングシステム市場には、バッテリー製造、製油所、重工業の各分野にわたる需要が存在します。
2025年、欧州は技術的に先進的な地位を維持しており、ドイツの自動車・航空宇宙産業、フランスの原子力発電所群、そして英国の洋上エネルギーおよび原子力発電所の廃止措置作業が、詳細な溶接検査を支えています。イタリアの航空宇宙複合材クラスターでは、複雑な形状の検査にコンピュータ断層撮影(CT)が活用されており、中東ではサウジアラビアやアラブ首長国連邦(UAE)における製油所の改修やLNGインフラ整備が需要を牽引しています。これらの活動には、管理された施設向けの固定式システムと、現場作業向けの携帯型機器の両方が必要とされます。これにより、成熟した産業経済圏やエネルギー投資分野において、溶接検査用イメージングシステム市場の重要性が維持されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- フィルムからダイレクト・ラジオグラフィーおよびコンピュータ・ラジオグラフィーへのデジタル移行
- 溶接の完全性およびトレーサビリティに関する要件の厳格化
- 産業用オートメーションと100%インライン検査の導入
- 航空宇宙、エネルギー、および先端製造分野における非破壊検査(NDT)の実施頻度
- 現場でのパイプライン検査における携帯型デジタルX線撮影の普及
- バッテリーおよび半導体の溶接品質検証
- 市場抑制要因
- CTシステムの導入にかかる高額な設備投資および施設整備費用
- 放射線安全、ライセンシング、および被ばく管理の負担
- 認定放射線検査要員の不足
- 同位体の供給リスクとデジタルシステムのサイバーセキュリティリスク
- 業界バリューチェーン分析
- マクロ経済要因が市場に与える影響
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 提供別
- ハードウェア機器
- ソフトウェア
- サービス
- 技術別
- ダイレクトラジオグラフィ
- コンピューテッドラジオグラフィ
- フィルム放射線撮影
- コンピュータ断層撮影(CT)
- フォームファクター別
- 固定型および据え置き型システム
- ポータブルおよびハンドヘルドシステム
- オフライン実験室用システム
- エンドユーザー産業別
- 石油・ガス
- 化学・石油化学
- 航空宇宙・防衛
- 自動車・輸送産業
- エネルギーおよび発電
- 製造および重工業
- 建設・インフラ
- エレクトロニクス・半導体
- 海洋・造船
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Baker Hughes Company
- Comet Technologies AG
- Nikon Metrology NV
- FUJIFILM Holdings Corporation
- DURR NDT GmbH & Co. KG
- Varex Imaging Corporation
- Teledyne DALSA, Inc.
- Hamamatsu Photonics K.K.
- Shimadzu Corporation
- Rigaku Corporation
- North Star Imaging, Inc.
- Vidisco Ltd.
- Bosello High Technology S.r.l.
- DIONDO GmbH
- Pexraytech Oy
- Industrial Control X-Ray, Inc.
- 3DX-Ray Ltd
- VJ Technologies, Inc.
- RX Solutions SAS
- SERVO-ROBOT Inc.
- Xiris Automation Inc.
- SmartRay GmbH
- VITRONIC Dr.-Ing. Stein Bildverarbeitungssysteme GmbH
- Precitec GmbH & Co. KG
- Carestream Health, Inc.
第7章 市場機会と将来の展望



