


モデルコンテキストプロトコルのセキュリティ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Model Context Protocol Security - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155293
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
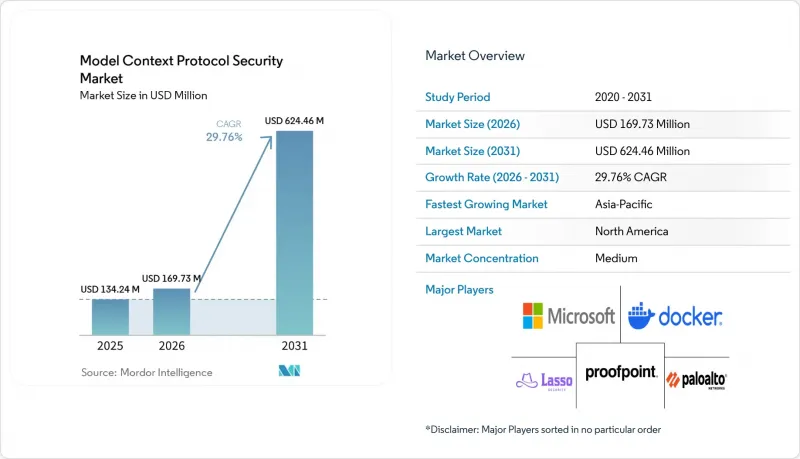
Mordor Intelligenceによると、モデルコンテキストプロトコルセキュリティ市場の規模は2025年に1億3,424万米ドルと評価され、2026年の1億6,973万米ドルから2031年までに6億2,446万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは29.76%となる見込みです。
世界のモデルコンテキストプロトコル(MCP)セキュリティ市場の動向と洞察
企業におけるMCPの導入により、管理対象範囲が拡大
企業におけるMCPの導入により、セキュリティチームが管理すべきシステムの範囲が広がっています。パロアルトネットワークスは、2026年4月にPortkeyの買収を発表した際、企業の81%がAIエージェントの試験運用または導入を行っていると報告しました。接続された各MCPサーバーは、ツール呼び出しの傍受、認証情報の漏洩、またはプロンプトの注入といったリスクをもたらす可能性があり、セキュリティチームが管理対象として把握すべき接続を増加させることになります。複数のサーバーが同じクライアントセッションを使用し、共通の認証情報や共有コンテキストに依存している場合、これらのリスクはさらに増大する可能性があります。米国国家安全保障局(NSA)は、2026年6月のMCPガイダンスにおいて、不適切なコンテキストのシリアライゼーション、アクセス制御の欠如、および不十分な監査ログを設計上の懸念事項として指摘しました。以前は限られたAPI接続のみを審査していたセキュリティチームは、現在、一貫した審査プロセスなしに開発グループによって展開された多数のMCPサーバーに対処せざるを得なくなっています。MCPの導入とガバナンスの成熟度との間のギャップは、モデルコンテキストプロトコル(MCP)セキュリティ市場全体における継続的な需要を支えています。
エージェント型ワークフローとツールチェーンの拡大
マルチエージェント・ワークフローは、従来のエンタープライズ制御では必ずしも解決できない承認上の問題を引き起こします。オーケストレーターがサブエージェントに作業を委任し、そのサブエージェントがMCPツールを呼び出す場合、有効な権限を特定することが困難になり、責任の所在も直接的ではなくなります。OWASPは、MCPセキュリティガイダンスにおいて、「混乱した代理人(Confused Deputy)問題」および関連する承認上の弱点を指摘しています。また、ツールチェイニングは、サーバー間のデータ移動やセッション終了後のデータ残存を通じて、セキュリティリスクを拡大させる可能性があります。パロアルトネットワークスは、2026年5月に買収を完了した際、PortkeyをAIエージェントのトランザクション向けの一元化された制御プレーンとして位置づけました。このアプローチは、エージェント、モデル、ツールの相互作用にわたるアクティビティを追跡する必要性を反映しています。したがって、企業が静的ポリシーでは特定できない挙動を検知しようと努める中、監視、分析、監査、インシデント対応のソリューションは、モデルコンテキストプロトコルセキュリティ市場においてより大きな役割を担うことになります。
未成熟な標準規格とクライアント実装のばらつき
プロトコル仕様とクライアントの挙動との相違は、MCPセキュリティ制御の導入を遅らせる可能性があります。2026年5月に実施された7つの商用MCPクライアントに関する調査では、5つがツール記述の静的検証を行っておらず、2つが部分的な検証しか行っていないことが判明しました。この調査では、改ざんされたツールメタデータが検査を経ずに言語モデルに到達し得ることが明らかになりました。また、Cursorについては、認証情報ファイルへのアクセスやリモートスクリプトの実行を含む、テストされた4つの攻撃シナリオすべてにおいて「安全でない」と評価されました。したがって、ゲートウェイによる制御だけでは、クライアント側の検証における不備が解消されない可能性があります。2026年7月の仕様では、ライフサイクル管理と12か月の非推奨化ポリシーが導入されましたが、仕様と導入済みのクライアントとの整合を図るには時間がかかります。組織は、モデルコンテキストプロトコル(MCP)セキュリティソリューションを選択する際、クライアント側の脆弱性とゲートウェイの機能の両方を考慮する必要があります。
セグメント分析
2025年のモデルコンテキストプロトコルセキュリティ市場規模のうち、MCPゲートウェイおよびランタイムポリシー適用が24.63%を占めました。企業は、リクエストの発信元となるAIクライアントやエージェントフレームワークに関係なく、実行前にツール呼び出しを評価するためのモデル非依存のポイントとしてゲートウェイを利用しています。この位置づけは、エージェントのランタイムと外部ツールサーバーとの境界を制御し、ツールがタスクを完了する前にアクセスポリシーを適用するという差し迫ったニーズを反映しています。その他の機能領域には、検出およびインベントリ、セキュリティ評価およびスキャン、IDおよびシークレットのセキュリティ、ツールおよびコンテキストの保護、サンドボックス化、監視および監査、インシデント対応サービスなどが含まれます。これらの領域は、ゲートウェイ製品だけでは提供されない防御層をカバーしており、特に、命令、ID、ランタイムの挙動、またはサーバー構成に脅威が生じる場合に有効です。
MCPツール、プロンプト、およびコンテキストのセキュリティ市場は、2031年までCAGR32.18%で成長すると予測されています。ゲートウェイ制御が占めるモデルコンテキストプロトコルセキュリティの市場シェアは、サーバーが提供するツールメタデータに埋め込まれた悪意のある命令によるリスクを排除するものではありません。査読済みの脅威モデリング研究では、ツールポイズニングにDREAD深刻度スコア50点満点中50点が割り当てられ、メタデータの検証がなぜ重要であるかが示されました。ツールの記述情報の完全性およびプロンプト注入対策はエージェント・フレームワーク層で機能する一方、ゲートウェイはデプロイメント・インフラストラクチャ層で機能します。この分離により、コンテキストセキュリティ、監視、および監査記録への投資が促進されます。インシデント対応やマネージドサービスも、専門的な制御を運用する社内チームを持たない中堅企業のニーズに対応しています。
2025年の支出のうち、クラウド展開が59.81%を占めました。初期の需要は、クラウドホスト型のエージェントアプリケーションやSaaS接続型のMCPサーバーを運用する企業チームから生じました。これらの購入者は、別途のセキュリティインフラを必要としない製品を好みました。オンプレミス展開は、医療記録、金融取引、政府機密情報を扱う環境に対応しています。こうした環境では、社内ポリシーにより、エージェントレベルのやり取りのクラウド経由での送信が制限される場合があります。
ハイブリッド導入は、2031年までCAGR31.57%で成長すると予測されています。大手金融機関や防衛関連組織は、機密性の高いツール呼び出しにはローカルでの適用を行い、より広範なMCP環境に対してはクラウド管理による検出および監査機能を活用しています。2026年7月の仕様書で説明されているステートレスアーキテクチャは、サーバー側のセッション状態を永続化させることなく、リクエストごとのポリシー評価をサポートしています。Dockerは、ローカルコンテナがリソース制限を設けてサーバーを隔離し、中央のポリシー管理がクラウド管理コンソールに接続するパターンを説明しています。このモデルは、組織がすべてのワークロードに対して単一の導入方法を選択するのではなく、ローカル制御と一元化された可視性の両方を必要とする場合、ハイブリッド配信におけるコンテキストプロトコルセキュリティ市場の規模拡大に寄与します。
地域別分析
2025年、北米は地域別支出の39.16%を占めました。同地域では、エンタープライズ向けAIエージェントの導入が集中しており、クラウドの定着が進み、主要なプラットフォームセキュリティベンダーが多数存在していました。Amazon Web Servicesは2025年12月にAPI GatewayにMCPプロキシのサポートを追加し、MicrosoftはDefenderおよびPurviewにMCPガバナンスを統合しました。これらの動きにより、既存のクラウドインフラを通じてモデルコンテキストプロトコルセキュリティ市場の機能へのアクセスが容易になりました。南米は依然として初期段階にあり、ブラジルが金融機関におけるエージェント導入のパイロットプロジェクトを主導しています。
アジア太平洋地域は、2031年までCAGR36.53%で成長すると予測されています。シンガポールのIMDAは2026年、MCPサーバーのホワイトリスト登録、サンドボックス制御、監査ログ記録を求めるエージェント型AIガバナンスフレームワークを発表しました。また、シンガポールサイバーセキュリティ庁は2026年6月、「エージェント型AIシステムのセキュリティ確保に関する補遺」を発表し、企業ユーザー向けのライフサイクル管理策を定めました。日本の企業向けAI基盤、インドの拡大するITサービス部門、韓国の半導体メーカー、そしてオーストラリアの金融サービス機関が地域的な需要を支えており、一方でシンガポールのガバナンス措置は、セキュリティ管理のための明確な調達基準を確立しています。これらの要因により、アジア太平洋地域はモデル・コンテキスト・プロトコル(MCP)セキュリティ市場において、より急速な成長が見込まれています。
欧州では、高リスクAIシステムおよび重要インフラ事業者に対するコンプライアンス要件が市場を形作っています。EU AI法は監査義務を定めており、これがMCPモニタリングおよび監査ツールへの需要を支えています。NIS2のリスク管理要件は2025年1月から重要インフラ事業者に適用されており、ドイツやフランスの企業の間で調達動向が顕在化しています。中東・アフリカ地域では、アラブ首長国連邦(UAE)とサウジアラビアが、スマートシティや「ビジョン2030」といったデジタルトランスフォーメーションプログラムを主導しています。この地域では、MCPセキュリティの専門知識が限られた数的大企業に集中しているため、マネージドセキュリティサービスプロバイダーが主な提供チャネルとなっています。このため、外部から提供される制御手段が、モデルコンテキストプロトコルセキュリティ市場の普及において重要となる可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- エンタープライズ向けMCPの導入により、制御範囲が拡大します
- OAuth 2.1の必須化およびエンタープライズ認証要件
- 台頭するシャドウMCPの発見とガバナンスのニーズ
- エージェント型ワークフローとツールチェーンの拡大
- MCPサーバーのサプライチェーンへの依存度の高まり
- AIの行動の追跡可能性に対する規制上の要請
- 市場抑制要因
- 未成熟な標準規格と顧客による実装のばらつき
- アラート疲労と承認の摩擦
- MCP固有のセキュリティ予算が限られている
- インライン検査における性能とプライバシーのトレードオフ
- 業界バリューチェーン分析
- MCPのホスト、クライアント、およびサーバーのエコシステム
- ツールレジストリとパッケージの出所
- セキュリティ制御および施行層
- ID、認証、およびシークレットのインフラストラクチャ
- 監視、インシデント対応、およびコンプライアンスサービス
- マクロ経済要因の影響
- 規制情勢
- OAuth 2.1、RFC 8707、およびRFC 9728の要件
- データ保護およびプライバシーに関する義務
- ソフトウェアのサプライチェーンとセキュア開発の要件
- 重要インフラおよびセクター別の規制措置
- 技術展望
- プロンプト注入およびツールポイズニングの検出
- ツールの説明、完全性およびラグプル検知
- ポリシーを適用するMCPゲートウェイおよびプロキシ
- ランタイム・サンドボックスとコンテナによる分離
- 行動分析とトキシック・フロー分析
- 暗号による証明と機能検証
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- セキュリティ機能別
- MCPの発見とインベントリ
- MCPセキュリティ評価およびスキャン
- MCPゲートウェイおよびランタイムポリシー適用
- MCPのID、認証、およびシークレットのセキュリティ
- MCPツール、プロンプトおよびコンテキストのセキュリティ
- MCPサンドボックス化およびランタイム分離
- MCPの監視、分析、監査
- MCPインシデント対応およびマネージドセキュリティサービス
- 展開別
- クラウド
- オンプレミス
- ハイブリッド
- 組織規模別
- 大企業
- 中小企業
- エンドユーザー別
- 政府および公共行政
- 工業製造
- 小売・Eコマース
- 運輸・物流
- エネルギー・ユーティリティ
- 石油・ガス
- IT・通信
- メディア・エンターテイメント
- 教育・研究機関
- ヘルスケア・ライフサイエンス
- 銀行・金融サービス・保険(BFSI)
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ベネルクス
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Microsoft Corporation
- Docker, Inc.
- Palo Alto Networks, Inc.
- Proofpoint, Inc.
- Lasso Security Ltd.
- International Business Machines Corporation
- Anthropic PBC
- OpenAI, Inc.
- Invariant Labs GmbH
- Enkrypt AI, Inc.
- Akto Security, Inc.
- TrueFoundry, Inc.
- MintMCP, Inc.
- Lunar.dev Ltd.
- Composio Technologies, Inc.
- Kong Inc.
- Tyk Technologies Ltd.
- Gravitee.io
- Portkey AI, Inc.
- Runlayer, Inc.
- Obot AI, Inc.
- Okta, Inc.
- Cloudflare, Inc.
- Cisco Systems, Inc.
- Google LLC
- Amazon Web Services, Inc.
第7章 市場機会と将来の展望



