


データ検出と対応:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Data Detection and Response - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 162 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155291
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
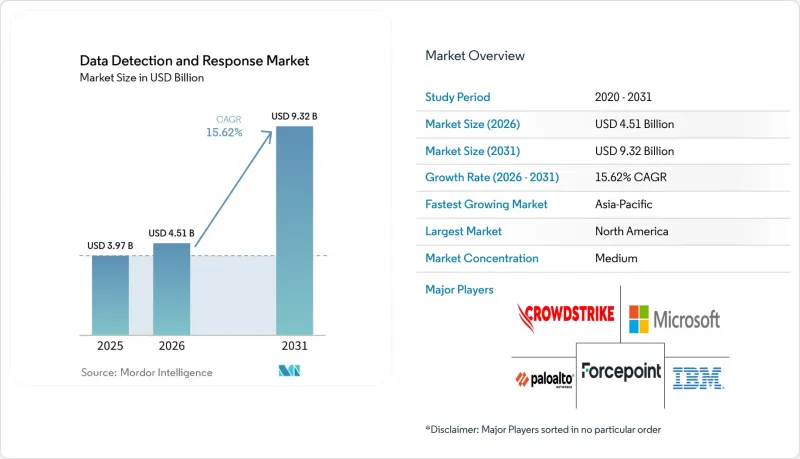
Mordor Intelligenceによると、データ検出・対応市場の規模は2025年に39億7,000万米ドルと評価され、2026年の45億1,000万米ドルから2031年までに93億2,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは15.62%となる見込みです。
世界のデータ検出・対応市場の動向と洞察
機密データのリアルタイム監視需要がプラットフォームの進化を牽引
組織では、不審なアクセス事象をほぼリアルタイムで特定し、封じ込めることができるシステムへのニーズが高まっています。IBMは、2025年の情報漏洩レポートにおいて、監視されていないAIの利用レベルが高い組織における検出までの期間の中央値が247日であったと報告しています。この圧力は、データ流出事象が発生した場合、規制、法的、および評判上のリスクが生じうる銀行、金融サービス、保険、医療、ライフサイエンスの分野で最も強くなっています。行動ベースラインを活用することで、チームは従業員の通常の活動と、一括ダウンロード、ラテラルムーブメント、AIエージェントによる転送とを区別することができます。CrowdStrikeは2026年3月、単一のコンソールを通じてエンドポイント、SaaS、クラウド、AIワークフロー全体にわたるデータ窃取を検知、分類、阻止する「Falcon Data Security」を導入しました。合成データやAIを活用したソーシャルエンジニアリングの台頭により、シグネチャのみに依存する制御手段の有効性はさらに低下しています。
クラウドおよびSaaSデータの拡散は、従来のDLP対策の対応能力を上回っています
SaaSアプリケーションやAIツールにより、従来の企業データ境界は弱体化しています。クラウドセキュリティアライアンス(CSA)は、Netskopeのデータを引用し、2025年半ばまでに1,550を超えるGenAI SaaSアプリケーションが存在すると指摘しました。これは、同年初頭の317件と比較して大幅な増加です。ルールベースのデータ漏洩防止(DLP)システムでは、承認されていないAIパイプラインや、クラウドテナント間に分散した情報における行動の異常を容易に特定することはできません。機密レコードは、モデル、チャット履歴、ワークスペースの間を移動する可能性があるため、継続的なイベント追跡なしではデータリネージの再構築が困難になります。ESETの調査によると、2026年に世界中の中小企業が計画しているサイバーセキュリティ投資の優先順位において、クラウドセキュリティは2番目に高い位置づけとなっています。これにより、データ検出および対応(DDR)市場において、クラウドネイティブおよびSaaSで提供されるツールへの需要が、大企業以外にも広がっています。
異種データソース間の統合の複雑さが導入期間を延長
DDRプラットフォームは、クラウドストレージ、データベース、SaaS API、エンドポイントエージェント、オンプレミスのデータウェアハウスからレコードを収集し、相関分析を行う必要があります。各ソースは、異なるスキーマ、アクセスログの形式、認証方法を使用している場合があります。また、マルチクラウド環境を運用する組織では、AWS、Microsoft Azure、Google Cloud、およびSaaSアプリケーションごとに異なる監査フォーマットを採用している場合もあります。複雑な導入環境では、行動ベースラインが利用可能になるまでに、6~12か月の正規化作業が必要となる場合があります。ネイティブAPIを備えていないレガシーインフラストラクチャは、東南アジア、サハラ以南のアフリカ、南米においてさらなる作業負荷をもたらします。人事(HR)やERPシステムに関するガバナンス上の決定には、IT部門、法務部門、データ保護チームの間の合意も必要となるため、中堅企業における導入が遅れる可能性があります。
セグメント分析
2025年、データ検出・対応(DDR)市場のシェアのうち、プラットフォームが64.89%を占めました。購入者は、単一の管理コンソールを介して、エンドポイント、クラウドサービス、SaaSアプリケーションにわたるアクセスイベントを相関させる統合アーキテクチャを好んでいます。プラットフォームセグメントの規模は、孤立した検出ツールからの移行が継続していることを反映しています。CrowdStrikeは2026年3月、データの発見、分類、および盗難防止のための統合ソリューションとして「Falcon Data Security」を発表しました。この種の統合は、大規模なセキュリティチームにとって、購入時の主要な検討事項となっています。
サービスセグメントは、2031年までCAGR27.11%で成長すると予測されています。組織は、社内の業務負荷を軽減するために、マネージド型のデータ検知・対応(DDR)、アドバイザリー、導入、およびアナリストによるサポートサービスを求めています。このニーズは、チームにデータセキュリティの専門スキルが不足している場合に特に顕著です。純粋なデータセキュリティベンダーは、導入期間を短縮し、顧客維持率を向上させるため、サブスクリプションパッケージにアナリストによる対応支援を追加しています。また、プラットフォームプロバイダーやサービス企業も、自社の提供サービスを組み合わせる傾向が強まっています。これにより、予測期間を通じて、プラットフォーム収益とサービス収益の境界はますます曖昧になっていくでしょう。
2025年、データアクティビティモニタリングは、データ検出・対応市場の収益の31.83%を占めました。組織は、より高度な制御を適用する前に、誰がデータにアクセスしたか、いつアクセスが行われたか、そしてそのアクセスがどこから発生したかについて、明確な記録を必要としています。データの発見と分類は、その後のワークフロー全体における機密性の文脈を確立します。データ行動分析は、予想される利用パターンから逸脱した行動を特定するのに役立ちます。データ損失および流出防止は、活動が重大なリスクをもたらす場合に制御を適用します。
データ検出・対応市場において、インシデントの検出、対応、および自動修復は、2031年までCAGR29.43%で成長すると予測されています。セキュリティチームは、封じ込め措置を伴わない監視だけでは、依然として長期間にわたり脆弱性が残ってしまうことをますます認識しています。Varonis社は2026年8月、AIエージェントの意図を評価し、ポリシー違反のアクションをリアルタイムでブロックする「Agent Intent-Based Access Control」を導入しました。この機能には、一部のアクションに対するインライン編集や人的承認のオプションが含まれています。ベンダーがこれら5つの機能をすべて統合するにつれ、データ検出・対応市場におけるサブカテゴリー間の境界は曖昧になっていく可能性があります。これにより、2031年にかけて専門ベンダー間のM&A活動がさらに活発化する可能性があります。
地域別分析
2025年、北米はデータ検出・対応市場の41.39%のシェアを占めました。データ集約型の企業、確立されたサイバー保険環境、および連邦と州のプライバシー規制が重複していることが、この地域の需要を支えています。米国は、HIPAA、NYDFSサイバーセキュリティ規制パート500、および各州のプライバシー法によって形作られ、依然として最大の国内市場となっています。カナダとメキシコでは、クラウド移行によってデータの可視性にギャップが生じていることから、金融サービスや政府部門での需要が高まっています。南米は新興市場であり、ブラジルが主導的な役割を果たしています。ブラジルでは、LGPD(一般データ保護法)により、データ保護と侵害通知が義務付けられています。アルゼンチンをはじめとするその他の南米諸国は依然として初期段階の市場ですが、国境を越えた金融取引やデジタル投資の増加に伴い、モニタリングの必要性が高まっています。
欧州は、データ検知・対応市場において第2位の規模を誇る地域です。ドイツ、英国、フランスが導入を牽引しており、特に金融機関や重要インフラ事業者において顕著です。ドイツのNIS2実施法により、適用対象となる企業の数は2025年12月までに29,000社に拡大されました。ベネルクス諸国は、多くの欧州多国籍企業の本社が、一元化され監査可能なアクセス記録を維持しなければならないため、成長領域として台頭しています。ENISAは2025年6月、実行可能な場合は自動化された継続的な監視を活用すべきであると述べました。この指針により、規制対象となる欧州の各セクターにおける調達基準が、DDRの中核機能と整合するようになっています。
アジア太平洋地域は、2031年までCAGR19.57%で成長すると予測されています。中国、インド、日本、韓国、オーストラリアでは、クラウドの導入が進む一方で、より詳細な国内のデータ保護要件も整備されています。インド、中国、シンガポールでは、データの説明責任に重点を置いた枠組みが確立されています。日本の金融庁と日本銀行は、AIが統合された金融システムにおける最先端のAI脅威とデータセキュリティに関する2026年のガイダンスを発表しました。中東・アフリカ地域は依然として導入の初期段階にありますが、アラブ首長国連邦とサウジアラビアが主要な成長拠点となっています。ナイジェリア、南アフリカ、エジプトではデジタル金融サービスが拡大しており、これにより、将来的には監視対象となる企業データ資産が構築されていくでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- リアルタイムの機密データ監視への需要がプラットフォームの進化を牽引しています
- クラウドおよびSaaSデータの拡散が、従来のDLP対策の対応能力を上回っています
- 情報漏洩の開示およびデータ保護に関する義務が、コンプライアンス主導の調達を生み出しています
- セキュリティ運用ツールの統合により、予算が統合プラットフォームへと振り向けられています
- AIエージェントおよびシャドウ・アナリティクスにおけるデータ・リネージの対応範囲
- データ流出に関するサイバー保険の証拠要件
- 市場抑制要因
- 異種データソース間の統合の複雑さが、導入期間を長期化させています
- 専門的なスキルと継続的な調整の必要性
- プライバシーと従業員監視のガバナンス
- レガシー環境および非承認環境からの不完全なテレメトリデータ
- バリューチェーン分析
- マクロ経済要因の影響
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- プラットフォーム
- サービス
- セキュリティ機能別
- データ検出および分類
- データアクティビティモニタリング
- データ行動分析
- データ損失およびデータ流出防止
- インシデントの検出、対応、および自動修復
- 展開モード別
- クラウド
- オンプレミス
- ハイブリッド
- 組織規模別
- 大企業
- 中小企業
- 産業分野別
- 政府および公共行政
- 工業製造
- 小売・Eコマース
- 運輸・物流
- エネルギー・ユーティリティ
- 石油・ガス
- IT・通信
- メディア・エンターテイメント
- 教育・研究機関
- ヘルスケア・ライフサイエンス
- 銀行・金融サービス・保険(BFSI)
- その他の産業分野
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ベネルクス
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- IBM Corporation
- Forcepoint LLC
- Microsoft Corporation
- Palo Alto Networks, Inc.
- CrowdStrike Holdings, Inc.
- Varonis Systems, Inc.
- Cyberhaven, Inc.
- Broadcom Inc.
- Proofpoint, Inc.
- Trellix
- Fortra, LLC
- Fortinet, Inc.
- SentinelOne, Inc.
- Cisco Systems, Inc.
- Darktrace plc
- Exabeam, Inc.
- Rapid7, Inc.
- Arctic Wolf Networks, Inc.
- Secureworks Corp.
- Huntress Labs Incorporated
- BigID, Inc.
- Cyera, Inc.
- Securiti, Inc.
- Netskope, Inc.
- Nightfall AI, Inc.
- Kitecyber, Inc.
- Strac, Inc.
第7章 市場機会と将来の展望



