


自律型移動ロボットビジョンシステム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Autonomous Mobile Robot Vision Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155267
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
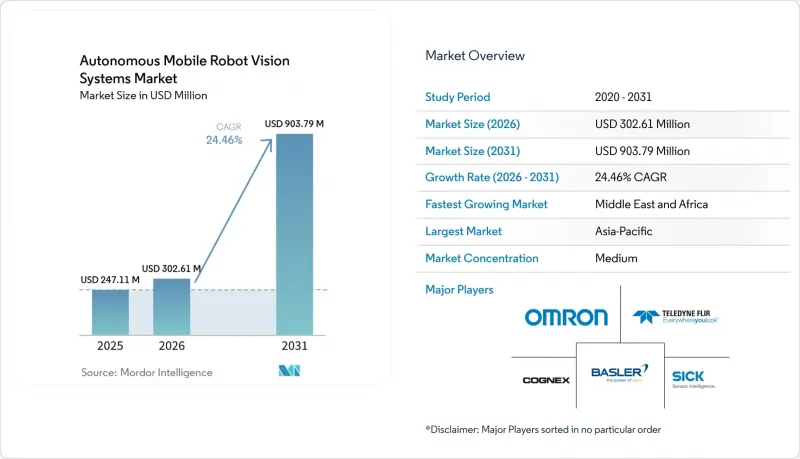
Mordor Intelligenceによると、自律移動ロボット用ビジョンシステムの市場規模は、2025年の2億4,711万米ドル、2026年の3億261万米ドルから、2031年までに9億379万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は24.46%となる見込みです。
世界の自律移動ロボット用ビジョンシステム市場の動向と洞察
Eコマースのフルフィルメント自動化
Eコマースの取引量の増加により、競争の激しいフルフィルメント業務において、ビジョン機能を搭載したAMRへの需要が持続しています。北米の倉庫運営企業は、2026年上半期に大量のロボットを購入しました。これらの購入は大きな市場価値を占め、2025年の同期間に記録された水準を上回りました。この動向は、継続的な運用を支えることができるコンポーネントへの需要も高めています。高密度な「商品から人へ(GTP)」の業務では、隣接する棚の位置を正確に識別できるナビゲーションシステムが求められます。この要件により、複雑な施設では、バーコード誘導システムよりも高度な3Dビジョンが好まれています。マースクのシンガポール施設は、Hai Robotics製のA42TシステムおよびAMRからなる大規模なフリートを導入し、2026年初頭に稼働を開始しました。年間を通じてフリートが稼働することで、連続稼働を支えることができる部品への需要も高まっています。
倉庫の人手不足と人件費の高騰
倉庫の人手不足は、自律型機器の導入を正当化する根拠を強めています。2026年6月、米国の倉庫業の平均賃金は上昇した一方で、運輸、倉庫、公益事業分野全体で、依然として相当数の求人が埋まっていませんでした。未充足の求人数は、2025年の同時期よりも多くなっていました。従業員の離職率の高さも、大規模な物流センターにとって、繰り返し発生する研修や新人研修のコスト要因となっています。Geekplus社は、2026年6月までに、日本のトヨタ製several工場において、移動型AMRの大規模な導入を完了しました。この導入は、日本の生産年齢人口の減少やトラック運転手の労働時間規制を反映したものです。こうした圧力により、自律型機器の導入は、EC施設から、過酷なイントラロジスティクス業務へと広がりつつあります。
高い統合・調整コスト
中堅事業者にとって、ハードウェアの調達よりも統合の方が大きな障壁となる場合があります。大規模な施設におけるロボットフリートの導入には、多額の初期投資が必要となる場合があります。また、ビジョンシステムには、施設のマッピング、倉庫管理システムとの統合、充電インフラ、およびサービスサポートも必要となります。各カメラは、ロボットの運動学的な基準系に対してキャリブレーションを行う必要があります。ハードウェアのメンテナンスや交換を行う際には、再度キャリブレーションが必要になる場合があります。複数のベンダーのロボットを混在させて運用する場合、ベンダーごとに異なるキャリブレーションの枠組みが採用されていることが多いため、負担が増大します。標準化された知覚モジュールを導入すれば、センサー固有の設定要件が不要となり、導入に伴うエンジニアリング作業を軽減できます。
セグメント分析
2025年、自律移動ロボット(AMR)用ビジョンシステム市場において、ハードウェアが62.33%のシェアを占めました。深度カメラ、LiDARモジュール、組み込みプロセッサ、および関連する光学系は、初期の設備投資として多額の費用を必要とします。各AMRフリートにはロボットレベルでの物理的な知覚能力が不可欠であるため、ハードウェアは依然として不可欠な要素です。大規模な導入には、コンポーネントの安定した供給とキャリブレーションサポートが不可欠です。したがって、センサーアーキテクチャは、信頼性、メンテナンス要件、および交換コストに引き続き影響を及ぼします。また、低コストの競合製品も、標準化されたハードウェアの利益率に圧力をかけています。サプライヤーは、センサーを独自の処理技術、ソフトウェア、またはサービスと組み合わせることでこれに対応しています。このアプローチにより、基本コンポーネントがより広く利用可能になった場合でも、差別化を図ることができます。また、購入者にとっては、システム全体の責任の所在がより明確になります。
ソフトウェア分野は、2031年までCAGR24.92%で拡大すると予測されています。モデル管理プラットフォームにより、一元的にトレーニングされたビジョンモデルを複数の拠点に展開することが可能になります。フリートオーケストレーションソフトウェアは、ロボットの動きを調整し、ビジョン出力を運用システムと連携させます。コグネックス社は、同社の「OneVision」プラットフォームが、2025年6月のベータ版リリース以来、企業顧客数が100社を超えたと発表しました。このプラットフォームは、孤立したパイロットプロジェクトから複数拠点での導入への移行を支援します。また、「ロボティクス・アズ・ア・サービス(RaaS)」モデルを通じて、サービスの重要性も高まっています。これらのモデルでは、統合、キャリブレーション、およびメンテナンス作業の一部がベンダーに移管されます。そのため、自律移動ロボット用ビジョンシステム業界では、継続的なソフトウェアおよびサポート収益の価値がますます高まっています。ソフトウェアによって、アップデートやフリートの拡張に伴う業務への支障が軽減されるため、購入者にとってもメリットがあります。
2025年、3D LiDARおよびレーザービジョンは、自律移動ロボット用ビジョンシステム市場シェアの27.78%を占めました。この技術は、大規模な物流施設におけるナビゲーションや障害物検知に広く利用されています。広範囲にわたる信頼性の高い位置認識が求められる業務において、その役割は確立されています。RoboSense社は、当該期間においてロボット用LiDARの販売台数が前年比で大幅な伸びを記録したと報告しました。同社の「E2」完全ソリッドステートデジタルLiDARは、本格生産および顧客への納入を開始しました。Hesai社の「JT128」は、コンパクトな筐体でありながら広い視野角を実現しました。このような設計は、小型のAMRプラットフォームでの利用を可能にします。これらの動向は、高性能化と普及の拡大が同時に実現し得ることを示しています。
構造化光3Dビジョンは、2031年までCAGR25.11%で拡大すると予想されています。製薬や電子機器のピッキング作業では、正確なビンピッキングを行うために詳細な表面マッピングが必要です。この技術は、物体の形状や配置が変化するハンドリングプロセスをサポートします。また、あらかじめプログラムされた把持経路に依存することなく、ピッキングを支援することができます。ステレオビジョンや飛行時間(ToF)センサーは、ペイロードレベルの深度推定で十分な場面において、依然として有用です。これらのシステムは、機器予算が限られている導入事例に適しています。また、2次元ビジョンも、バーコード識別や平坦な表面の検査において有用です。こうした用途は、比較的構造化された環境で運用されることが多くあります。自律移動ロボットのビジョンシステム市場では、タスク、環境、および求められる精度によって運用ニーズが異なるため、今後も複数のセンサータイプが共存し続けるでしょう。
地域別分析
2025年、アジア太平洋地域は自律移動ロボット用ビジョンシステム市場シェアの38.65%を占めました。中国は、大規模なAMR顧客基盤と、ビジョンハードウェア部品の低コスト生産を兼ね備えています。Hikvision Robotは、AMRの累計出荷台数において重要な節目に達し、直近の出荷ロットは初期ロットに比べて大幅に短い期間で完了しました。日本は、Geekplusによるトヨタへの大規模導入が示すように、人口動態や輸送・労働力に関する課題に直面しています。インドおよびASEAN諸国は、国内のフルフィルメント能力とスマート製造への投資が拡大するにつれ、新興の需要地域となっています。
北米および欧州では、企業向け契約にソフトウェアや統合サービスが含まれることが多いため、1台あたりの売上高が高くなっています。北米における倉庫向け購入は、前年の大幅なロボット購入に続き、引き続き堅調でした。ドイツは、自動車および機械製造を通じて、欧州における主要な需要拠点であり続けています。シュトゥットガルトで開催されたLogiMATでは、Geekplus社が「RoboShuttle」を、Locus Robotics社が「Locus Array」を発表しました。EUの機械規制により、コンプライアンスコストが購入決定においてより重要な要素となっています。
中東・アフリカ地域は、2031年までCAGR25.16%で拡大すると予測されています。UAEやサウジアラビアにおける物流インフラプロジェクトが、この自律移動ロボット用ビジョンシステム市場の成長機会を支えています。2026年9月、アブダビからの代表団がAMR Labsの「Dongwon iFarm」施設を訪問し、医薬品の製造・流通インフラにおけるLiDARベースのSLAMおよび3Dビジョン機能について視察を行いました。南アフリカ、ナイジェリア、エジプトでは、物流の密度が高まり、製造分野への投資が進むにつれ、注目度が高まっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- Eコマースのフルフィルメント自動化
- 倉庫業界における人手不足と人件費の高騰
- エッジAIによるビジョン処理の遅延と帯域幅要件の低減
- フレキシブル生産とインダストリー4.0の導入
- 視覚SLAMによるマーカーレスナビゲーション
- ブラウンフィールド改修を可能にする標準化された知覚モジュール
- 市場抑制要因
- 高い集積化コストと調整コスト
- 動的な人間とロボットの環境における安全性の検証
- 照明、表面、倉庫の条件におけるデータセットの変化
- ビジョンに基づく位置情報データのサイバーセキュリティ上のリスク
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- ビジョン技術別
- 2Dビジョンシステム
- ステレオビジョン
- 構造化光3Dビジョン
- 飛行時間法(ToF)
- 3D LiDAR/レーザービジョン
- その他のビジョン技術
- 機能別
- ナビゲーションおよび位置特定
- 障害物の検知・回避
- 物体検出および認識
- マッピングと環境認識
- 経路計画および誘導
- その他の機能
- ロボットタイプ別
- Goods-to-Person型AMR
- 自律型ピッキングAMR
- タガー/ 牽引型AMR
- パレット搬送用AMR
- ユニットロード型AMR
- その他のロボットタイプ
- エンドユーザー産業別
- Eコマース・小売
- 倉庫・物流
- 自動車
- エレクトロニクス・半導体
- 食品・飲料
- 医薬品・医療
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ABB Ltd.
- Basler AG
- Cognex Corporation
- OMRON Corporation
- SICK AG
- Teledyne Technologies Incorporated
- Intel Corporation
- NVIDIA Corporation
- Sony Group Corporation
- Keyence Corporation
- Pepperl+Fuchs SE
- Orbbec Inc.
- Hesai Technology Co., Ltd.
- RoboSense Technology Co., Ltd.
- Teradyne, Inc.
- Geekplus Technology Co., Ltd.
- Locus Robotics Corporation
- Seegrid Corporation
- Clearpath Robotics Inc.
- KUKA AG
第7章 市場機会と将来の展望



