


ボーエン病治療:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Bowen Disease Treatment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155248
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
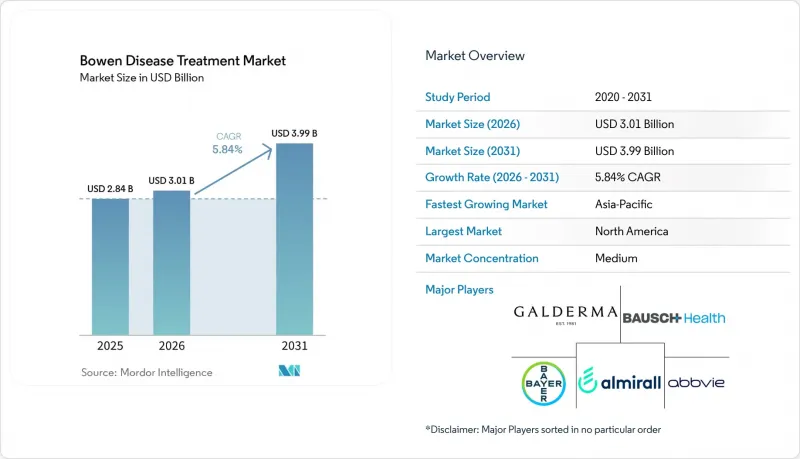
Mordor Intelligenceによると、ボーエン病治療市場の規模は2025年に28億4,000万米ドルと評価され、2026年の30億1,000万米ドルから2031年までに39億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.84%となる見込みです。
世界のボーエン病治療市場の動向と洞察
ボーエン病および非黒色腫皮膚がんの発生率の増加
疫学記録によれば、ボーエン病の疾病負担が増大しているもの、現在の治療体制ではその負担を十分に吸収できていないことが示されています。100,705名の患者を対象としたデンマークのレジストリ研究によると、角化細胞がんとボーエン病を合わせた発生率は、2013年から2022年にかけて172%増加しました。首都圏と北ユトランド地方では、それぞれ10万人年あたり714件および405件の症例が記録されており、記録された疾病負担に著しい違いが見られます。これらの違いは、紫外線曝露量や皮膚科医療へのアクセス状況のばらつきと一致しています。医療制度において、これまで記録されていなかった病変が確定診断へと転換され、計画的な治療や経過観察が行われるようになれば、ボーエン病の治療市場は恩恵を受けることになります。報告された発生パターンは、病変の部位、患者の年齢、定期的なモニタリング、そして記録された症例数の増加に直面する皮膚科診療の実務上のニーズに対応した診療プロトコルへの需要を裏付けるものでもあります。
累積紫外線曝露と屋外労働における職業的リスク
累積的な日光曝露は、屋外労働者における皮膚病変の検出と治療に対する持続的な必要性を裏付けています。デンマークの全国規模のコホート研究(労働者294万人)では、職業上の紫外線曝露量が最も高い四分位群において、最も低い四分位群と比較して、調整後の基底細胞がんの発生率比が1.58であることが判明しました。この研究では、ボーエン病を含むより広範な疾患カテゴリーである扁平上皮がんについても、同様の曝露ー反応パターンが報告されています。建設業、農業、郵便配達、海運業の労働者は、長い労働人生にわたって繰り返し紫外線にさらされているにもかかわらず、多くの国で依然としてスクリーニングが不十分です。より体系的なサーベイランスを実施すれば、臨床診療の慣行を変更することなく、これらの労働者を生検、専門医への紹介、そして治療の経路へと導くことが可能になるでしょう。したがって、ボーエン病の治療市場には、雇用主が支援する検診および産業保健による紹介システムを通じて、さらなる成長の道が開かれています。
誤診と生検の遅延
誤診は、確定的な治療を遅らせ、低強度の治療選択肢の有用性を低下させる可能性があります。2025年の症例報告では、組織病理学的確認が行われるまでの10年間、ボーエン病が皮膚炎として治療されていた患者が紹介されています。確認時の病変サイズは35×40mmでしたが、10mmを超える病変は治療失敗のリスクが2.66倍高くなることが示されています。病変が大きいほど、より集中的な治療が必要となる可能性があり、非外科的アプローチによる治癒率が低下する恐れがあります。病変が臨床的に不明確な場合、特にボーエン病の治療法を選択する前には、生検が依然として重要です。遠隔皮膚科診療や診療現場でのトリアージは、紹介の迅速化に寄与しますが、臨床的な確定診断や、患者が適切なフォローアップを受けられることを保証するプロセスの代わりにはなりません。
セグメント分析
2025年、治療タイプは、治療法および薬剤の合計セグメントの63.47%を占めました。これは、外科的切除、光線力学療法、凍結療法、および電気焼灼を伴う掻爬術によって、1症例あたりの収益が高くなっていることを反映しています。ボーエン病治療市場では、患者が臨床的介入と薬物療法の両方を必要とする場合、処置に関連する収益と薬剤の使用が組み合わされています。外用療法は、治療法および薬剤の両カテゴリーにまたがっており、確立された処方慣行や、資源が豊富な医療現場から費用対効果を重視する医療現場に至るまで幅広く使用されていることから、その規模を維持しています。2025年には、薬剤タイプが残りの36.53%を占め、移植患者への処方およびフルオロウラシルやイミキモドのジェネリック医薬品の増加に支えられています。ボーエン病の治療市場は、レーザー補助光線力学療法や外科的切除において、同一の治療過程内で手技的介入と薬物療法が併用されることが多いという事実によって特徴づけられています。
薬剤タイプは2031年までCAGR6.27%で成長すると予測されており、この統合セグメンテーションの中で最も成長が速い分野となる見込みです。免疫抑制療法の普及率の上昇や、移植後の化学予防プロトコルにおけるイミキモドおよびフルオロウラシルの使用により、処方範囲は活動性病変の治療を超えて拡大しています。また、遠隔医療を活用した処方により、専門医の診察枠の制限を超えて、維持療法段階における外用薬へのアクセスも支援されます。レーザー補助光線力学療法(PDT)で使用される次世代の光増感剤製剤により、処置療法と薬物療法のカテゴリー間の区別は曖昧になりつつあります。2031年にかけて、保険者やガイドライン策定機関が統合治療のベンチマークを正式に策定するにつれ、ボーエン病治療市場では、統合的な治療法と薬剤のポートフォリオを提供できる企業が優位となる可能性があります。
地域別分析
北米は2025年、確立された生検紹介経路や、光線力学療法および外科的切除に対する保険償還に支えられ、ボーエン病治療市場シェアの36.41%を占めました。米国は地域別売上高の大部分を占め、2024年には4万8,149件の固形臓器移植が記録されました。米国食品医薬品局(FDA)は2024年1月、プライマリケアにおける皮膚がん評価について、DermaSensor社にデ・ノボ承認を付与しました。同社は、メイヨー・クリニックが主導した1,005人の患者と1,579の病変を対象とした主要試験において、扁平上皮がんに対する96%の感度を報告しました。カナダでは、紫外線曝露量の高い集団において需要が高まっていますが、メキシコでは公衆衛生上の制約により、光線力学療法や画像誘導下表在放射線療法の導入が制限されています。
欧州は依然として第2位の市場規模を維持しており、ドイツ、英国、フランス、イタリア、スペインが商業的な基盤を形成しています。出典資料で引用された英国の疫学データによると、ボーエン病の年間発生率は人口10万人あたり15件であり、日光にさらされる沿岸部や農村地域では発生率が高くなっています。欧州皮膚科学・性病学会によるメチルアミノレブリン酸を用いた光線力学療法の推奨は、加盟国全体での本療法の導入を後押ししています。デンマークの登録制度では、10年間にわたり190,468例の角化細胞がんおよびボーエン病の症例を追跡調査しました。登録制度に基づく医療提供により、疾患のサーベイランスとエビデンスに基づいた治療件数を結びつけることが可能となります。
アジア太平洋地域は、2031年までCAGR8.49%で成長すると予測されており、ボーエン病治療市場において最も成長が著しい地域となる見込みです。韓国における全国調査では、1999年から2019年にかけてボーエン病の発生率が12倍に増加したことが明らかになりました。中国では光線療法を用いた皮膚科医療体制の整備が進められている一方、本調査において、日本の上皮内扁平上皮がんは、扁平上皮がんカテゴリーの診断件数の18.3%を占めました。オーストラリアでは、2024年に女性の非黒色腫皮膚がんの年齢調整罹患率が10万人あたり111.2を記録しました。中東およびアフリカは依然として市場規模が小さく、GCC諸国による三次皮膚科医療への投資や、南アフリカが主要な治療拠点として機能しています。ブラジルは、多数の皮膚科医の存在と民間保険の適用範囲の拡大により、南米地域をリードしていますが、同地域の他の国々では、医療へのアクセス制約により、外用ジェネリック医薬品が引き続き支持されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ボーエン病および非黒色腫皮膚がんの発生率の上昇
- 累積紫外線被ばくと屋外での職業上のリスク
- 高齢患者および免疫抑制状態の患者層
- 非侵襲的で美容に配慮した治療への需要の高まり
- 遠隔皮膚科診療の普及と病変の早期発見
- レーザー補助光線力学療法によるクリアランスの向上
- 市場抑制要因
- 誤診と生検の遅れ
- 非外科的治療後の再発および不完全な解消
- 治療プロトコルの不均一性と長期的なエビデンスの不足
- 償還、アクセス、および治療費の格差
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 治療法と薬剤別
- 治療タイプ別
- 外用療法
- 外科的切除
- 光線力学的療法
- 凍結療法
- 掻爬術および電気焼灼術
- その他
- 薬剤タイプ別
- フルオロウラシル
- イミキモド
- ジクロフェナク
- その他
- 治療タイプ別
- エンドユーザー別
- 病院
- 皮膚科クリニック
- 外来手術センター
- その他
- 流通チャネル別
- 病院薬局
- 小売り薬局
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AbbVie Inc.
- Almirall S.A.
- Bausch Health Companies Inc.
- Bayer AG
- Biofrontera AG
- DermaSensor, Inc.
- Galderma S.A.
- LEO Pharma A/S
- Lumenis Ltd.
- Merck & Co., Inc.
- Modulight Corporation
- Novartis AG
- Perrigo Company plc
- Pfizer Inc.
- Sanofi S.A.
- SkinCure Oncology
- Sun Pharmaceutical Industries Ltd.
- Taro Pharmaceutical Industries Ltd.
- Teva Pharmaceutical Industries Ltd.
- Tolmar Pharmaceuticals, Inc.
- Viatris Inc.
第7章 市場機会と将来の展望



