


南米の自動車用電動アクチュエーター:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
South America Automotive Electric Actuators - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155247
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
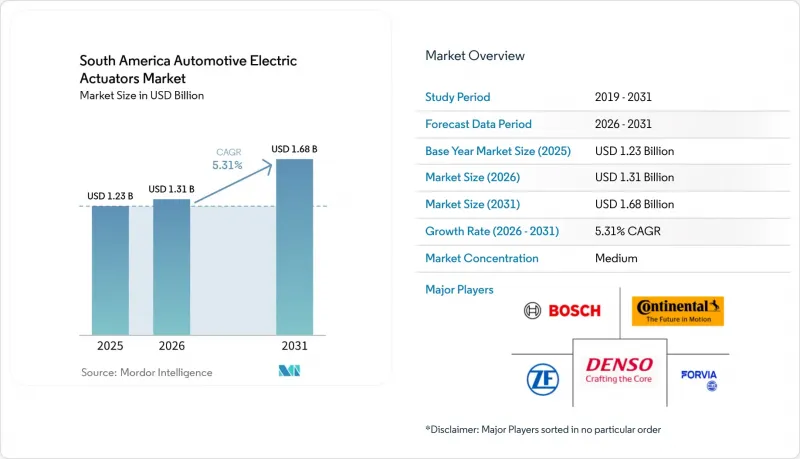
Mordor Intelligenceによると、南米の自動車用電動アクチュエータ市場は2025年に12億3,000万米ドルの規模となり、2026年の13億1,000万米ドルから2031年までに16億8,000万米ドルへと成長し、2026年から2031年までの予測期間においてCAGR5.31%を記録すると見込まれています。
南米自動車用電動アクチュエータ市場の動向と洞察
電気自動車(EV)の普及加速
2025年の同地域のEV販売台数は、2024年と比較して力強い成長を記録しました。この地域全体の成長において、ブラジルが大きなシェアを占めました。南米におけるEV販売台数のうち、プラグインハイブリッド車が大きな割合を占めました。これらの車両は、内燃機関と電気パワートレインの両方の機能にアクチュエータを必要とします。これにより、1台あたりの部品点数が増加する可能性があります。自動車メーカーが幅広い価格帯の車種にこれらのシステムを導入するにつれ、南米の自動車用電動アクチュエータ市場は恩恵を受けています。BYDは、カマカリ工場の第1フェーズに55億レアル(10億7,000万米ドル相当)を投じました。同工場の生産能力は、年間30万台規模へと拡大される予定です。また、BYDは2026年末までに現地調達率を50%にすることを目標としています。これにより、ブラジルでの認定を受けたサプライヤーは、新たな車両プログラムへの参入経路がより明確になります。また、輸入部品から現地の技術認定へと注目が移ることになります。サプライヤーがこれらのプラットフォームの運用および調達要件を満たせば、南米の自動車用電動アクチュエータ市場は恩恵を受けることができます。
ADASの統合が進展
安全基準要件や輸出志向の自動車生産が、南米におけるADAS(先進運転支援システム)の導入を後押ししています。「南米NCAP」プロトコルは近い将来に発効し、今後数年間有効となる見込みです。同プロトコルでは、自動緊急ブレーキ、死角検知、車線逸脱警報システムがより重視されることになります。これらの機能は、センサーや制御ユニットからの指令に応答する電気システムに依存しています。電動アクチュエータは、これらの指令をブレーキ操作、ステアリング操作、および開閉動作に変換します。プレミアムセグメント以外の車両においてもこれらの機能がますます普及するにつれ、南米の自動車用電動アクチュエータ市場は拡大しています。
高い製造コストと電子部品のコスト
南米における着荷コスト構造は、アジアや欧州のサプライヤーと比較して、アクチュエータメーカーにとって不利に働く可能性があります。ブラジルにおける電子部品の関税は、申告価格の30%を超える場合があります。このコストは、スロットルコントローラー、ADAS関連製品、および熱管理バルブにとって重要な要素となります。これらの用途には、自動車グレードの性能を備えた輸入電子部品が必要です。投入コストが高くなると、アジアからの調達において価格競争力を維持することが難しくなります。南米の自動車用電動アクチュエータ市場では、現地化を通じてリスクを軽減できるサプライヤーが優位に立つことになります。2026年5月、ボッシュは10億レアル(1億7,100万米ドル)の投資の一環として、カンピナスでの電子基板生産の現地化を決定しました。現地生産により、輸入基板への依存度や物流の遅延を軽減できます。しかし、こうした投資には、大手ティア1サプライヤーの方がより容易に対応できる生産量が必要となります。中小規模の企業には、現地の電子部品生産に投資するための資金力が不足している可能性があります。その結果、南米の自動車用電動アクチュエータ業界では、一定の規模を確立しているサプライヤーが優遇される可能性があります。
セグメント分析
2025年、南米の自動車用電動アクチュエータ市場において、乗用車が73.23%のシェアを占めました。このセグメントは、自家用車の保有台数増加と、新型車における電気部品の採用拡大に支えられています。その結果、新しいパワートレインアーキテクチャが同地域に導入されるにつれ、1台あたりのアクチュエータ搭載数が増加しています。中価格帯の乗用車には、以前はプレミアムモデルに集中していたADAS機能が搭載されつつあります。南米NCAPの要件により、価格帯を問わず自動緊急ブレーキの重要性がさらに高まっています。アルゼンチンにおけるプレミアム市場の成長も、高付加価値のシートやドア・ハッチなどの用途を後押ししています。ブラジル市場における中国製高級車の台頭は、機能搭載の拡大にさらなる圧力を加えています。こうした変化により、車両販売台数が同程度に増加しなくても、収益の可能性が高まっています。
商用車の販売台数は、フリートの電動化、Eコマース物流、インフラ投資に牽引され、2031年までCAGR6.14%で成長すると予測されています。ブラジルの物流およびアグリビジネス部門がトラック需要を支える一方、ラストマイル配送、貨物輸送、インフラプロジェクトの拡大により、南米全域で需要が増加しています。南米の自動車用電動アクチュエータ市場は、パワートレイン管理、ブレーキ、ステアリング、HVAC、自動運転車向けアプリケーションを含む、先進的な商用車制御システムへの需要から恩恵を受けると予想されます。フリート事業者が効率性、安全性、排出ガス規制への準拠を重視していることも、需要を支えると見込まれます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 電気自動車(EV)の普及加速
- 排出規制および環境規制の強化
- ADAS(先進運転支援システム)の導入拡大
- 高級感や快適性を求める消費者の需要の高まり
- 産業分野におけるニアショアリングと自動車製造への投資
- 小型化およびソフトウェア定義機能への移行
- 市場抑制要因
- 製造コストおよび電子部品のコストの高騰
- 経済・政治の変動性
- 地域ごとのサプライチェーンの脆弱性とボトルネック
- 公衆充電インフラと高電圧送電網インフラの整備遅れ
- バリューチェーンおよびサプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 車両タイプ別
- 乗用車
- 商用車
- 用途タイプ別
- スロットルアクチュエータ
- シート調整用アクチュエータ
- ブレーキアクチュエータ
- クロージャーアクチュエータ
- その他
- 流通チャネル別
- 相手先ブランド製造業者(OEMs)
- アフターマーケット
- 国別
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- その他の南米諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Continental AG
- Robert Bosch GmbH
- Hella KGaA Hueck & Co.
- Wabco Holdings Inc.
- Sonceboz SA
- BorgWarner Inc
- Denso Corporation
- Johnson Electric
- CTS Corporation
- ZF Friedrichshafen AG
- Valeo SA
- Nidec Corporation
第7章 市場機会と将来の展望



