


電力:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Electricity - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155238
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、発電量ベースの電力市場規模は、2025年の32.20ペタワット時から2026年には33.36ペタワット時に増加し、2031年までに39.72ペタワット時に達すると予想されており、2026年から2031年にかけてのCAGRは3.55%となる見込みです。
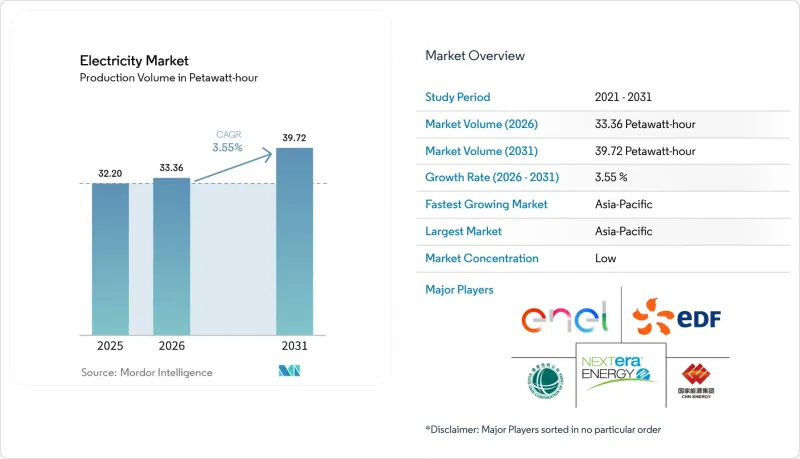
世界の電力市場の動向と洞察
データセンターおよびAI負荷の拡大
AI向けサーバーの消費電力は、2025年の95テラワット時から2026年には175テラワット時に増加すると予想されており、これによりデータセンターの需要が世界電力市場の短期的な成長源となる見込みです。IEA(国際エネルギー機関)は、ベースケースにおいて、世界のデータセンターの総電力使用量が2026年に565テラワット時に達し、2030年までに945テラワット時に近づくと予測しています。この需要は特定の地域に集中しているため、信頼性の高いネットワークへのアクセス、迅速な系統連系、そしてクリーンな電力の確保が、新規施設の建設地選定に影響を与えています。北欧、テキサス州、東南アジアは、迅速な系統連系を支援する許認可制度や再生可能エネルギー専用料金制度の恩恵を受けることができます。5つの大手テクノロジー企業は2025年に4,000億米ドル以上を投じ、2026年には設備投資をさらに拡大すると予想されており、これにより新規発電能力や送電網容量への圧力が高まっています。こうした投資は電力供給事業者にとって機会となる一方で、地域のインフラがプロジェクトの進捗に追いつかないというリスクも高めています。
産業・製造業の電化
産業部門の電力需要は、化石燃料による熱源から電気設備への置き換えや、電力集約型製造業の成長によって支えられています。欧州の産業部門の電化率は、電力構成がすでに72%脱炭素化されていたにもかかわらず、2024年に1パーセントポイント上昇しました。これは、送電網の容量とプロジェクトの経済性が依然として重要な障壁となっていることを示しています。中国の産業部門は2025年に6,518 TWhを消費しており、製造能力がアジアへとシフトし続けていることを反映しています。2022年から2024年にかけて、中国における太陽光モジュール、バッテリー、電気自動車の製造は、それぞれ年間300 TWh以上の電力を消費しました。したがって、世界の電力市場は、単なる広範な経済成長だけでなく、少数の高負荷産業クラスターへの依存度をますます高めています。産業の電化はクリーン電力の利用を促進する一方で、送電網のアップグレードが完了する前に工場が接続されることで、局所的な混雑を引き起こすこともあります。
系統連系待ちと相互接続のボトルネック
送電網への接続遅延は、依然として世界の電力市場における主要な制約要因となっています。これは、ネットワークの調査やアップグレードが完了するまでは、プロジェクトが供給に貢献したり、新たな負荷に対応したりできないためです。2025年末時点で、米国では約8,200件のプロジェクトにわたり、2,061 GWの発電・蓄電容量が系統連系を申請していました。申請から商業運転開始までの待機期間の中央値は5年を超えました。段階的な調査プロセス、コスト配分ルール、および系統運用事業者における人員の制約が、こうした待機期間を長期化させています。FERC(連邦エネルギー規制委員会)による改革により、2024年には締結された系統連系契約が33%増加しましたが、既存の未処理案件は依然として膨大な数に上っています。同様の課題は他の地域でも見られ、そこではプロジェクトのスケジュールが許認可の取得や送電網への投資のペースに左右されています。
セグメント分析
2025年、石炭は世界の電力市場シェアの32.6%を占め、単一の発電源としては最大となりました。2025年には石炭発電量が63 TWh減少しましたが、これは世界の電源構成において再生可能エネルギーの発電量が石炭を上回ったのが1世紀以上ぶりであったことを示しており、石炭の設備容量と実際の発電量には異なる推移が見られることを示しています。2025年の新規石炭火力発電所の稼働開始容量は97.4 GWに達し、そのうち中国が78.1 GW、インドが10 GWを占めました。また、水力発電やバイオエネルギーも、現地の資源がそれを支える国々では依然として重要な位置を占めています。
再生可能エネルギーは最も急速に成長している電源であり、2031年までのCAGRは8.2%と予測されています。再生可能エネルギー発電の世界市場規模は、主に太陽光発電によって支えられており、2025年には636 TWhの発電量が追加されました。IEAは、2030年まで太陽光発電による発電量が年間600 TWh近く増加すると予測しています。風力発電と太陽光発電は、発電量が需要と一致する地域では化石燃料による発電を削減しますが、時間帯や季節による変動を管理するシステムが必要となります。世界の電力業界は発電容量を拡大する一方で、柔軟な運用に対するニーズも高まっています。
地域別分析
アジア太平洋地域は、2025年の世界の電力市場規模の51.9%を占めており、2031年までCAGR4.5%で成長すると予測されており、これは地域別で最も高い成長率です。中国、インド、東南アジア、オーストラリアが、同地域における需要と供給の拡大の主な原動力となっています。2025年、中国の電力消費量は10.37 PWhを超え、2026年上半期にはハイテク製造業やインターネットデータサービスが力強い成長を見せました。NTPCは2025-26会計年度に9.6 GW(うち再生可能エネルギー発電容量5.5 GW)を増設し、2037会計年度までに250 GWを目標としています。2025年の世界の新規再生可能エネルギー発電容量の増加分に対し、アジア太平洋地域が74.2%を占めました。
北米と欧州を合わせると、世界の電力消費量の3分の1を占め、比較的緩やかなペースで増加しました。米国の電力消費量は2025年に2.1%増加し、2030年までは年率2%の増加が見込まれており、国内の追加需要の半分はデータセンターによるものです。欧州の電力消費量は2025年に1%未満の増加にとどまり、2021年の水準に戻るのは2028年になる見込みです。欧州委員会の「電化行動計画」は、2040年までに2,000 TWh以上と特定された産業の電化ポテンシャルを含め、中期的な需要増加を後押ししています。
南米、中東・アフリカは、世界の電力市場にとって、地域によってばらつきはあるもの、実質的な成長機会を提供しています。中東の電力需要は、冷房需要、人口増加、産業の拡大により、2025年に4%増加しました。サウジアラビアでは、ジャフラからのガス供給能力および再生可能エネルギープロジェクトが稼働を開始したことに伴い、2025年に発電用の石油消費量を1日あたり10万バレル削減しました。アフリカの再生可能エネルギー発電容量は2025年に15.9%増加し、中東の発電容量は28.9%増加しましたが、いずれも低い水準からのスタートでした。ブラジルの水力発電を主体とする電力システムは依然として季節変動の影響を受けやすいため、火力発電によるバックアップの必要性が続いています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- データセンターおよびAIの負荷拡大
- 産業および製造業における電化
- 空調、ヒートポンプ、家電製品の普及率
- 電気自動車および交通機関の電化
- 再生可能エネルギーおよび原子力発電の設備容量拡大
- 中東の電力システムにおける石油からガスへの転換
- 市場抑制要因
- 系統連系待ちリストと連系ボトルネック
- 送電設備および重要鉱物の供給リスク
- 天候に起因する変動性と柔軟性の不足
- 電力の負担可能性と料金の変動性
- サプライチェーン分析
- 技術動向
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 発電源別
- 石油
- 天然ガス
- 石炭
- 原子力
- 再生可能エネルギー
- その他のソース
- 電力消費者別
- 住宅
- 商業
- 産業
- 輸送
- 農業
- その他の消費者
- 発電方式別
- 集中型発電
- 分散型発電
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ポーランド
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- ベトナム
- タイ
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- モロッコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- State Grid Corporation of China
- China Southern Power Grid Co., Ltd.
- China Energy Investment Corporation Limited
- Electricite de France S.A.(EDF)
- NextEra Energy, Inc.
- Enel S.p.A.
- Iberdrola, S.A.
- E.ON SE
- ENGIE S.A.
- RWE AG
- Duke Energy Corporation
- The Southern Company
- Dominion Energy, Inc.
- Exelon Corporation
- National Grid plc
- NTPC Limited
- Korea Electric Power Corporation(KEPCO)
- China Yangtze Power Co., Ltd.
- Abu Dhabi National Energy Company PJSC(TAQA)
- Tokyo Electric Power Company Holdings, Inc.
第7章 市場機会と将来の展望



