


ナフタレンスルホン酸塩:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Naphthalene Sulfonate - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155237
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
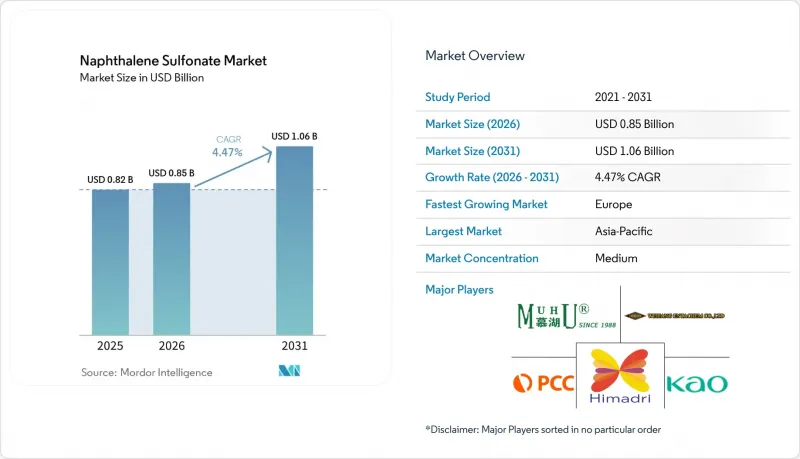
Mordor Intelligenceによると、ナフタレンスルホン酸塩の市場規模は2025年に8億2,000万米ドルと推計されており、2026年の8億5,000万米ドルから2031年までに10億6,000万米ドルへと拡大し、予測期間(2026年~2031年)におけるCAGRは4.47%になると見込まれています。
世界のナフタレンスルホン酸塩市場の動向と洞察
インフラ開発と高性能コンクリートの需要
アジア太平洋地域における公共インフラ事業は、減水剤に対する複数年にわたる需要を支えています。これは、鉄道回廊、橋梁、地下鉄、高速道路プロジェクトにおいて、長期にわたる建設期間中に継続的なコンクリートの供給が必要となるためです。ベトナムは、ハノイとホーチミン市を結ぶ670億米ドルの高速鉄道回廊計画を承認しました。フィリピンでは、39億1,000万米ドル規模のバターン・カビテ・インターリンク橋の建設が進められており、一方、インドでは、レディーミクストコンクリートやプレキャストコンクリートの生産能力を活用する地下鉄の拡張や高速道路回廊を含む「国家インフラパイプライン」に基づく工事が継続されています。これらの事業では、大量打設、プレキャスト部材、土木工事にわたり、膨大な量のコンクリートが必要となります。ナフタレンスルホン酸ホルムアルデヒド(NSF)系減水剤を使用することで、水セメント比を15~25%低減することができます。道路や橋梁の建設は、住宅用コンクリートの需要よりも急速に拡大しており、土木プロジェクト向けのレディーミクストおよびプレキャストプラントへの購入が促進されています。これらの購入者は、保管や移動式プラントネットワークを通じた流通が容易であることから、中級グレードのスルホン化ナフタレン・ホルムアルデヒド(SNF)粉末をますます好むようになっており、これによりナフタレンスルホン酸市場には、長期にわたる建設スケジュールを通じて継続的な需要チャネルがもたらされています。
農薬および繊維用分散剤用途の拡大
ナフタレンスルホン酸への需要はコンクリート分野にとどまらず、NSFは農薬および繊維製造プロセスにおいて分散剤や湿潤剤として機能しています。農薬製品において、分散剤NNOは、湿潤性粉末、水分散性顆粒、および懸濁濃縮液中に固体粒子を懸濁させた状態を維持し、製剤メーカーが水質や保管条件の変動にもかかわらず安定した製品を維持できるようにします。これにより、均一な散布被覆と有効成分の安定した供給が実現されます。繊維の染色浴においては、NSFは、特にポリアミド繊維やタンパク質繊維向けの、バット染料、反応性染料、分散染料の均染剤として機能します。南アジアおよび東南アジアのポリエステル系衣料品の生産拠点が、この需要基盤を支えています。REACH規制および関連する枠組みにおける要件により、一部の繊維製剤メーカーは、性能とコストのバランスが依然として良好な分野においてNSFグレードの使用を継続しており、これにより、従来のコンクリート需要を超えたナフタレンスルホン酸塩市場が支えられています。
ポリカルボン酸エーテル系高性能減水剤との競合
ポリカルボン酸エーテル(PCE)系高性能減水剤は、高度なコンクリート用途におけるナフタレンスルホン酸ホルムアルデヒド(NSF)の潜在市場を制限しています。PCE系高性能減水剤は、NSFの1~2時間に対し、4~6時間のスランプ保持時間を提供するため、自己充填コンクリートや、打設前により長い作業性を必要とする用途に適しています。これにより、高密度鉄筋構造物における自己充填コンクリートの使用が促進されていますが、同様の添加量ではNSFでは一貫して同等の結果を得ることができません。中国の長江デルタ地域やインドの西部工業回廊における自動添加システムへの投資により、より複雑なPCE配合の使用精度と実用性が向上し、NSFの運用上の優位性が低下しています。MUHU(中国)建材や同様のサプライヤーは、NSFとPCEの要素を組み合わせたハイブリッド製品を開発しています。顧客がより高性能な代替品へと移行する中、特に高度なコンクリート仕様が標準化しつつあるナフタレンスルホン酸塩市場のセグメントにおいて、純粋なNSFサプライヤーは標準グレードの利益率の圧迫に直面しています。
セグメント分析
2025年時点で、粉末はナフタレンスルホン酸塩市場シェアの55.12%を占めており、2031年までCAGR 4.89%で成長すると予測されています。その主導的な地位は、保管条件が不均一で配送ルートが長い地方の建設地域にサービスを提供する販売代理店を含む、分散した顧客ネットワーク全体における保管、輸送、および取り扱い上の利点を反映しています。粉末グレードの保存期間は18~24ヶ月であるのに対し、液体グレードは6~12ヶ月であるため、遠隔地の建設拠点や農業用配合業者にサービスを提供する販売代理店にとって、在庫損失のリスクを低減できます。また、大量の水を輸送する必要がなくなり、ドライミックス供給業者は、現場に液体処理システムがなくてもコンクリート混合物を調製できるようになります。これらの特徴は、南アジア、アフリカ、ラテンアメリカ全域の地方の建設現場において重要となります。高純度・低硫酸塩グレードへの需要も、ナフタレンスルホン酸粉末市場の成長を支えています。プレミアム粉末グレードは、欧州の入札において、低ホルムアルデヒド含有製品に関連する15~30%の価格プレミアムに対応可能です。
液体NSFは、自動投与作業を行う大規模なレディーミクストプラントにおいて依然として重要ですが、レディーミクストコンクリートにおいて液体PCEシステムの採用が進むにつれ、その相対的な成長率は鈍化しています。粉末は、従来の用途を超えた技術的改善も支えています。米国特許第12,698,235号は、砂を多く含む建設用混合物において、粘土の影響を受けにくい性能を実現するよう設計されたナフタレンスルホン酸重縮合体を対象としています。ASTM C494タイプFの要件を含むISOおよびASTM規格への準拠は、北米のインフラ供給において認証上の考慮事項となります。中国の調達基準GB 8076も、同様の品質基準を設けています。規格適合グレードと汎用グレードの粉末の違いは、報告されている市場シェアの数値を超えて、サプライヤーの市場での位置づけに影響を与えます。この区別は、製品の選定、文書化、および一貫したロット品質を通じて顧客をサポートするサプライヤーに有利に働きます。また、インフラ購入者が信頼できる承認記録を要求するため、競合は納入価格だけにとどまらなくなります。確立された試験手順を持つメーカーは、こうした要求により迅速に対応でき、販売パートナーは、より明確な技術的ポジショニングを持った粉末グレードを取り扱うことができます。これらの要因が、ナフタレンスルホン酸塩市場全体における粉末の役割を強化しています。
地域別分析
欧州は2031年までCAGR5.07%で成長すると予測されており、ナフタレンスルホン酸塩市場において最も成長が著しい地域となる見込みです。同地域の需要は、改修工事、より厳格な製品要件、およびコンクリート補修用途によって支えられています。低ホルムアルデヒドグレードや認証済みグレードは、価格以外の要素で競争力を発揮しています。2025年12月から2026年5月にかけて、改正された「建築物のエネルギー性能に関する指令」に基づき、16件の「国家建築物改修計画」案が提出されました。NSFをベースとした補修用モルタルやグラウトは、小ロット生産や、必ずしもスランプ保持時間の延長を必要としない多様な改修用配合に適しています。イタリアの「国家回復・レジリエンス計画」は、インフラ、デジタル化、グリーン移行を優先事項としており、それによってコンクリート材料への需要が増加しています。
2025年、アジア太平洋地域はナフタレンスルホン酸塩市場シェアの43.57%を占め、中国のSNF生産規模とインドのインフラ計画がこれを支えました。これらのプロジェクトはコンクリート需要を支え、レディーミクストプラント、プレキャスト施設、土木工事請負業者へ安定的に供給できるメーカーを含め、広範な流通ネットワークに対応できるサプライヤーを優遇しています。北米では、インフラの補修や油井のセメント充填における需要が安定していますが、国内の生産者は「有害物質規制法(TSCA)」に基づく化学物質の報告および記録保持要件を満たさなければなりません。この枠組みによりコンプライアンスコストが発生しますが、小規模なメーカーにとってはその負担を吸収することがより困難となります。大規模な生産者は高い生産量でコンプライアンス業務の負担を分散させることができますが、小規模なサプライヤーは、同じ義務を果たすためのリソースが限られている場合があります。
ブラジルやアルゼンチンを筆頭とする南米では、公共インフラのサイクルに連動した建設需要と、農薬需要が組み合わさっています。ブラジルのインフラコンセッション案件や作物保護活動は、NSFの販売にとって2つの異なる販路を提供しており、国内の建設顧客以外の需要を求めるアジアの生産者から関心を集めています。サウジアラビアと南アフリカは、中東およびアフリカ全域の建設需要を牽引しており、一方、サハラ以南のアフリカにおける農業開発プログラムは、農薬グレードの材料の早期購入を支えています。ナフタレンスルホン酸塩市場は、インフラ投資、製剤要件、および現地のコンプライアンス対応能力によって、地域ごとに明確な需要パターンを示しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- インフラ整備と高性能コンクリートの需要
- 農薬および繊維用分散剤の用途拡大
- コンクリート配合における費用対効果の高い減水
- ホルムアルデヒドフリーおよび低排出製品のイノベーション
- 再生可能ナフタレン原料の開発
- 市場抑制要因
- ポリカルボン酸エーテル系高性能減水剤との競合
- ホルムアルデヒドへの曝露および排出規制要件
- 原料およびエネルギー価格の変動
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- フォーム別
- リキッド
- パウダー
- 用途別
- 分散剤および湿潤剤
- 可塑剤
- 界面活性剤
- その他の用途
- エンドユーザー産業別
- 建築・建設
- 農業
- 繊維・皮革
- 家庭用クリーニング
- その他のエンドユーズ産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Bailin Group Co., Ltd
- Enaspol a.s.
- Giovanni Bozzetto S.p.A.
- Himadri Speciality Chemical Ltd
- Hubei Aging Chemical Co., Ltd.
- Kao Corporation
- MUHU(China)Construction Materials Co., Ltd.
- Nease Performance Chemicals
- PCC Group
- Shandong Jufu Chemical Technology Co., Ltd.
- Shandong Laiwu Wenhe Chemicals Co., Ltd.
- Shandong Wanshan Chemical Co., Ltd.
- Shanxi Jiankai Fine Chemicals Co., Ltd.
- WEIFANG ENTACHEM CO.,LTD
- Wuhan Xinyingda Chemicals Co., Ltd.