


マイクロセルプラスチック:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Microcellular Plastics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155230
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
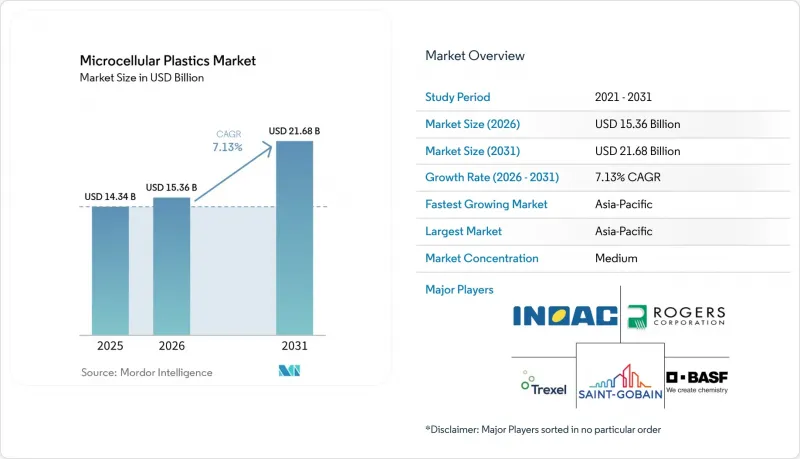
Mordor Intelligenceによると、マイクロセルラープラスチック市場の規模は2025年に143億4,000万米ドルと評価され、2026年の153億6,000万米ドルから2031年までに216億8,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは7.13%となる見込みです。
世界のマイクロセルラープラスチック市場の動向と洞察
自動車および電気自動車の軽量化
バッテリー式電気自動車は400~700kgのバッテリーパックを搭載しているため、他の車両システムにおける軽量化の必要性が高まっています。マイクロセルラー発泡材の射出成形により、部品の密度を8%~12%低減し、大型のインテリアアセンブリの重量を20%~30%削減することが可能です。Trexel社は、K 2025において、インストルメントパネルキャリア、ドアパネル、センターコンソールへの応用例を紹介しました。2025年には世界の電気自動車の販売台数が1,700万台を超え、さまざまな車種プラットフォームでの採用拡大に伴い、軽量成形部品の需要も拡大する見込みです。FORVIA社は、同社の「Microject Advanced」プロセスが2025年10月までに主要な自動車メーカー(OEM)で量産段階に入り、部品のライフサイクルにおける二酸化炭素換算排出量を最大50%削減したと発表しました。また、このプロセスにより、特定の塗装工程やエアバッグシュートチャネルの工程を省略できるため、多段階の生産ラインを持つサプライヤーにとって、金型の複雑さを軽減することができます。
高性能な断熱・防音材への需要
建築物のエネルギー要件により、断熱性能は開発業者や建設業者にとって購入時の重要な検討事項となっています。改正された「建築物のエネルギー性能に関する指令」は、加盟国に対し住宅のエネルギー性能の向上を義務付け、2030年までに3,500万棟の建物の改修を支援するものです。硬質微細セル構造ポリウレタンフォームは、熱伝導率0.022 W/m*Kを達成可能であり、壁システムがより薄い厚さで、より厳しい断熱要件を満たすのに役立ちます。BASFは2025年2月、インドのダヘジにて「Cellasto」マイクロセル状ポリウレタン工場の着工式を行い、同施設は2026年下半期に稼働開始する見込みです。この投資は、インドの自動車業界における騒音・振動・乗り心地(NVH)対策用途をターゲットとしています。
高い材料費、設備費、および検証コスト
材料費、設備費、および検証コストの高さは、微細発泡プラスチック業界にとって依然として差し迫った障壁となっています。超臨界流体射出成形装置には、従来の成形プラットフォームでは必要とされない特殊なスクリュー、混合部、および圧力制御ハードウェアが必要です。構造用微細発泡部品の自動車業界における認定には、多くの場合18~24ヶ月を要するため、小規模なティア2サプライヤーにとっては運転資金の需要が増加することになります。OEMが部品を承認するには、試験において騒音・振動・粗さ(NVH)性能、寸法安定性、および衝突時の挙動を検証する必要があります。Moldex3DやAutodesk Moldflowなどのシミュレーションツールには、マイクロセルラー成形プロセスの入力データが必要ですが、小規模な加工業者ではそのデータを維持できない場合があります。ENGEL社が2025年10月にTrexel社を買収したことで、MuCellハードウェアと成形機プラットフォームを連携させることにより、一部の加工業者にとって総所有コストを削減できる可能性があります。
セグメント分析
ポリウレタンは2025年にマイクロセルラープラスチック市場の28.57%のシェアを占めており、2031年までCAGR7.86%で拡大すると予測されています。この地位は、自動車のNVH(騒音・振動・不快感)部品、建築用断熱材、靴の中底、および産業用シールへの使用を反映したものです。BASFのCellasto材料は、所定の硬度とたわみ特性が求められるジョウンスバンパー、トップマウント、コイルスプリングアイソレーターなどに使用されています。建物の改修ニーズや自動車の電動化により、バッテリーエンクロージャー周辺や車内空間における低密度材料への需要が高まっています。BASFは2025年12月、ポリウレタンネットワーク内に残留するように設計され、車内用発泡材用途における低排出要件に対応する反応性アミン系触媒「Lupragen N 208」を発売しました。
ポリ塩化ビニルは、耐薬品性や寸法安定性が重要な電線・ケーブルの被覆や床材において、依然として重要な役割を果たしています。ポリスチレンの微細発泡グレードは、保護包装やコールドチェーン物流に利用されましたが、使い捨てプラスチック規制により、これらの用途には圧力がかかりました。ポリカーボネートとポリエチレンテレフタレートは、高透明性および高バリア性を必要とする食品および電子機器の包装用途を支えました。ポリエチレンテレフタレートは、飲料包装ですでに採用されているデポジット返還型リサイクルシステムにも対応可能です。その他の材料には、ポリプロピレン、ポリ乳酸、およびエンジニアリング熱可塑性プラスチックが含まれていました。積水化学工業の「アドバンセル(Advancell)」発泡性マイクロスフィア技術は、ポリ塩化ビニル、ポリプロピレン、ポリエチレン、熱可塑性加硫ゴム、およびエチレン・プロピレン・ジエン・モノマーと併用可能であり、超臨界流体装置を使用せずにマトリックス内発泡を実現する選択肢を広げています。これらの材料オプションにより、加工業者は剛性、緩衝性、外観、リサイクル性、および加工コストのバランスを選択することができます。
地域別分析
アジア太平洋地域は2025年に微細発泡プラスチック市場の40.16%を占め、2031年までCAGR8.06%で拡大すると予測されています。中国における電気自動車の組立活動が、バッテリーケース、シートフレーム、および計器盤用部品の認定を後押ししました。インドの自動車および住宅建設セクターでは、微細発泡ポリウレタン材料への需要が増加しました。BASFは2025年2月にダヘジのCellasto工場の建設を開始し、同工場は2026年下半期に稼働開始が見込まれています。ARMACELLは2025年6月にプネに製造施設を開設し、高温および極低温用途向けのArmaGel XGの生産能力を拡充しました。日本と韓国は、電子機器のシーリングや緩衝材分野において、高度な加工技術を提供しました。積水化学工業の「アドバンセル(Advancell)」プラットフォームは、両国の精密電子機器メーカーにとって重要な役割を果たしました。
北米と欧州は、規制によってマイクロセルプラスチックの使用事例が強化された成熟した需要クラスターでした。米国のフレキシブル包装セクターは年間売上高415億米ドルを生み出し、食品用途が需要の50%近くを占めました。この基盤により、食品および保護包装において材料の節約を実現できるコンバーターにとって、マイクロセルプラスチック市場内にビジネスチャンスが生まれています。米国では、省エネ住宅および商業ビルに対する税制優遇措置が、断熱材の更新サイクルを後押ししました。ドイツは、自動車部品サプライヤーの開発および外装用途において、依然として重要な拠点であり続けています。フォルビア社の報告によると、マイクロジェクト・アドバンスト社は主要なOEMメーカーとの量産段階に達しており、2025年10月にはプラスチック技術者協会(SPE)のイノベーション賞を受賞しました。「包装および包装廃棄物に関する規則」と「建築物のエネルギー性能に関する指令」により、包装用途と建設用途の双方で需要が連動するようになりました。
南米、中東・アフリカは、微細発泡プラスチック市場において依然として需要が初期段階にある地域でした。ブラジルは同地域で最も発展した自動車組立拠点を有しており、現地化された車両プラットフォーム向けに、微細発泡ポリプロピレンおよびポリウレタン部品の認定を開始しました。アルゼンチンをはじめとする南米市場では、包装および建設用途を通じて需要への参入が容易でした。NEOMやレッドシー開発ゾーンを含むサウジアラビアの建設プロジェクトは、高温環境下でのプロジェクトにおける断熱材の需要を支えました。南アフリカの鉱業および産業サービス分野では、防振・シール材に対するニッチな需要が生まれました。両地域とも、加工能力や専門的なノウハウが限られていたため、現地での成形加工には制約がありました。そのため、短期的な需要の大部分は、現地で加工された発泡材よりも輸入された成形部品が占めており、コンパウンディングおよび成形加工への投資の余地が残されていました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自動車および電気自動車の軽量化
- 高性能な断熱・防音材への需要
- 資材削減と炭素強度低減のメリット
- 持続可能な食品および保護用包装の拡大
- 物理発泡装置のOEM統合
- 市場抑制要因
- 原材料、設備、およびバリデーションにかかるコストの高さ
- 限られた処理能力と専門的なノウハウ
- 表面仕上げおよび寸法安定性のリスク
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 素材のタイプ別
- ポリウレタン
- ポリ塩化ビニル
- ポリスチレン
- ポリカーボネート
- ポリエチレンテレフタレート
- その他
- フォーム別
- 硬質微細発泡プラスチック
- 柔軟性のある微細気泡プラスチック
- その他
- エンドユーザー産業別
- 食品包装
- 自動車・輸送産業
- 建築・建設
- ヘルスケア
- 電気・電子機器
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- ARMACELL
- BASF
- Borealis AG
- Evonik Industries AG
- Formosa Plastics Corporation
- General Plastics Manufacturing Company
- INEOS
- INOAC CORPORATION
- LyondellBasell Industries N.V.
- Rogers Corporation
- Saint-Gobain
- Sekisui Chemical Co., Ltd.
- Trexel