


高精度情報システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
High Acuity Information Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155013
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
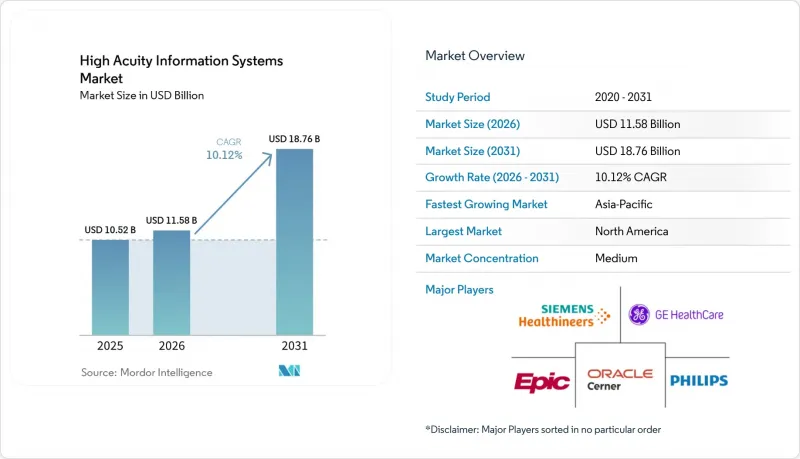
Mordor Intelligenceによると、ハイアキュティ情報システム市場の規模は、2025年に105億2,000万米ドル、2026年に115億8,000万米ドルとなり、2031年までに187億6,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR10.12%で成長すると見込まれています。
世界のハイアキュイティ情報システム市場の動向と洞察
集中治療室への入院増加がプラットフォーム要件を再定義しています
集中治療への需要の高まりが、ハイアキュイティ情報システム市場に求められる要件を変えつつあります。米国集中治療医学会(Society of Critical Care Medicine)の報告によると、米国では毎年500万件のICU入院があります。ICUの患者日数は2035年までに14%増加すると見込まれており、これは入院患者総数の5%増と比較して高い伸び率です。重症度の高まりに伴い、多数の患者の連続波形、検査結果、投薬データ、およびベッドサイド機器の情報を一度に統合できるシステムが求められています。これにより、医療提供者がICUの物理的な収容能力を拡大できない場合でも、ベッド1床あたりの情報システムの価値が高まります。中国の「T/CHIA 47-2024」スマートICU規格は、公立病院の調達においてマルチモーダルデータの統合とリアルタイムの臨床意思決定支援を求めており、この方向性を後押ししています。
テレICUの導入が情報システムの需要サイクルを生み出す
テレICUプログラムには、遠隔地の臨床医が施設をまたいで利用できるデータおよびアラート層が必要です。この要件により、バーチャルケアの拡大は、重症度の高い患者向け情報システム市場の需要と直接結びつきます。ウェスト・テネシー・ヘルスケアは、2026年6月、フィリップスのeCareManagerおよびhellocare.aiを活用し、eICUプログラムを127床のICUベッドと17台の移動式救急部門カートに拡大しました。遠隔チームは、個別のローカルワークフローを介さずに、バイタルサイン、波形、検査データ、投薬記録にアクセスできる必要があります。また、一元化されたコマンドセンターは、医療システムが提携施設全体で単一のプラットフォームを標準化するよう促します。これにより、システム内のベンダーの分散化が軽減され、サプライヤーにとって企業契約の重要性が高まります。
統合の複雑さが導入速度を阻害
病院のレガシーアーキテクチャは、重症度の高い患者向け情報システム市場における導入を遅らせる可能性があります。大規模な医療システムでは、検査、薬剤、放射線、請求、病床管理、医療機器システムにわたり、カスタマイズされたインターフェースに依存していることがよくあります。プラットフォームの移行時には、各接続の再構築と検証が必要になる場合があります。2026年の病院移行に関する調査では、計画開始前に20 TBを超えるレガシーOracleデータの評価に3か月を要したことが報告されています。こうした要件により、エンタープライズプラットフォームの導入スケジュールは1~3年に及ぶ可能性があります。この負担は、専任の臨床情報学チームを持たない地域病院にとって特に大きな課題となります。
セグメント分析
2025年には、集中治療室(ICU)向け情報システムが売上高の42.31%を占めました。このセグメントは、波形データ、マルチデバイス・テレメトリー、投薬記録の密度が最も高い病院環境に対応しています。このような臨床ワークロードは、継続的なデータ収集と協調的な意思決定を目的として設計されたシステムの活用を後押しします。また、大規模な導入基盤は、将来のアルゴリズム開発を支える縦断的な情報も生み出します。こうした蓄積されたデータは、既存の医療提供者にとっての切り替えコストを高める要因となります。麻酔情報管理システムおよび周産期情報システムは、先進的な医療システムにおいて安定した利用が継続している成熟したカテゴリーです。外科情報システムは、低侵襲手術やロボット支援手術への移行の恩恵を受けています。2026年に中国の三次医療機関に導入されたMindray社の「Ruizhi」集中治療意思決定支援システムは、単なる記録ツールからAIを活用した臨床的推奨事項への移行を示しています。
救急部門情報システムは、2031年までCAGR13.25%で成長すると予測されています。この緊急度の高い情報システム市場における大きな成長機会は、救急部門の混雑や、より迅速なトリアージおよび患者フローの決定に対するニーズを反映しています。また、CMSのSEP-1バンドルに基づく敗血症の特定要件も、タイムリーな意思決定支援への需要を後押ししています。不必要な入院を回避するよう保険者から圧力がかかっていることも、病院が早期の臨床評価を改善するもう一つの理由となっています。2025年には、外来手術センターの76%が電子カルテ(EHR)を導入していました。これにより、効果的なトリアージおよび退院プロセスを必要とする施設のデジタル対応力が向上しています。また、複数の医療環境を橋渡しするその他の製品タイプは、断片化したポイントソリューションの置き換えを目指すベンダーからの投資を集めています。医療システムもまた、急性期医療のワークフロー全体において、ベンダーとの関係を少数精鋭化・深化させる方向へと移行しています。
2025年には、「ソフトウェアおよびサービス」が収益の60.24%を占め、重症度の高い患者向け情報システム市場における主要な構成要素となりました。このシェアは、ハードウェア主導の購入から、サブスクリプションやプラットフォームベースの契約への移行を反映しています。ソフトウェアによる提供により、ベンダーは現場への介入なしに、新しい臨床モジュール、規制対応のパッチ、アルゴリズムの更新を提供することが可能になります。また、クラウドネイティブな形式は、複数拠点にわたる医療ネットワーク全体でのアクセスもサポートします。2026年6月、サンアントニオのユニバーシティ・ヘルス(University Health)は、フィリップス(Philips)の「エンタープライズ・モニタリング・アズ・ア・サービス(Enterprise Monitoring as a Service)」モデルを採用しました。この契約では、モニタリング用ハードウェア、意思決定支援、アラーム管理、ライフサイクルサービスが、複数年にわたるサブスクリプション契約の下で統合されました。このような契約は、病院にとってベンダー管理を簡素化し、サプライヤーにとっては継続的なサービス収益の重要性を高めます。
ハードウェアの相対的な役割は小さくなっていますが、ベッドサイドケアや臨床接続には依然として不可欠です。エッジAI処理は、クラウドへのクエリを待てないアラートをサポートできます。GEヘルスケアとNXPは、2026年1月に麻酔および新生児ケア向けのオンデバイスAIに関する取り組みを発表しました。このアプローチにより、レイテンシーに敏感なタスクにおける集中型コンピューティングへの依存を軽減できます。また、インテリジェントなベッドサイドノードへの新たな投資サイクルも後押しします。したがって、ハードウェアのライフサイクルは、ソフトウェアのサブスクリプションに取って代わるのではなく、それと並行して機能します。高度な医療情報システム業界のベンダーには、信頼性の高いデバイス接続性と、スケーラブルなソフトウェア提供の両方が求められます。また、製品設計においては、確立されたケアプロセスを妨げることなく、病院が臨床ツールを更新できるようにする必要があります。
地域別分析
北米は2025年に売上高の45.61%を占め、依然として最大の売上地域となっています。米国では、医療システムの統合や企業規模の調達を通じて、地域的な需要を牽引しています。地域病院を買収する大規模な医療システムは、多くの場合、現地の臨床システムを統一プラットフォームに置き換えます。これにより、複数の拠点にまたがる相互運用可能な情報ツールへの需要が生まれています。CMS(米国医療保険サービスセンター)の相互運用性フレームワークは、2026年7月に「認定医療情報ネットワーク(Qualified Health Information Networks)」の最初の一般提供コホートを登録しました。この画期的な出来事は、集中治療プラットフォームと保険者間のFHIRベースの情報交換を後押しするものです。カナダとメキシコでは、臨床情報の近代化を通じてさらなる成長が見込まれています。ハミルトン・ヘルス・サイエンシズは、2025年8月、集中治療用医療機器向けに、フィリップスの「Capsule Medical Device Integration」を自社のEpic EMRに統合しました。
2025年には欧州が大きなシェアを占め、国別ではドイツが最も強い地位を確立しました。病院のデジタル化に向けた資金提供により、集中治療のワークフロー全体にわたる近代化が推進されています。フランスでは、BOW Medical社が、同社の「Diane」プラットフォームが2025年に450以上の医療機関をカバーしたと報告しました。同プラットフォームは年間500万件の麻酔相談を管理し、1,200床以上のICUベッドをサポートしています。英国では、2025年6月の市販後監視改革により、導入後の接続型臨床システムに対する監視が強化されました。これにより、同地域での事業展開を目指すサプライヤーに対するコンプライアンス要件が高まっています。フランスのAlliance SIHは、断片化したソフトウェア環境に対処するため、オープンでデータ中心の病院アーキテクチャを開発しています。こうした取り組みは、臨床部門間の相互運用性要件を強化する可能性があります。
アジア太平洋地域は、2031年までCAGR12.25%で成長すると予測されており、これは地域別で最も高い成長率です。中国は、政策支援、国内の技術サプライヤー、および病院建設を通じて、この地域における導入を牽引しています。Mindray社の「Ruizhi」システムは、多模態のベッドサイドデータを活用し、三次医療機関における臨床的推奨事項を支援しています。2026年8月、天津海河病院、Wining Health、および国家スーパーコンピューティングセンター・天津は、「Ruizhi」集中治療モデルとICU AIイノベーション拠点を立ち上げました。日本、韓国、オーストラリアでは、国や地域レベルの病院近代化プログラムを通じて需要が拡大しています。インドの三次医療機関や民間医療チェーンも、専用に設計された臨床情報システムへの投資を進めています。カタールは2026年3月、公的・民間の医療現場を横断した患者データ交換を目的としたデジタルヘルス相互運用性計画を開始しました。ブラジルとコロンビアは相互運用可能な医療インフラを整備していますが、南米地域全体としては依然として分断された状態が続いています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 集中治療室への入院件数および患者の重症度の上昇
- テレICUおよびバーチャルケアモデルの拡大
- 劣化予測および敗血症検出に対する需要
- 集中治療および救命救急医療従事者の不足
- 相互運用可能なデジタルインフラへの病院投資
- デバイス由来データの収益化と経時的な波形アーカイブ
- 市場抑制要因
- 従来の病院システムにおける統合の複雑さ
- アラート疲れと医療従事者の信頼の低下
- サイバーセキュリティ、プライバシー、およびアルゴリズムの法的責任リスク
- 予算の不均衡と地域レベルでの実施能力の限界
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 集中治療室(ICU)情報システム
- 麻酔情報管理システム
- 救急部門情報システム
- 周産期情報システム
- 外科用情報システム
- その他の製品タイプ
- コンポーネント別
- ソフトウェア・サービス
- ハードウェア
- 展開別
- オンプレミス
- クラウドベース
- エッジおよびローカル展開
- エンドユーザー別
- 病院
- 大学附属病院
- 外来手術センター
- 介護施設
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Altera Digital Health
- Baxter International Inc.
- CLEW Medical Ltd.
- Dragerwerk AG and Co. KGaA
- Epic Systems Corporation
- Etiometry Inc.
- GE HealthCare Technologies Inc.
- Getinge AB
- InterSystems Corporation
- Koninklijke Philips N.V.
- Masimo Corporation
- MEDHOST
- MEDITECH
- Merative
- Nihon Kohden Corporation
- Oracle Corporation
- Picis Clinical Solutions, Inc.
- Siemens Healthineers AG
- Surgical Information Systems, LLC
- Wolters Kluwer N.V.
第7章 市場機会と将来の展望



