


産業用ビジョンシステム統合サービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Industrial Vision System Integration Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155006
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
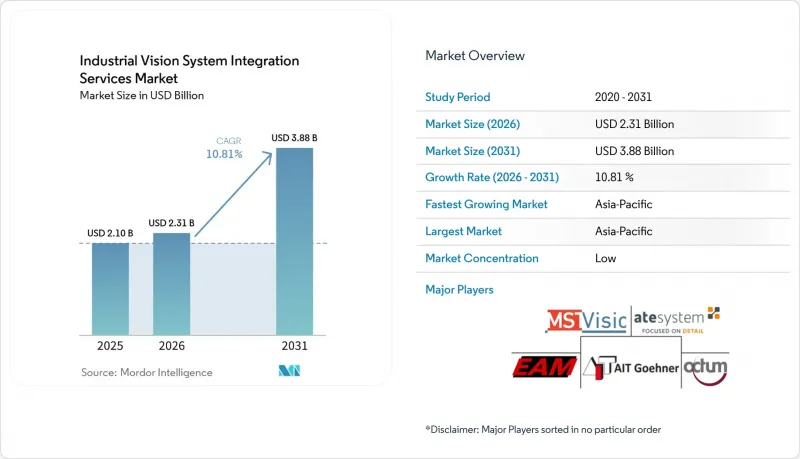
Mordor Intelligenceによると、産業用ビジョンシステム統合サービスの市場規模は2025年に21億米ドルと評価され、2026年の23億1,000万米ドルから2031年までに38億8,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは10.81%となる見込みです。
世界の産業用ビジョンシステム統合サービス市場の動向と洞察
ゼロ欠陥製造と自動化された品質保証
ゼロ欠陥生産は、多くのティア1自動車・航空宇宙サプライヤーにとって契約上の要件となっています。この要件により、自動視覚検査は閉ループ品質システムの核心的な設計に組み込まれています。2026年の系統的レビューによると、ディープラーニングを活用したマシンビジョンは、振動、粉塵、不均一な照明など、変化する生産条件下でも物体を認識できることが判明しました。高速稼働中にこうした条件が変化した場合、ルールベースのシステムは適応力が劣ります。製造業者が検査データを生産管理や品質記録と連携させるには専門知識が必要であるため、産業用ビジョンシステム統合サービス市場は恩恵を受けています。また、測定システム分析に関するAIAGのガイダンスにより、自動車サプライヤーがAIを活用した品質システムを検証する際、インテグレーターには文書化の役割が課されます。検査画像は、初期プロジェクト完了後も有用な運用資産となり得ます。製造実行システム(MES)と連携させることで、画像記録は、欠陥が広範な品質不良に発展する前に、繰り返される欠陥パターンを特定するのに役立ちます。この要件により、業務の範囲は単なるカメラの設置から、継続的なデータおよびプロセス制御サービスへと変化します。したがって、産業用ビジョンシステム統合サービス市場では、試運転後もモデルの維持管理、画像データの管理、品質チームのサポートを行えるプロバイダーが優位となります。また、ゼロ欠陥の要件により、プロジェクトのタイミングは一般的な設備投資サイクルへの依存度が低くなります。サプライヤーは工場への投資の一部を先送りすることはできますが、契約上の品質パフォーマンスを支える管理体制の導入を先送りする余地は限られています。
ビジョンガイド型ロボティクスとフレキシブルオートメーション
ビジョン誘導型ロボティクスは、大量生産の自動車分野を超えて、頻繁な製品変更や少量生産が行われる製造現場へと拡大しています。米国自動化推進協会(Association for Advancing Automation)の報告によると、2025年の北米におけるロボット受注台数は3万6,766台、受注額は22億5,000万米ドルに上ります。こうした環境では、部品の向きや収納位置、表面のばらつきが変化しても、部品を特定できるシステムが求められます。産業用ビジョンシステムの統合サービス市場は、カメラ、ロボット制御装置、および生産安全システムを連携させるために必要な追加作業によって恩恵を受けています。また、3D構造化光や深度検知装置は、固定座標のロボットアプリケーションよりも慎重な設計を必要とします。ビジョンからロボットへのインターフェースには、多くの場合、各生産ラインごとにカスタマイズされた通信および動作ロジックが必要となります。複数のロボットブランドに対応したライブラリを保有するインテグレーターは、反復的なエンジニアリング作業を削減し、プロジェクトの納期を短縮することができます。KUKA社は、ロボットシステムにおける2Dおよび3D画像処理のためのAIベースのビジョンツールを紹介しており、自動化分野における機械知覚への広範な移行を示しています。産業用ビジョンシステム統合サービス市場には、こうしたツールを混合生産環境において安全に機能させることができるプロバイダーにとっての需要があります。また、欧州の安全およびAIに関する規制により、自律システム向けの明確な技術記録を作成できるサプライヤーの価値も高まっています。
レガシー生産資産にまたがる高い統合の複雑さ
ブラウンフィールド工場では、新規生産拠点とは異なる技術的および商業的条件が生じます。旧式のプログラマブル・ロジック・コントローラ(PLC)、コンベアシステム、ヒューマン・マシン・インターフェース(HMI)は、現在のビジョンプラットフォームが想定する通信方式を採用していない場合があります。産業用ビジョンシステム統合サービス市場では、プロジェクトの初期段階のスコープ策定時には見落とされがちなインターフェース対応に取り組む必要があります。複数ベンダーが関与する生産ラインでは、複数のメーカーの機器ごとに個別のドライバースタックや安全チェックが必要となる場合があります。こうした発見は、導入時の工数を増加させ、固定価格契約における利益率を低下させる可能性があります。機器調達前に詳細な通信マッピングを行うことで、後の混乱を軽減することができます。この作業では、ライン全体にわたる制御システム、安全ロジック、利用可能なダウンタイム、およびデータインターフェースを特定する必要があります。産業用ビジョンシステム統合サービス市場は、体系的なブラウンフィールド評価や管理されたアップグレードサービスを通じてこれに対応できます。こうしたサービスにより、製品構成が変更された際に、定期的なソフトウェア更新やアルゴリズムの再学習を提供することが可能です。ただし、レトロフィット工事は多くの場合、計画された短期間の操業停止期間内に収める必要があり、予期せぬ互換性の問題が発生した際の柔軟性がほとんどないため、依然として大きな制約となっています。
セグメント分析
ソフトウェア、アルゴリズム、および制御システムの統合は、2031年までCAGR12.34%で拡大すると予測されており、最も急速に成長するサービス種別となる見込みです。2025年時点で、システム設計およびエンジニアリングは、産業用ビジョンシステム統合サービス市場シェアの25.45%を占めていました。すべての導入において、実現可能性の検討、光学系の選定、照明設計、通信計画が必要となるため、設計作業は依然として不可欠です。これらの決定により、検査システムが精度とサイクルタイムの両方の要件を満たせるかどうかが決まります。ソフトウェア関連業務への需要は、メーカー独自の欠陥パターンを用いてモデルを学習させる必要性によって支えられています。
コグネックスの「OneVision」環境は、AI開発の一部がどのように標準化されつつあるかを示しています。標準ツールにより日常的な設定は簡素化できますが、カスタムモデルには依然として多大な技術的作業が必要です。システムの設置および試運転サービスは、新工場の稼働スケジュールと密接に結びついています。規制対象の製造において、性能に関する再現性のある証拠が求められる場合、テスト、検証、および校正は重要です。製品や生産条件が変化するとモデルの再学習が必要となるため、メンテナンス、サポート、およびアップグレードは定期的な活動になりつつあります。継続的なソフトウェア収益を有するプロバイダーは、主に1回限りのハードウェアの利益率に依存するプロバイダーとは、ビジネスモデルが異なる可能性があります。
2025年には、北米およびアジア太平洋地域における工場建設に支えられ、新規システム統合が収益の64.78%を占めました。レトロフィットおよび近代化は、2031年までCAGR12.78%で拡大すると予測されています。新規サイトでは、初期のライン設計段階でビジョン機器やデータ接続を組み込むことが可能です。これにより、既存の設備を改造する場合と比較して、統合上の障壁をある程度軽減できます。レトロフィット作業向けの産業用ビジョンシステム統合サービス市場の規模は、耐用年数の終わりに近づいているレガシーな検査機器の存在によって支えられています。
レトロフィットプロジェクトでは、通信インターフェース、安全認証、および生産停止時間の制限を考慮する必要があります。これらの要件により、検査システムの置き換えが単なる機器の交換で済むことはほとんどありません。ラインのアーキテクチャやインターフェースが事前に特定されていれば、モジュール式のアプローチにより、設置に伴う業務への支障を軽減できます。産業用ビジョンシステム統合サービス市場では、稼働中の生産ラインにおいて迅速な試運転実績を持つ企業が有利です。また、完了したブラウンフィールド・プロジェクトのそれぞれから得られる運用ノウハウは、新規参入企業が短期間で再現することは困難です。こうした作業の範囲を慎重に設定するプロバイダーは、プロジェクトの利益率を守り、長期的なアップグレード関係を構築することができます。
地域別分析
アジア太平洋地域は2025年に売上高の37.65%を占め、2031年までCAGR11.93%で拡大すると予想されています。中国では、半導体製造、電子機器の受託組立、およびスマート製造プログラムを通じて需要が支えられています。インドは、輸出品質要件を満たす製薬および自動車部品サプライヤーの検査プロジェクトにおいて、ますます重要な拠点となりつつあります。マレーシアのペナン工業地帯では、半導体および民生用電子機器生産に向けた新工場の試運転業務が展開されています。日本と韓国では、精密組立および先進パッケージングの検査に対する需要が持続しています。
北米は、リショアリング投資、食品のトレーサビリティ要件、および医薬品のシリアル化活動に支えられ、第2位の規模を占めています。同地域における2025年のロボット受注は、ビジョンシステムの試運転、保守、およびサポート業務にとって大きな基盤となっています。STEMMER IMAGINGは、2025年10月にPhase 1 TechnologyのSTEMMER IMAGING USAへの移行を完了しました。欧州では、コネクテッドファクトリーシステムに対するAI、サイバーセキュリティ、および製品セキュリティの要件が厳格化されています。ドイツは、自動車、機械、精密製造の各分野において、引き続き主要なプロジェクトの供給源となっています。
南米、中東・アフリカは、地理的に規模が小さく、拡大までの道のりが長いセグメントです。ブラジルでは、自動車製造と食品加工分野に業務が集中しており、現地のプロバイダーは言語面や地理的な近接性という利点を持っています。サウジアラビアとアラブ首長国連邦では、工業団地の開発や「自動化優先」の工場設計を通じて需要が支えられています。南アフリカでは、自動車組立および食品加工分野で活動が見られます。エジプトやその他の北アフリカ諸国では、製造業の多角化に関連した初期段階のビジネスチャンスが見込まれます。産業用ビジョンシステムの統合サービス市場は地理的に幅広い基盤を有していますが、2031年までにこれらの小規模な地域がどの程度の速さで発展するかは、現地のエンジニアリング能力に左右されるでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ゼロ欠陥生産と自動化された品質保証
- ビジョン誘導型ロボティクスとフレキシブルオートメーション
- 人工知能(AI)およびディープラーニングを活用した検査
- 規制対象製造分野におけるトレーサビリティ要件
- 半導体、バッテリー、および電子機器の小型化
- 社内のマシンビジョン技術者の不足
- 市場抑制要因
- レガシー生産資産全体にわたる高度な統合の複雑さ
- 有能なビジョン・オートメーション専門家の不足
- コネクテッド・ビジョン・システムにおけるサイバーセキュリティおよびデータガバナンスのリスク
- ハードウェアのコモディティ化とOEMバンドル型ビジョンソリューション
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービスタイプ別
- システム設計・エンジニアリング
- システムの設置および試運転
- ソフトウェア、アルゴリズム、および制御システムの統合
- 試験、検証、および校正
- 保守、サポート、およびアップグレード
- プロジェクトタイプ別
- 新規システム統合
- 改修および近代化
- 顧客規模別
- 大企業
- 中小企業(SME)
- エンドユーザー産業別
- 自動車・モビリティ
- エレクトロニクス・半導体
- 食品・飲料
- 医薬品および医療機器
- 包装
- 工業製造
- ロジスティクスおよびウェアハウジング
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- AIT Goehner GmbH
- Avenir Vision Industrie
- ATEsystem s.r.o.
- Automatica y Control Numerico, S.L.
- Attentra GmbH
- DISYS S.r.l.
- EAM, Inc.
- Eberle Automatische Systeme GmbH & Co. KG
- GEFATEC Sistemas Software e Consultoria Ltda.
- Greatech Integration(M)Sdn. Bhd.
- Integro Technologies, LLC
- JLI vision A/S
- MSTVision GmbH
- OCTUM GmbH
- phil-vision GmbH
- Qualitas Technologies Pvt. Ltd.
- Smart Services VS GmbH
- STEMMER IMAGING AG
- USS Vision, Inc.
- VST Taiwan Co., Ltd.
- Vision and Control Systems, Inc.
第7章 市場機会と将来の展望


