


南米の近接センサー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
South America Proximity Sensors - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 145 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155003
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
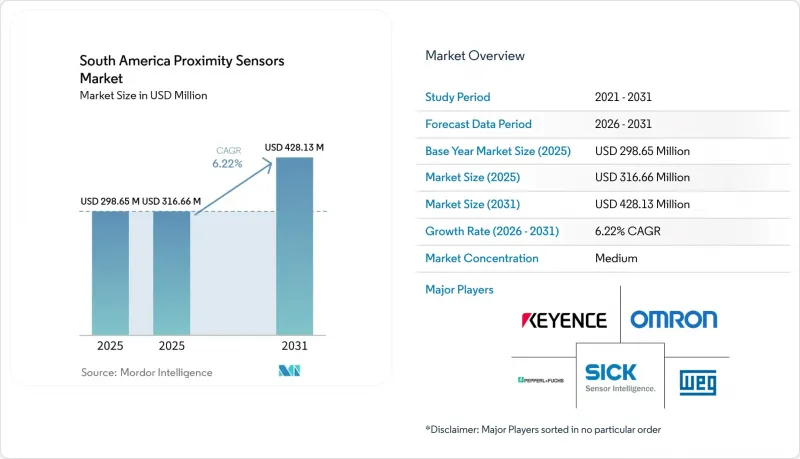
Mordor Intelligenceによると、南米の近接センサー市場規模は、2025年の2億9,865万米ドルから2026年には3億1,666万米ドルへと拡大し、2026年から2031年にかけてCAGR6.22%で推移し、2031年には4億2,813万米ドルに達すると予測されています。
南米の近接センサー市場の動向と洞察
産業オートメーションおよびインダストリー4.0へのレトロフィット導入
ブラジルには、基本的な検知・制御装置を用いてアップグレード可能な製造設備が広く導入されています。こうした状況は、工場が自動化機能を追加する際に生じる更新需要を支えています。したがって、南米の近接センサー市場は、新規工場建設だけでなく、レトロフィットプロジェクトからも恩恵を受けています。多くの既存のプログラマブル・ロジック・コントローラ(PLC)システムがデジタル入力を使用しているため、初期のレトロフィット投資は誘導型製品に集中する可能性が高いです。この導入基盤により、工場がネットワークインフラもアップグレードするまでは、接続型センサーインターフェースのより広範な普及が遅れる可能性があります。初期の近代化プロジェクトが完了した後も、交換サイクルは継続する可能性があります。
製造業者は、大規模な設備投資プロジェクトに着手する前に、自動化された生産セルを試験的に導入することができます。このプロセスは、段階的なアップグレードや、その後のセンサーの買い替え需要を支えることになります。コロンビアにおける政府主導のプログラムは、同様の活動を二次的な工業地域にまで拡大させる可能性があります。アルゼンチンにおける自動化ハードウェアの減価償却制度の変更により、2024年には税務上の回収期間が7年から3年に短縮されました。この政策変更により、これまで先送りされていた工場アップグレードの経済的妥当性が高まる可能性があります。これらの要因により、南米の近接センサー市場全体で、広範ながらも不均一な近代化サイクルが後押しされています。
自動車の電動化と高度な組立自動化
ブラジルは2025年に230万台の自動車を生産し、引き続き地域における主要な製造拠点としての地位を維持しました。自動車組立工場では、部品の存在検知、位置確認、溶接制御、および自動化されたマテリアルハンドリングが求められます。電気自動車(EV)の生産では、これらの要件に加え、バッテリーモジュール、アルミニウム製構造体、およびより精密な溶接作業が必要となります。これにより、従来の内燃機関用組立ラインとは異なる仕様を持つセンサーへの需要が生まれます。したがって、自動車メーカーが現地での電気自動車およびハイブリッド車の生産を拡大するにつれ、南米の近接センサー市場は工場の設備更新の恩恵を受ける可能性があります。また、新しい生産ラインが現地の部品ネットワーク全体に拡大するにつれ、自動車部品サプライヤーも互換性のあるデバイスを必要としています。
ブラジルの電気自動車の新規登録台数は、2026年の最初の5か月間で、2025年の同時期と比較して大幅に増加しました。BYDは、2026年末までに年間生産能力を拡大するため、カマカリ工場の拡張を進めています。同社はまた、現地調達率の向上も計画しており、これにより国内サプライチェーンへの追加的な部品製造が誘致される可能性があります。ボッシュは、電気自動車およびハイブリッド車の部品を製造するため、ブラジルに投資を行っています。こうした投資により、自動車製造工場やサプライヤーの施設全体で、センシング機器への需要が高まる可能性があります。将来的には、現地生産によって、完全に組み立てられた輸入車への依存度を低減できる可能性があります。
初期の自動化コストの高さと回収期間の長期化
多くの中小メーカーは、プロジェクトを承認する前に、自動化セルの総コストを精査する必要があります。そのコストには、センサー、配線、プログラマブルロジックコントローラ(PLC)、試運転、ソフトウェア、システム統合などが含まれます。これらの費用により、投資承認の判断基準としてよく用いられる4~5年という回収期間を超えてしまう可能性があります。輸入コストにより、地域の購入者にとって自動化プラットフォームの価格がさらに高くなる可能性があります。これにより、資金調達能力の高い大企業に導入が集中する恐れがあります。その結果、南米の近接センサー市場は、中小規模の購入者によるプロジェクト決定の遅れというリスクにさらされています。
資金調達コストは、資本設備の購入コストを押し上げる可能性があります。公的融資プログラムによって資金調達の圧力はいくらか軽減されるもの、借入には依然として投資からの確実な収益が求められます。現地のシステムインテグレーターは、見込み顧客に対して、接続されたセンサーのメンテナンス価値を常に定量的に提示しているとは限りません。これにより、診断情報を提供する高級デバイスの認知価値が制限されてしまいます。サポートプログラムは、正規の産業企業に対して部分的な支援を提供できますが、小規模な製造業者や非正規の製造業者は、その支援の範囲外にとどまる可能性があります。
セグメント分析
2025年、南米の近接センサー市場において、誘導型近接センサーは38.82%のシェアを占めました。この地位は、自動車業界のプレス加工、溶接、組立設備における長年にわたる利用実績を反映したものです。これらの用途では、オイルミストやクーラントにさらされた環境下でも、金属ターゲットを確実に検出することが求められます。同地域の既存のプログラマブル・ロジック・コントローラ(PLC)は、一般的にNPNまたはPNPのデジタル入力に対応しています。このため、誘導式デバイスは既存の配線や制御システム内で動作できることから、ブラウンフィールドでの更新に実用的です。南米の近接センサー市場における誘導式製品の市場規模は、ディスクリート製造設備の膨大な導入実績に支えられています。また、その定着した利用実績により、プラントの保守チームにとっても馴染みのある選択肢となっています。
超音波センサーは、2031年までCAGR6.78%で拡大すると予測されています。非金属のターゲットを検出できるため、充填、コンベヤーの監視、農業用資材の取り扱いにおいて有用です。食品・飲料分野では、金属のみの検出ではプロセスの要件を満たせない場合に、これらのセンサーを活用できます。鉱山設備においても、過酷な環境下での検知作業に長距離対応の超音波製品が活用されています。バナー・エンジニアリング社は、過酷な洗浄環境向けのステンレス製IP69K超音波センサーを提供しています。静電容量式センサーはバルク固体や液面レベルの検知に用いられ、一方、光電式および磁気式製品は特殊な位置検出のニーズに対応しています。赤外線およびその他の技術は、依然として小規模なカテゴリーにとどまっていますが、これらは電子機器やウェアラブルデバイスの組立に関連しています。
2025年には、固定距離型センサーが製品タイプ別売上高の61.74%を占めました。その低コストと信頼性の高い動作特性は、大量生産環境に適しています。自動車のボディショップ、瓶詰めライン、鉱物コンベアでは、固定スイッチング距離が頻繁に採用されています。これらの施設では通常、製品寸法が明確に定義されており、設備レイアウトも安定しています。このため、南米の近接センサー市場全体において、固定距離製品への需要が継続しています。また、このカテゴリーは、簡単な交換と確立された仕様を重視するメンテナンスプログラムにも適しています。その堅調な売上高は、同地域全体で固定形式の生産が広く行われていることを反映しています。
可変距離センサーは、2031年までCAGR7.02%で拡大すると予測されています。SKUが混在する食品生産ラインや、複数のプラットフォームを扱う電気自動車工場では、物理的な調整なしに設定を変更できることが求められます。IO-Linkによるパラメータ設定が可能な製品であれば、ライン変更時に遠隔で設定を行うことが可能です。GWMは、4月に3シフト体制の生産を開始したイラセマポリス工場から、2026年にブラジルで8万台の自動車販売を計画しています。生産ペースの向上は、柔軟な制御設定の価値を高める可能性があります。ベンダーは、事前認証済みのセンサーモデルとともに、用途に特化したパラメータセットを提供することで競争力を高めることができます。このアプローチにより、改造時にセンサーの取り付けや配線を変更する必要性を減らすことができます。
2025年には、検知範囲0~20 mmのカテゴリーが売上高の45.72%を占めました。この範囲は、部品の有無検出やストローク終了の確認など、工場での一般的な作業に活用されています。自動車組立用治具や食品包装用コンベアでは、一般的に短距離検出が求められます。また、空圧シリンダーでも、位置の繰り返し確認にこの検出範囲が使用されています。こうした一般的な用途が、南米における短距離プロキシミティセンサー市場の規模を支えています。このカテゴリーは、同地域全体で大量生産される設備との関連性から恩恵を受けています。その規模は、既存の工業プラントにおけるコンパクトな検出タスクの広範な利用を反映しています。
検知距離が40 mmを超えるセンサーは、2031年までCAGR6.75%で拡大すると予測されています。鉱業やバルク材料の取り扱いでは、大型設備やコンベア周辺での長距離検知が求められます。自律型ローダーや運搬トラックには、短距離の誘導式設計のみに依存できない検知アーキテクチャが必要です。ロミナ鉱山での地下ローダーの導入や、ケラベコ鉱山のトラック車両群は、ペルーにおける自動化の広がりを示しています。長距離検知の需要は、堅牢な保護等級を備えた超音波および光電式製品を後押しする可能性があります。また、サプライヤーが同地域においてIP68およびIP69K対応製品のラインナップを拡充するきっかけにもなり得ます。20~40 mmのカテゴリーは、アクチュエータのフィードバックやロボットセルのガード用途において、引き続き重要な役割を果たしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 産業オートメーションおよびインダストリー4.0によるレトロフィットの導入
- 自動車の電動化と高度な組立自動化
- 鉱業の自動化と自律型機器の導入
- 食品・飲料・包装分野における衛生的な自動化
- ブラジルを拠点とするパワーショアリングと産業の近代化
- 現地でのセンサーアセンブリと販売代理店主導の供給体制
- 市場抑制要因
- 自動化の初期費用の高さと回収期間の長期化
- 輸入依存度と為替レートの変動
- 認定コミッショニング・メンテナンス技術者の不足
- 有害環境および洗浄環境向けの認証リードタイム
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制展望
- 技術展望
- ポーターのファイブフォース分析
- 投資および資金調達の分析
第5章 市場規模と成長予測
- 技術別
- 誘導式
- 静電容量式
- 光電
- 磁気式(ホール効果およびリード)
- 超音波
- 赤外線およびその他の技術
- 製品タイプ別
- 固定距離センサー
- 距離調整可能センサー
- 検知範囲別
- 0~20 mm
- 20~40 mm
- 40 mm超
- 住宅/ フォームファクター別
- 円筒形
- 長方形
- スロット/ チャネル
- ミニチュア/PCB実装型
- リング型およびスルービーム型
- 生産形態別
- デジタル(NPN/PNP)
- アナログ(0~10 V/4~20 mA)
- IO-Linkおよびその他のスマートインターフェース
- チャネル配線別
- 2線式AC/DC
- 3線式DC
- 4線式相補型
- エンドユーザー産業別
- 航空宇宙・防衛
- 自動車
- 産業用オートメーションおよびロボティクス
- 民生用電子機器およびウェアラブル機器
- 食品・飲料加工
- ヘルスケアおよび医療機器
- ビルオートメーションおよびスマートインフラ
- 鉱業、農業、および海洋産業
- 国別
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- ペルー
- その他の南米諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Keyence Corporation
- Omron Corporation
- SICK AG
- Pepperl+Fuchs SE
- WEG S.A.
- Honeywell International Inc.
- Schneider Electric SE
- Rockwell Automation, Inc.
- ifm electronic GmbH
- Hans Turck GmbH & Co. KG
- Autonics Corporation
- Balluff GmbH
- Banner Engineering Corp.
- Baumer Holding AG
- Leuze electronic GmbH+Co. KG
- Festo SE & Co. KG
- Sensata Technologies Holding plc
- Carlo Gavazzi Holding AG
- Contrinex AG
- Panasonic Holdings Corporation
- Siemens AG
- ABB Ltd
- Emerson Electric Co.
- Rechner Sensors GmbH
- di-soric GmbH & Co. KG
第7章 市場機会と将来の展望



