


住宅用バッテリーエネルギー貯蔵システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Residential Battery Energy Storage Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154987
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
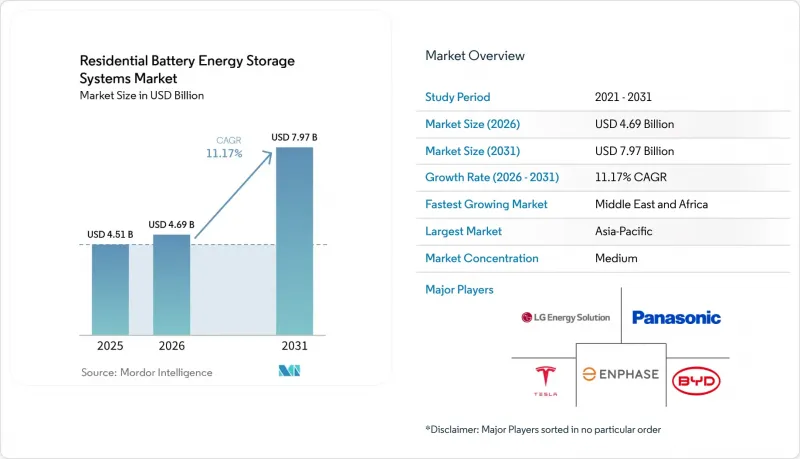
Mordor Intelligenceによると、住宅用蓄電池システムの市場規模は、2025年の45億1,000万米ドル、2026年の46億9,000万米ドルから、2031年までに79億7,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は11.17%となる見込みです。
世界の住宅用バッテリーエネルギー貯蔵システム市場の動向と洞察
屋上太陽光発電と蓄電池の併設の拡大
屋上太陽光発電の導入は、一貫した需要の牽引要因となっています。これは、売電報酬の削減により、家庭にとって自家消費の価値が高まり、販売時点において太陽光発電と蓄電システムの組み合わせがより密接に関連するようになったためです。カリフォルニア州のネットメータリング制度により、住宅用太陽光発電の売電価値が低下したことで、新規太陽光発電システムの経済性において蓄電池の重要性がさらに高まりました。Sunrun社の報告によると、2026年第2四半期の蓄電池導入率は74%となり、2025年第2四半期の70%から上昇しました。オーストラリアの販売時点での補助金制度は、活発な設置活動を後押しし、世帯の税務状況に依存しなかったため、税制に基づくプログラムが抱える行政上の制約を回避できました。このアプローチにより、税額控除プログラムの恩恵を十分に受けられない可能性のある世帯にも支援を届けることができ、蓄電システムへの社会経済的なアクセスを改善し、住宅用蓄電池市場の参加を拡大することができます。
LFPパックおよびシステムコストの低下
2025年には、住宅用システムレベルにおけるLFPパックのコストが1kWhあたり130米ドルを下回りました。これにより、家庭向けプロジェクトの投資回収期間が短縮され、先進国および新興市場の両方で導入の経済的メリットが高まりました。LFP化学系は6,000サイクル以上の充放電サイクル数を誇り、ニッケル・マンガン・コバルト(NMC)化学系の3,000~4,000サイクルと比較して、セル価格のさらなる低下を必要とせずに、ライフサイクルを通じた蓄電コストの低減を実現しています。BYDは、2025年12月までに世界中で150万台以上の住宅用BatteryBoxシステムを設置したと発表しました。エンフェーズ社は2025年7月、前モデルよりエネルギー密度が34%向上した「IQ Battery 10C」を発表しました。これにより、同等の設置に必要なスペースが削減され、設置人件費の要因が抑制されました。したがって、製造規模、セルの選定、およびモジュール式設計は、セル価格のみを通じてではなく、住宅用蓄電池市場全体のプロジェクトの経済性に影響を及ぼしています。
高い初期設置コストと資金調達のギャップ
バッテリーパックの価格低下にもかかわらず、インバーター、電気工事、人件費、許認可、および資金調達のコストは依然として残っており、これらが合わさって家庭用設置において重要な要素となっています。米国連邦税法第25D条に基づく住宅用クリーンエネルギークレジットの終了により、直接購入システムの経済性が変化し、リースやその他の第三者所有形態への注目が高まっています。これらのモデルは、家庭が負担する初期費用を低減し、顧客の資金調達が限られている場合でも設置を支援し、システムコストのより多くの部分を住宅所有者ではなくプロバイダーが負担する形にすることができます。南米、サハラ以南のアフリカ、および東南アジアでは、優遇融資や販売時点でのリベートがなければ、非常用電源への関心が実際の設置につながらない可能性があります。サービスモデルへの移行は普及を拡大する一方で、長期的な収益や運営の管理権をより多くエネルギーサービスプロバイダーに委ねることにもなり得ます。
セグメント分析
2025年時点で、リチウムイオン電池は住宅用蓄電システム市場規模の82.9%を占めており、化学組成の選択が現在のシステム設計における主要な決定要因となっています。LFPは、その長いサイクル寿命と熱的特性が、家庭での日常的な蓄電利用や屋上太陽光発電からの定期的な充放電に適しているため、リチウムイオン電池の中で主流となっています。そのサイクル寿命は6,000サイクル以上であり、NMC系電池の3,000~4,000サイクルと比較して優れており、これによりシステムのライフサイクル経済性が向上し、長期運用における残存容量の低下が問題となる可能性が低くなります。エンフェーズ社の2025年モデル「IQ Battery 10C」は、エネルギー容量に加え、エネルギー密度や設置の簡便さが重要視されるようになったことを示しています。欧州連合(EU)のバッテリー規制では、今後数年のうちに、関連するバッテリー材料についてリサイクル含有率の最低基準が義務付けられることになり、これは住宅用バッテリーエネルギー貯蔵システム市場における材料調達、製品文書化、および調達計画に影響を及ぼすことになります。
鉛蓄電池は、オフグリッドや価格に敏感な用途において限定的な役割を維持しています。こうした用途では、リチウムイオン蓄電システムの導入が依然として困難であり、住宅用蓄電システム市場において、初期投資コストが主な購入基準となっています。LFP(リン酸鉄リチウム)のコスト削減が継続していることで、その差は縮まりつつあります。特に、太陽光発電システムと蓄電池を組み合わせ、毎日の充放電サイクルにおいてLFPの長い耐用年数を活かせる場合において、その傾向が顕著です。その他の技術カテゴリーにおいては、ナトリウムイオン電池およびレドックスフロー電池製品は、依然として商業化の初期段階にあります。ナトリウムイオン電池は、リチウムやコバルトのバリューチェーンへの依存度を低減できますが、現在のエネルギー密度の限界により、壁面のスペースや機器の設置面積が重要な住宅市場における短期的な役割は制限されています。中国のサプライヤーは、セルの一貫生産体制を採用しており、その提供範囲をインバーターやエネルギー管理プラットフォームへと拡大しています。これにより、住宅用蓄電池業界において、セルコストの低減と高付加価値のシステムサービスが結びつけられています。
地域別分析
2025年、アジア太平洋地域は住宅用蓄電池市場の50.2%のシェアを占めました。中国は、LFP(リン酸鉄リチウム)の製造拠点、垂直統合されたサプライチェーン、およびセルや蓄電機器の輸出を通じて、国内需要と世界の価格形成の両方を支えています。オーストラリアの「コミュニティ・ホーム・バッテリー・プログラム」は、2026年5月までに40万件以上の家庭用蓄電池の設置と、累計11.2 GWhの住宅用容量の達成を支援しました。この販売時点での補助金制度は、活発な導入活動を後押しし、税額控除制度以外の選択肢を提供するとともに、直接的なリベートが住宅用バッテリーエネルギー貯蔵システム市場での普及をいかに加速させ得るかを示しました。また、日本の家庭におけるレジリエンス(復旧力)に関する要件も、電力網の供給が途絶えた際に稼働可能な信頼性の高いバックアップ電源システムへの需要を支えています。
欧州では2025年に9.8 GWhの住宅用蓄電システムが導入され、前年比で6%減少しましたが、イタリアを除く地域では18%の増加となりました。ドイツでは、2025年末までに住宅用蓄電システムの設置台数が240万台を超え、導入容量は25 GWhに達しました。オランダでは、2027年に予定されているネットメータリングの終了を前に導入が拡大しました。一方、英国では、ダイナミック料金制度の重要性が高まったことから、2025年上半期の導入台数が2倍以上に増加しました。欧州大陸では、住宅の系統連系に三相電力が多用されているため、三相対応のバックアップ機能が重要となります。また、ポーランドでは、電力価格の高騰と新たな屋根設置型太陽光発電システムの普及により、住宅用蓄電池市場の経済性が向上しており、市場機会が拡大しています。
米国では、2026年第1四半期に1.3 GWhの住宅用エネルギー貯蔵システムが導入され、前年同期比で86%増加しました。税額控除の変更により、直接購入の需要は減少する可能性がありますが、リースやサブスクリプションモデルでは、高額な初期費用を定期的な支払いに置き換えることで、その影響を抑制できます。中東およびアフリカ地域は、2031年までの住宅用バッテリーエネルギー貯蔵システム市場において、12.7%という最も高い予測CAGRを示しています。南アフリカでは2025年に2.1 GWhの住宅用蓄電システムが導入され、前年比110%増となりました。これは、計画停電により、バックアップ電源が単なる電気料金管理の手段ではなく、実用的な必要性となったためです。ブラジルやチリでも、送電網の信頼性への懸念、電気料金の変動、分散型発電に関する規制、太陽光発電の接続政策などが投資の魅力を高めていることから、需要が拡大しつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 屋上太陽光発電および蓄電池の導入拡大
- LFPバッテリーパックおよびシステムのコスト低下
- 停電および異常気象に対する耐性への需要
- 時間帯別料金とネット・ビリングの経済性
- バーチャル・パワー・プラントの収益の積み上げ
- 家庭用負荷の電化とEVの双方向充電
- 市場抑制要因
- 初期導入コストの高さと資金調達のギャップ
- 許認可、系統連系、および設置業者のボトルネック
- 防火規制の遵守と保険会社の審査
- 重要鉱物および使用済み電池に関するリスク
- サプライチェーン分析
- ポーターのファイブフォース分析
- 技術動向
- 規制情勢
- 投資分析
第5章 市場規模と成長予測
- 技術タイプ別
- リチウムイオン
- 鉛蓄
- その他
- 展開タイプ別
- 据置型
- ポータブル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ポーランド
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- ベトナム
- タイ
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- モロッコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Alpha ESS Co., Ltd.
- Amara Raja Energy and Mobility Limited
- BYD Company Ltd.
- Delta Electronics, Inc.
- Enphase Energy, Inc.
- FENECON GmbH
- FranklinWH Energy Storage Inc.
- Generac Power Systems, Inc.
- GoodWe Technologies Co., Ltd.
- Growatt New Energy Technology Co., Ltd.
- Huawei Technologies Co., Ltd.
- LG Energy Solution Ltd.
- Panasonic Holdings Corporation
- Samsung SDI Co., Ltd.
- Schneider Electric SE
- SMA Solar Technology AG
- SolarEdge Technologies, Inc.
- Sonnen GmbH
- Sungrow Power Supply Co., Ltd.
- Tesla Inc.
- VARTA AG
第7章 市場機会と将来の展望



