


合成発泡体:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Syntactic Foam - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154985
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
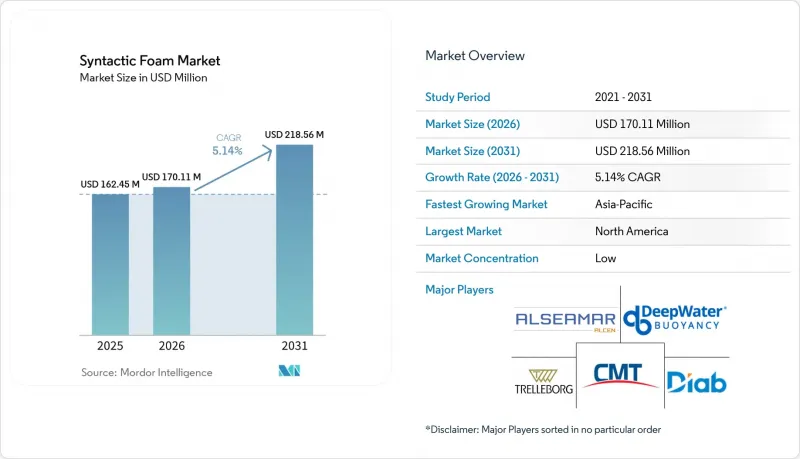
Mordor Intelligenceによると、シンタックスフォームの市場規模は2025年に1億6,245万米ドルと推計されており、予測期間(2026年~2031年)においてCAGR5.14%で拡大し、2026年の1億7,011万米ドルから2031年には2億1,856万米ドルに達すると見込まれています。
世界のシンタックスフォーム市場の動向と洞察
深海および超深海プロジェクトの拡大
トタルエナジーズ(TotalEnergies)とAPAコーポレーションは、2026年にスリナムにおける105億米ドル規模のブロック58深海開発プロジェクトを承認しました。同プロジェクトは、2028年以降、1日あたり22万バレルの生産を目標としています。また、エクソンモービル(ExxonMobil)がガイアナで進める70億米ドル規模の「ハンマーヘッド(Hammerhead)」プロジェクトは、2029年の操業開始に向けて進展しています。こうした開発により、水深2,000~3,000メートルの海域で、ライザー、ジャンパー、フローラインに使用される浮力アセンブリに対する将来の需要が生まれます。2026年初頭、米国メキシコ湾の生産量は1日あたり187万バレルに達し、そのうち90%以上を深海での操業が占めています。水深3,500メートルを超える海域では、浮力と耐圧性のバランスを同等に満たす材料はほとんど存在せず、これがシンタックスフォーム市場の需要を支えています。プロジェクトのタイミングも重要な要素であり、タイバック開発では、生産開始時だけでなく、海底設置段階においても浮力部品が必要となります。これにより、シンタックスフォーム市場全体において、納入能力と承認済み製品の入手可能性の重要性が高まっています。
海洋石油・ガスおよび海洋学分野の需要
天然ガスへの投資額は2026年に3,300億米ドルに達すると予測されており、これは過去10年間で最高水準となります。この支出のかなりの割合は、フローラインの断熱や浮力システムを必要とする液化天然ガス(LNG)関連の海底開発に向けられています。自律型水中探査機(AUV)や遠隔操作型探査機(ROV)も、浮力の制御のためにマイクロスフィア・シンタックスフォームを使用しています。これらの探査機は、気候モニタリング、深海鉱物資源調査、および防衛用ソナー活動を支援しています。この需要源は原油価格の変動サイクルとの関連性が低く、シンタックスフォームのサプライヤーにとって安定した売上をもたらす可能性があります。CNOOC、ONGC、およびPOSCO Internationalは2024年から深海探査活動を拡大しており、メキシコ湾やブラジル沖の海域以外にも需要が拡大しています。プロジェクトの地域的基盤が広がることで、単一の沖合盆地への依存度を低減でき、シンタックスフォーム市場には、さまざまな顧客の認定要件に応えるさらなる機会がもたらされます。
特殊マイクロスフィアおよび樹脂のコスト変動
中空ガラスマイクロスフィアは、多くのシンタックスフォームグレードにおいて主要な浮力成分となっています。世界の充填材サプライヤーの数が限られているため、工場の操業停止、シリカ価格の変動、および物流の混乱によるリスクが高まります。3M社のガラスバブルは、海底および航空宇宙用配合の原料として広く使用されています。特殊エポキシ樹脂は、一般的に原油派生商品の価格と連動しています。そのため、オフショア顧客の支出や材料需要がピークに達している時期に、原料価格が上昇する可能性があります。購入量が少ない中小の配合メーカーは、このコスト圧力に対してより大きな影響を受けます。
セグメント分析
2025年時点で、マイクロスフィア・シンタクティックフォームは市場シェアの55.34%を占めました。深海での浮力確保におけるその役割は、密度を0.01 g/cm³以内に制御する必要性を反映しています。中空ガラスまたはセラミック製のマイクロスフィアを使用することで、配合メーカーは正確な密度目標を達成することができ、設計者はこれを利用して、正味揚力と静水圧耐圧性のバランスを調整しています。2024年の研究によると、中空ガラスマイクロスフィアにシラン改質を施すことで、エポキシ樹脂との界面結合が改善され、その結果得られる複合材料の強度が向上することが明らかになりました。海洋観測や浮体式インフラプラットフォームでの利用が拡大するにつれ、マイクロスフィアグレードの市場は2031年までCAGR5.45%で成長すると予想されています。
マクロスフィア発泡体は、厳密な密度管理よりも浮力とコストが優先される浅深度用途で使用されます。ドリルライザーの浮力システムや大型の海底フロートが、この形式の主な用途です。マクロスフィア材料は、水深700メートル以下の環境において、コスト面および製造時間の面で優位性をもたらします。マトリックス・コンポジット&エンジニアリング社は、同社のシンタックスフォーム製造施設において両方の製品タイプを生産しており、20,000フィートまでの定格を持つマクロスフィア製ドリルライザー浮力モジュールを設計しました。これにより、マクロスフィア製品が対応可能な水深範囲が拡大しています。製造技術の向上により、マイクロスフィアとマクロスフィア製品の性能格差は縮小しつつあります。これは、マイクロスフィアの粒径分布がより厳密になることで、大型製品においてもより一貫した特性が得られるためです。
2025年には、ポリマーマトリックス・シンタックスフォームが39.15%のシェアを占めました。この材料は、柔軟な加工性、長年にわたる認定実績、そして確立された機械的性能という利点があります。エポキシマトリックスは、吸水率が低く、静水圧による圧壊抵抗に優れているため、深海対応の海底用途で広く使用されており、中空ガラスマイクロスフィア充填剤との相性も良好です。セラミックや金属マトリックスも同様の特性を提供できますが、通常、コストが高く、加工が複雑になる傾向があります。2025年の調査によると、発泡性および中空ガラス微小球を組み込んだエポキシハイブリッドフォームは、0.5 g/cm³という低密度、60%の気孔率、および高温下での炭化残渣の改善を達成したとのことです。
ハイブリッドマトリックス・シンタクティックフォームの市場は、2026年から2031年にかけてCAGR5.78%で拡大すると予測されています。エンジニアは、低密度を維持しつつ圧縮強度を向上させるため、ポリマー、セラミック、および繊維強化材料を組み合わせています。また、熱硬化性樹脂の含有量を減らすことで、リサイクルに関する懸念にも対応しています。セラミックマトリックス系製品は、宇宙機のフェアリング用熱防護システムなど、高温環境下の航空宇宙用途に用いられています。アルミニウム系金属マトリックス製品は、エネルギー吸収が重要な自動車用衝突吸収材や防衛用装甲に採用されています。2025年に発表された調査によると、フライアッシュ製セノスフィアと短繊維の玄武岩繊維を配合したアルミニウムマトリックス・シンタックスフォームは、圧縮強度とエネルギー吸収性能を向上させることが判明しており、これは輸送および防衛用途向けの金属マトリックス製品のさらなる開発を後押しするものです。
地域別分析
北米は2025年に36.63%のシェアを占めており、2031年まで地域トップの地位を維持すると予想されています。メキシコ湾での活動は、浮力モジュール、ライザーフェアリング、フローライン断熱材に対する需要の主要な源泉となっています。2026年初頭、米国の深海生産量は1日あたり187万バレルに達し、メキシコ湾の総生産量の90%以上を占めました。また、この地域には航空宇宙分野のOEMメーカー、ティア1サプライヤー、および認定試験所が集中しています。これらの組織は、構造用パネル、レドーム、および内装部品にシンタックスフォームを使用しています。成熟した遠隔操作型潜水機(ROV)および自律型水中機(AUV)のサプライチェーンも、海洋学、測量、および軍事分野の顧客からの需要を支えています。
アジア太平洋地域は、2031年までCAGR5.96%で、地域別で最も急速な成長を記録すると予測されています。中国海洋石油総公司(CNOOC)が主導する南シナ海での活動には、水深1,500メートル以上で稼働する半潜水型掘削リグが含まれています。インドの石油天然ガス公社(ONGC)は、クリシュナ・ゴダヴァリ盆地およびアンダマン盆地において、深海鉱区の開発を進めています。これらのプロジェクトでは、断熱および浮力システム用にシンタックスフォームが必要とされています。日本の航空宇宙メーカーや韓国の海軍造船会社は、構造用パネルや吸音材への需要をさらに高めています。マレーシアやインドネシアも、浅海から中深度の海洋作業での活動を拡大しており、中級レベルの浮力製品への需要を広げています。この地域のサプライヤーは、製品仕様を現地のプロジェクト要件に合わせる必要があり、その対応能力は、地域の海洋活動が拡大するにつれて、シンタックスフォーム市場への参入に影響を与えることになります。
欧州は、北海の石油・ガス事業および増加する浮体式洋上風力発電プロジェクトを通じて、その地位を維持しています。EUの目標では、2030年までに111 GW、2050年までに317 GWの洋上風力発電容量が求められています。ブラジルのプレソルト層やスリナムのブロック58開発は、南米における海底浮力装置およびライザー断熱材の需要を支えています。サウジアラムコの洋上ガス事業や、南アフリカで開発が進む深海フロンティアが、中東およびアフリカにおける需要を押し上げています。西アフリカの確立された石油産出地域では、稼働中の施設においてライザー管理用の浮力モジュールが引き続き使用されています。これらの地域は、現地の仕様や納入要件を満たすことのできるサプライヤーの地理的基盤を広げています。成熟した洋上産出地域と開発途上の地域が混在していることで、シンタックスフォーム市場には多様な運用環境がもたらされ、さまざまな水深や設置条件にわたる現場経験の価値が高まっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 深海および超深海プロジェクトの拡大
- 海洋石油・ガスおよび海洋学の需要
- 航空宇宙分野における軽量化と先進航空機プログラム
- 海洋再生可能エネルギーと浮体式インフラ
- 高精度マイクロスフィアおよび樹脂配合技術の進歩
- 市場抑制要因
- 特殊マイクロスフィアおよび樹脂のコスト変動
- 高度な認定および検証の負担
- 使用済み製品のリサイクルと熱硬化性樹脂の循環性におけるギャップ
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- マクロ・スフィア
- マイクロスフィア
- マトリックスタイプ別
- ポリマーマトリックス
- セラミックマトリックス
- 金属マトリックス
- ハイブリッドマトリックス
- フィラータイプ別
- ガラスマイクロスフィア
- セラミックマイクロスフィア
- 用途別
- 海洋・海底
- 航空宇宙・防衛
- スポーツ・レジャー
- 自動車・輸送産業
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- ALSEAMAR
- Acoustic Polymers Limited
- Acoustic Polymers Ltd
- AFGlobal Corporation
- AIS
- Base Materials Ltd
- CMT Materials LLC
- Cocobuoyancy
- DeepWater Buoyancy, Inc.
- Diab Group
- F-TEC
- Matrix Composites & Engineering Ltd
- SynFoam
- Taizhou Cbm-future New Materials S&T Co.,Ltd.
- Trelleborg AB