


コア材料:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Core Materials - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154984
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
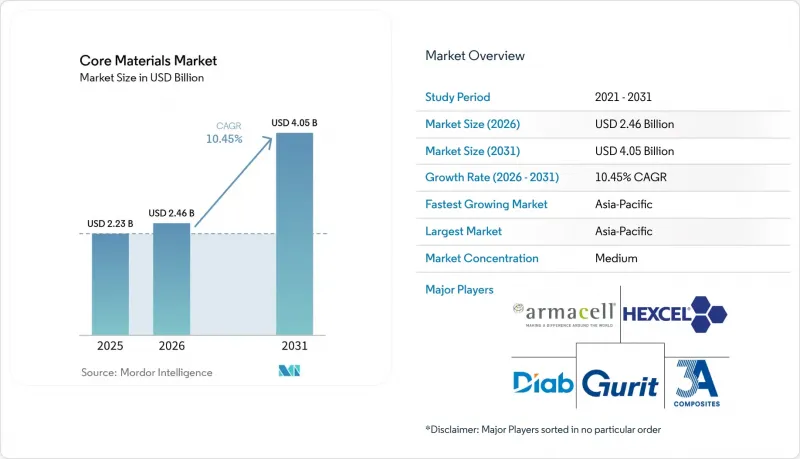
Mordor Intelligenceによると、コア材料市場の規模は2025年に22億3,000万米ドルと評価され、2026年の24億6,000万米ドルから2031年までに40億5,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは10.45%となる見込みです。
世界のコア材料市場の動向と洞察
複合材料構造における軽量化のニーズ
コア材料市場は、メーカーが剛性や耐久性を損なうことなく、より軽量な構造体を必要とする際に恩恵を受けます。サンドイッチ構造は、同等の剛性を提供するモノリシック積層材と比較して、構造質量を30%~50%削減できるため、より大型のモビリティ構造物への採用が促進されています。複合材パネルは、重量が運用効率に影響を与える電気自動車のバッテリー筐体、鉄道車両の車内内装、船舶の船体、航空機部品などに使用されています。無人航空機(UAV)向けの最適化されたサンドイッチコアに関する調査では、より重いモノリシック設計と比較して、エネルギー吸収性と衝突安全性が向上することが判明しました。この性能上の利点は、構造物が大型化するにつれて、特に洋上風力発電用ブレードやワイドボディ航空機の部品において、より重要性を増しています。再生ポリエチレンテレフタレート(PET)フォームや熱可塑性樹脂製のコアは、サンドイッチ構造の有用性を支える構造的機能を維持しつつ、循環型素材の選択肢を提供します。
風力タービンブレードの寸法拡大
タービンブレードが長くなるにつれて、コア材料市場への需要が高まります。これは、より大きな外殻には、より高剛性で低密度の材料が必要となるためです。商用洋上風力タービンでは115メートルを超えるブレードが使用されており、将来のプラットフォームではブレード長が120~135メートルとなる計画が進められています。ブレードのスパンが1メートル長くなるごとに曲げ荷重が増加し、シェルやせん断ウェブ内でのコア配置を慎重に設計する必要性が高まります。Gurit社の98メートル基準ブレードモデルでは、最適化された再生ポリエチレンテレフタレート(PET)コアの配置により、コアの質量を低減しつつ座屈余裕を維持できることが示されました。Gurit Holding AGは2026年1月、同社の「OptiCore」設計アプローチを用いたコア材料キットを供給する、総額2億5,000万スイスフラン(約2億7,500万~2億8,300万米ドル)の5年間契約を発表しました。この契約では、ブレードの軽量化と生産効率が中心的な要素として位置づけられています。この契約は、風力発電の顧客が、材料価格に加え、設計上の幾何学的特性や加工上の利点も考慮していることを示しています。
高額な認定・認証コスト
航空宇宙用コア材料は、認証済み航空機への採用が承認されるまでに、数年にわたる開発と大規模な試験を必要とすることがあります。米国連邦航空局(FAA)のアドバイザリーサーキュラー20-107Bおよび欧州航空安全機関(EASA)の適合手段(AMC)20-29では、試験片から実物大の構造物へと段階的に進めるビルディングブロック方式が採用されています。こうした要件により、新規サプライヤーが航空宇宙プログラムに迅速に参入することは困難となっています。材料データベースの共有により重複作業を削減することは可能ですが、サプライヤーには依然として、文書化された製造プロセスと、顧客固有の仕様に基づく承認が必要となります。また、航空宇宙業界の顧客は、AS9100Dや全米航空宇宙・防衛請負業者認定プログラム(NADCAP)の認定など、公認された品質システムの導入も求めています。こうした要件により、たとえ性能が適切であっても、新しい熱可塑性樹脂やバイオベースのコア材の採用が遅れる可能性があります。
セグメント分析
2025年、発泡材はコア材料市場の売上高の49.45%を占めました。コスト重視の船舶用・建設用パネルから、航空宇宙構造物に使用されるオートクレーブ対応のポリメタクリルイミドグレードに至るまで、幅広い用途に活用されています。このカテゴリーには、ポリ塩化ビニル、ポリエチレンテレフタレート、ポリウレタン、スチレン・アクリロニトリル、およびポリメタクリルイミド材料が含まれます。ポリエチレンテレフタレート(PET)発泡材は、一貫した機械的特性を備え、リサイクルの目標を支援できることから、風力発電用ブレードでの使用が拡大しています。ARMACELL社は、同社の「ArmaPET」シリーズが、20年にわたる商業生産において、50億本の再生PETボトルを構造用発泡コアに転換したと述べています。バルサ材は、重量に対する高い圧縮強度と低い加工コストが重要とされる場面で依然として有用ですが、トレーサビリティや森林認証により、調達要件が追加されています。
ハニカム構造は、2031年までCAGR11.74%で拡大すると予測されています。航空宇宙用のキャビンパネル、フロアパネル、ナセル、その他の軽量構造物は、アルミニウム、アラミド紙、およびポリマー製ハニカムに対する需要を支えています。ヘクセル・コーポレーションは、700種類以上の「HexWeb」ハニカム製品を提供しており、モロッコのカサブランカに、航空宇宙サプライチェーンを支援する施設を運営しています。エボニック・インダストリーズAGは、2026年に開催された材料・プロセス工学振興協会(SAMPE)の会議において、厚肉部の航空宇宙および都市航空モビリティ用途向けの新しい「ROHACELL」インモールド発泡製品を発表しました。これらの製品は、自動製造工程においてコアを一体化させることで、廃棄物の削減が可能です。また、EconCore N.V.の熱可塑性ハニカム技術は、航空機内装用のリサイクル可能で耐火性に優れたパネルを目的としており、従来の熱硬化性アラミドソリューションからの脱却に向けた道筋を築いています。
地域別分析
アジア太平洋地域は、2025年にコア材料市場の売上高の38.12%を占めており、2031年までCAGR11.56%で拡大すると予測されています。中国のブレード製造拠点は、発泡材、バルサ材、およびエンジニアリング・コア・キットへの需要を支えています。また、インドが2030年までに140ギガワットの風力発電容量を達成するという目標は、この地域におけるさらなる需要源となっています。日本と韓国は、海洋構造物、鉄道車両の内装、航空宇宙関連の製造において、品質を重視した用途を支えています。東南アジア諸国では、電気自動車の組立や再生可能エネルギーインフラの拡大に伴い、新たな需要拠点となりつつあります。
中国のブレードメーカーは、現地のプロジェクトに対応し、輸出市場に供給するため、東南アジアに拠点を設立しています。この動きは、コア材料市場における、より統合された地域サプライチェーンの構築を後押ししています。北米と欧州は、航空宇宙製造拠点や洋上風力発電プログラムの存在により、依然として重要な市場です。エアバスおよびボーイングの生産計画は、ティア1およびティア2サプライヤーからの航空宇宙用ハニカム材への需要を支えています。欧州における風力ブレードのリサイクル要件は、ポリエチレンテレフタレート(PET)フォームやポリプロピレン製ハニカムといった代替素材への関心を後押ししています。エクアドルとパプアニューギニアは、需要の多くが他の地域にあるとはいえ、バルサ材の重要な供給地となっています。
中東およびアフリカはコア材料市場において比較的小さな割合を占めていますが、再生可能エネルギープロジェクトや航空宇宙製造が、特定の分野でのビジネスチャンスを生み出しています。サウジアラビアの風力発電計画や南アフリカの再生可能エネルギー調達プログラムは、タービンナセルや民間構造物における複合材パネルの利用を後押しする可能性があります。モロッコは、MidParc自由貿易地域に航空宇宙クラスターを構築しました。ヘクセル・コーポレーションのカサブランカ工場は、近隣にあるエアバス、サフラン、ボンバルディアの事業拠点にサービスを提供しており、航空宇宙業界の顧客に近い場所に拠点を置くことの価値を如実に示しています。この地域は、航空機生産の多角化に伴うサプライヤーの投資から恩恵を受けることができます。その成長見通しは、再生可能エネルギープロジェクトの実施ペースと、航空宇宙サプライチェーンの拡大にかかっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 複合材料構造全体における軽量化要件
- 風力タービンブレードの大型化
- 航空機の生産と複合材製機体の普及率
- 電動化と商用輸送車両の軽量化
- 再生PETおよび熱可塑性樹脂コアの採用
- 市場抑制要因
- 高い資格取得および認証取得コスト
- ポリマー前駆体および原材料価格の変動
- 熱硬化性サンドイッチ構造の廃棄時リサイクルにおける制約
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- フォーム
- バルサ
- ハニカム
- 最終用途産業別
- 風力発電
- 航空宇宙・防衛
- 海事
- 自動車
- 建設・産業
- その他のエンドユーズ産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3A Composites GmbH
- ARMACELL
- Carbon-Core Corp.
- Changzhou Tiansheng New Materials Co., Ltd.
- Diab Group
- EconCore N.V.
- EURO-COMPOSITES
- Evonik Industries AG
- Gurit Holding AG
- Hexcel Corporation
- Lantor BV
- Maricell S.r.l.
- NMG EUROPE SRL
- Plascore, Inc.
- Polyumac USA, LLC
第7章 市場機会と将来の展望



