


建設用ガラス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Construction Glass - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154978
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
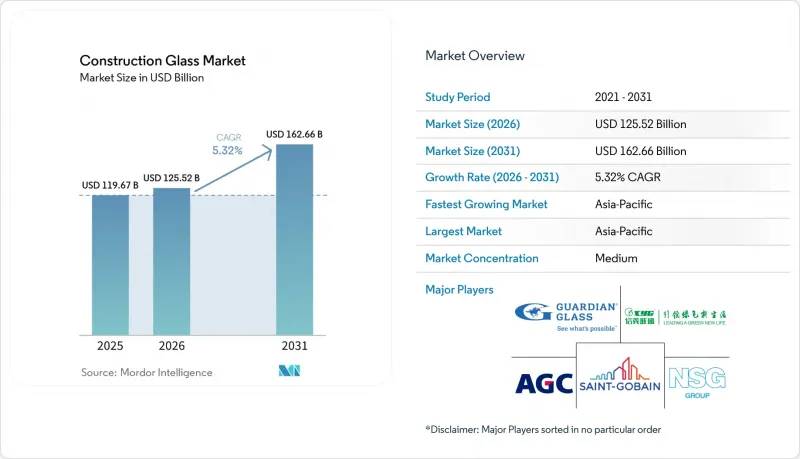
Mordor Intelligenceによると、建築用ガラス市場の規模は2025年に1,196億7,000万米ドルと評価され、2026年の1,255億2,000万米ドルから2031年までに1,626億6,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.32%となる見込みです。
世界の建築用ガラス市場の動向と洞察
エネルギー効率に関する規制が、ガラスの仕様基準を再定義しています
建築エネルギー基準では現在、主要な建設市場における標準的なフロートガラスの使用を制限する、拘束力のある性能要件が定められています。改正された「建築物のエネルギー性能に関する指令(EPBD)」2024/1275は2024年5月に発効し、欧州連合(EU)加盟国に対し、2026年5月29日までにその要件を国内法に組み込むことを義務付けています。同指令は、2030年以降、すべての新築建物に対しゼロエミッション基準の達成を義務付けており、建物のエネルギー計算における窓の重要性が高まっています。ニューヨーク市は2026年3月30日より「2025年省エネコード」の施行を開始しており、これは建築外皮に関する規制がさらに厳格化されたもう一つの例となっています。カリフォルニア州の「2025年建築物エネルギー効率基準」は、2026年1月1日以降の新規建築許可に適用され、気候帯を問わず窓に関する要件が厳格化されます。建築家や開発業者がプロジェクトの初期段階で断熱ガラスやコーティングガラスを採用し、設計や施工中の仕様変更を回避することで、建築用ガラス市場は恩恵を受けます。
アジア太平洋地域における都市化と高層建築が構造的な需要を生み出しています
中国、インド、およびASEAN諸国における広範な都市開発により、中国の住宅不動産市場は以前の水準から落ち着きを見せていますが、商業プロジェクト、交通インフラ、スマートシティ施設では、依然として大量の建築用ガラスが求められています。インドでは、都市部の中産階級の拡大と政府の住宅供給プログラムにより、国内外のメーカーの顧客基盤が広がっています。また、同地域の建築用ガラス市場は、空港、交通機関の駅、商業施設、公共建築物において、一般的な住宅建設よりも高性能なガラスが求められることから、ますます多様化しています。日本と韓国では、厳格なエネルギー基準が維持されており、これが先進的な住宅用ガラスの使用を後押ししています。ベトナム、インドネシア、フィリピンでは、商業建築、都市の成長、および省エネ製品に対する現地の生産能力の不足により、地域の需要基盤が拡大しています。
エネルギー集約的な溶融炉の稼働と炭素排出削減コストが生産者に圧力をかけています
ガラス炉は1,200°Cから1,700°Cの温度範囲で連続運転されるため、エネルギー消費は生産者にとって主要な操業コストとなっています。排出規制により低炭素生産設備への投資が求められる中、建築用ガラス市場はさらなるコスト圧力に直面しています。炉の稼働期間は10年以上続くことがあり、冷間修理によって初めて大規模な技術アップグレードが可能となるため、生産者が設備を近代化できるペースは制限されています。ハイブリッド炉や電気炉は、直接排出量を削減する手段となりますが、多額の設備投資を必要とし、低炭素電力の供給状況に依存します。サンゴバンとAGCは、スペインのアビレスにあるフロートガラス工場で「FurHy」ハイブリッド電気炉を開発しており、2027年下半期に稼働開始が見込まれています。小規模なメーカーにとっては、価格競争力と生産量を維持しながら、同様のプロジェクトに資金を投じることはより困難になる可能性があります。
セグメント分析
2025年、建築用ガラス市場において、強化ガラスは30.45%のシェアを占めました。これは、シャワー室、ガラスドア、低位置の窓などでの使用が必須とされていることが背景にあります。また、構造用シリコーン接着ファサードの基幹製品としても機能しており、住宅および商業建築の双方で幅広い需要を支えています。合わせガラスは依然として第2位の製品カテゴリーであり、ハリケーン多発地域や防音性が求められる都市部のプロジェクトでの利用が拡大しています。ポリビニルブチラール(PVB)やイオノプラスト製の中間膜は、破損後も構造的完全性を維持するのに役立ち、沿岸部の建築プロジェクトにおける高速ハリケーン地域向けの要件や関連する認証基準に適合しています。
複層ガラスユニットは、地域によって建設需要にばらつきがあるもの、2031年までCAGR5.78%で成長すると予測されており、これは建築用ガラス市場における製品タイプの中で最も高い成長率となります。「建築物のエネルギー性能に関する指令(EPBD)2024/1275」および中国の「GB 55015-2021」により、新築および改修の需要は、より厳しいU値要件を満たす二重ガラスおよび三重ガラスユニットへと向かっています。断熱ユニットの改修需要は、窓の交換がエネルギー消費、快適性、および建築基準の要件によって推進されるため、新築サイクルとの関連性は比較的低くなっています。断熱ユニットの1平方メートルあたりの売上高は、同面積の標準フロートガラスの3~5倍に達するため、メーカーにとっては、単なるベースガラスの供給にとどまらず、断熱ユニットの製造へと事業を転換する好機となっています。
地域別分析
アジア太平洋地域は、2025年の建築用ガラス市場シェアの40.12%を占めており、2031年までCAGR5.62%で成長すると予測されています。中国は、建築用ガラス市場において、依然として板ガラスの最大の生産国および消費国です。中国では、住宅不動産市場の活動が鈍化しているにもかかわらず、商業建築、交通インフラ、および太陽光パネルのサプライチェーンが生産能力の稼働率を支えています。インドでは、建設の拡大、スマートシティ構想、および住宅建設プログラムが、建築用ガラスに対する幅広い需要を支えています。インドネシア、ベトナム、タイ、フィリピンでは、都市化、中間所得層の拡大、および新規商業建築を通じて、さらなる成長機会が生まれています。
北米は、商業建築活動や建物の改修に支えられ、建築用ガラス市場において地域別で第2位の地位を占めています。ニューヨーク市の「ローカル・ロー97」、米国暖房冷凍空調学会(ASHRAE)90.1-2022の全米での採用、およびカリフォルニア州の「タイトル24」により、建築外皮の性能向上が求められています。「インフレ抑制法」に基づくエネルギー効率税額控除は、米国の既存建築物における窓の改修に対して財政的支援を提供しています。カナダの「国家エネルギーコード」、メキシコの商業建築計画、およびデータセンタープロジェクトが、同地域の需要をさらに押し上げています。
欧州の建築用ガラス市場は、新築から改修へとシフトしています。「建築物のエネルギー性能に関する指令(EPBD)」に基づく「国家建築改修計画」の枠組みにより、2030年代にかけて改修工事の需要が創出されています。北欧諸国では、厳しい窓のU値基準が適用されており、これが三重ガラスユニットの需要を支えています。中東およびアフリカは依然として小規模な市場ですが、GCC(湾岸協力理事会)諸国のメガプロジェクトや南アフリカの商業建築が成長機会をもたらしています。新伊ガラス(Xinyi Glass)は、サウジアラビアにおける3億8,600万米ドル規模の生産拠点建設に向けたプロジェクト協力協定を締結しました。これは、同地域が地元のフロートガラスおよびLow-Eガラスの製造を支える能力を有していることを反映しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 建築外皮のエネルギー効率要件
- アジア太平洋地域における都市化と高層建築
- 商業用ファサードおよびカーテンウォールの拡大
- 建物の改修およびガラス交換の需要
- 気候変動への適応性と耐衝撃性を備えた建築設計
- 市場抑制要因
- エネルギー集約型の炉操業と炭素排出削減コスト
- ソーダ灰、珪砂、およびエネルギー価格の変動
- スマートガラスおよび高度なガラス製品の導入コストの高さ
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 合わせガラス
- 強化ガラス
- 複層ガラスユニット
- その他
- 製造プロセス別
- フロート法
- 圧延プロセス
- その他
- 用途別
- 住宅
- 商業
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- AGC Inc.
- CARDINAL GLASS INDUSTRIES, INC
- Central Glass Co., Ltd.
- China Glass Holdings Limited
- CSG HOLDING CO.,LTD.
- Fuyao Glass Industry Group Co., Ltd.
- Guardian Glass
- Jinjing(Group)Co., Ltd
- Nippon Sheet Glass Co., Ltd
- Saint-Gobain
- SCHOTT AG
- Sisecam
- Taiwan Glass
- Vitro, S.A.B. de C.V.
- Xinyi Glass Holdings Limited