


性器疣贅治療:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Genital Warts Treatment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154950
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
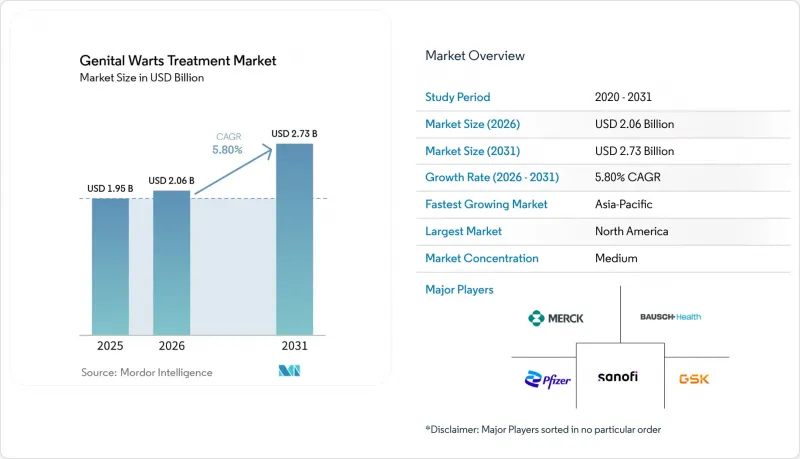
Mordor Intelligenceによると、性器いぼ治療市場の規模は2025年に19億5,000万米ドルと評価され、2026年の20億6,000万米ドルから2031年までに27億3,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.80%となる見込みです。
世界の性器いぼ治療市場の動向と洞察
低リスク型HPV感染の持続的な発生
低リスク型HPV感染は、長年にわたるワクチン接種プログラムにもかかわらず、性器いぼ治療市場の需要を支え続けています。米国疾病予防管理センター(CDC)の推計によると、米国では4,200万人以上が活動性HPV感染を抱えており、年間1,300万件の新規感染が発生しています。新規感染のほぼ半数は、15~24歳の若年層で発生しています。オランダのプライマリケア記録によると、2011年から2024年にかけて、性器いぼの発生率は住民1,000人あたり2.0症例から2.8症例へと増加し、男性の発生率は住民1,000人あたり2.0症例から3.5症例へと上昇しました。追いつき接種プログラムの対象外である25~45歳の成人は、依然として主要な治療対象集団であり、予測期間を通じて処方量を支える要因となっています。
患者自身による治療法の選好の高まり
適格な遠隔診療により便利な処方が可能となったことから、性器いぼ治療市場において患者自身による治療の重要性が高まっています。CDC(米国疾病予防管理センター)は、外陰肛門部いぼに対して、イミキモド5%クリーム、ポドフィロックス0.5%溶液、シネカテキン15%軟膏を推奨しています。遠隔診断および遠隔処方が適切な場合、これらの選択肢は診療所への再受診回数を減らすとともに、診察から処方箋の調剤までの時間を短縮します。また、遠隔診療は、社会的偏見を理由に患者が対面診療をためらうという課題にも対処します。外来診療へのアクセスが改善されることで、診療所での治療スケジュールと比較して、治療の開始や患者の継続率の向上につながります。
目に見えるイボの消失後も高い再発率
目に見える病変が消失してもウイルスの根絶が保証されるわけではないため、再発は依然として性器疣贅治療市場における主要な臨床的課題となっています。オランダのプライマリケアに関する分析では、治療後の再発率は20%~30%と推定されており、免疫不全の患者ではさらに高い再発率が報告されています。2024年のBASHHガイドラインでは、すべての治療法に再発リスクがあり、現在利用可能な治療法のうちHPVの根絶を保証できるものはないと述べられています。これにより、患者の信頼感が低下し、処方箋の再発行やフォローアップケアが増加する可能性があります。フランスの2024年ガイドラインでは、単剤療法では不十分な場合に持続的な除去効果を高めるため、凍結療法とイミキモドまたはポドフィロトキシン外用剤を併用する第一選択療法へと方針が転換されました。
セグメント分析
イミキモドは、ガイドラインでの推奨や、5%および3.75%の患者自己塗布用クリーム製剤が利用可能であることに支えられ、2025年には性器疣贅治療市場で42.35%のシェアを占めました。本剤は、Toll様受容体7/8(TLR7/8)の活性を介して局所の自然免疫反応を活性化し、外性器および肛門周囲の疣贅を有する適格な患者に用いられます。特許満了に伴い、グレンマーク、テバ、タロ、ペリゴ、パダギス各社によるジェネリック医薬品の競合が激化しました。ジェネリック医薬品の登場により、患者の自己負担額は軽減された一方で、製造メーカーの利益率には圧力が生じました。ポドフィリンおよびポドフィロックスは依然として重要な細胞毒性治療薬として位置づけられており、オランダの調査対象医療機関における外用薬の処方件数の80.6%をポドフィロトキシンが占めています。
シネカテキンは、2031年までの年間平均成長率(CAGR)6.56%で、最も急速に成長する医薬品カテゴリーになると予測されています。この成長は、ANIファーマシューティカルズ社が外陰部および肛門周囲の疣贅治療用に供給するシネカテキン軟膏「ヴェレゲン」によって支えられています。緑茶由来のカテキン化合物は、独自の作用機序を有しており、イミキモドに関連する皮膚反応に耐えられない患者さんにとって有益である可能性があります。トリクロロ酢酸は、医療資源が限られている環境や、患者自身による治療が適さない病変に対して、医師が塗布する選択肢として依然として用いられています。その他の薬剤タイプには、インターフェロン製剤、難治性症例に対するイソトレチノイン、および開発中の治療法が含まれます。
地域別分析
2025年、北米は性器疣贅治療市場シェアの40.67%を占めました。これは、ブランド医薬品およびジェネリック医薬品の入手可能性、保険適用処方、そして広範な遠隔医療インフラに支えられたものです。米国は、その広範な処方チャネルと、医療従事者主導のケアへの幅広いアクセスにより、地域需要の大部分を占めました。主な治療選択肢には、イミキモド製剤、シネカテキン、ポドフィロックスなどが挙げられます。ジェネリック医薬品との競合により、ブランド差別化よりも製品の入手可能性や保険適用リストへの掲載が重要視されるようになりました。カナダとメキシコの貢献度は比較的小さかったもの、2031年までの需要は、免疫不全患者のニーズや遠隔医療の利用拡大によって支えられています。
欧州は引き続き第2位の地域市場であり、ドイツ、英国、フランス、イタリア、スペインが治療需要の相当な割合を占めました。ワクチン接種済みの若年層における発症率は低下したもの、地域全体の診断件数は依然として多く、年間診断数は60万~80万人と推定されています。フランスは2024年に肛門性器コンジローマの診療ガイドラインを改訂し、局所イミキモドまたはポドフィロトキシンと凍結療法の併用を第一選択治療としました。このアプローチにより、1回の治療期間中に実施される治療回数が増加する可能性があります。2025年に公表されたイタリアのサーベイランスデータでは、診断時における高齢患者の割合が増加していることが示され、公的および民間のヘルスケアシステム全体で需要が安定していることが裏付けられました。
アジア太平洋地域は、2031年までCAGR6.88%で成長すると予測されており、最も成長が著しい地域となる見込みです。中国、インド、日本、韓国、オーストラリアでは、診断へのアクセス改善や医薬品の入手可能性の向上により成長が支えられていますが、現地の治療慣行や国内メーカーが市場規模に影響を与えています。中国では、国内のイミキモド後発医薬品市場が集中しており、4社のメーカーがこの市場の98%を支配しています。インドの「CERVAVAC」は、6型、11型、16型、18型をカバーする4価HPVワクチンです。インドの「ユニバーサル予防接種プログラム」を通じた導入や、2026年から2027年にかけて計画されている輸出は、長期的な予防には寄与しますが、すでに確立された感染の治療にはなりません。中東およびアフリカは依然として初期段階の市場ですが、GCC諸国は予防および性健康サービスに投資を行っており、南米ではブラジルが需要を牽引しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 低リスク型HPV感染の持続的な発生
- 肛門・生殖器病変の診断件数の増加
- 患者自身による治療への関心の高まり
- 外来および通院医療の拡大
- 免疫不全患者における治療需要の増加
- 新規の局所療法および病変破壊療法の商品化
- 市場抑制要因
- 目に見えるいぼの除去後の高い再発率
- 治療に伴う疼痛および局所的な皮膚反応
- スティグマに起因する診断および治療の遅れ
- HPVの持続的な根絶を示す証拠は限られています
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 薬剤タイプ別
- イミキモド
- ポドフィリンおよびポドフィロックス
- トリクロロ酢酸
- シネカテキン
- その他の薬剤タイプ
- 投与経路別
- 外用
- 非経口
- その他
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 専門薬局
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AbbVie Inc.
- ANI Pharmaceuticals, Inc.
- Astellas Pharma Inc.
- Bausch Health Companies Inc.
- Bayer AG
- CryoConcepts, LP
- Glenmark Pharmaceuticals Limited
- GSK plc
- Medtronic plc
- Merck & Co., Inc.
- Novan, Inc.
- Orgenesis Inc.
- Padagis US LLC
- Perrigo Company plc
- Pfizer Inc.
- Sanofi S.A.
- Serum Institute of India Private Limited
- Taro Pharmaceutical Industries Ltd.
- Teva Pharmaceutical Industries Limited
- Verrica Pharmaceuticals Inc.
第7章 市場機会と将来の展望



