


熱伝導性プラスチック:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Thermally Conductive Plastics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154941
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、熱伝導性プラスチック市場は2025年に2億1,345万米ドルの規模となり、2026年の2億4,088万米ドルから2031年までに4億7,965万米ドルへと成長し、予測期間(2026年~2031年)におけるCAGRは14.77%になると見込まれています。
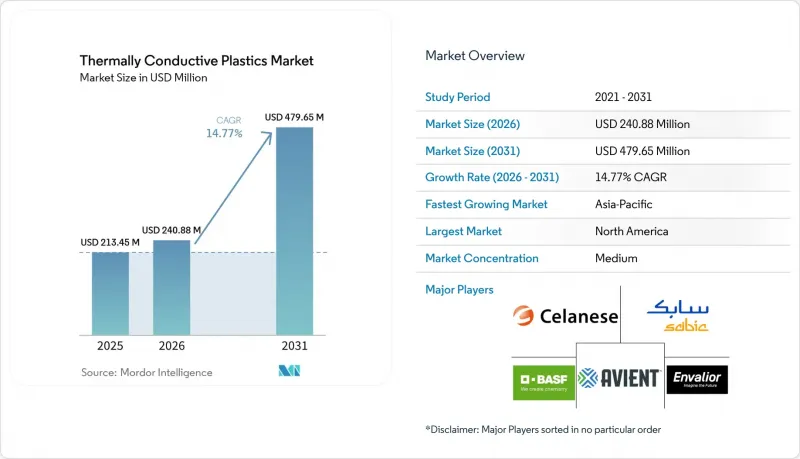
世界の熱伝導性プラスチック市場の動向と洞察
電子部品の小型化が熱予算を圧迫
トランジスタ密度の上昇に伴い、部品のフットプリントが縮小し続ける中で、単位面積あたりのチップ消費電力が増加しています。AIインフラで使用されるプロセッサは局所的な発熱を伴うため、その周辺のプラスチックには、寸法安定性、電気絶縁性、および熱拡散率の維持が求められます。壁厚が薄くなるほど、より効率的な熱伝達経路が必要となるため、熱伝導性プラスチック市場はこの動向から恩恵を受けています。配合メーカーは、より高い性能が求められる用途向けに、窒化ホウ素プレートレット、窒化ホウ素とグラフェンのハイブリッドネットワーク、および液晶ポリマー基板を使用しています。これらの材料は、熱管理能力と成形性能のバランスを取る必要があるため、標準的な筐体用樹脂よりも高い付加価値を持っています。UL 94 V-0およびIEC 60695の要件は、配合の複雑さをさらに増大させ、定評のある専門メーカーに有利に働いています。
電気自動車用バッテリーの熱管理が材料の融合を促進
バッテリーモジュール用コンパウンドは、体積熱伝導率1.0~5.0 W/m*Kおよび絶縁耐力20 kV/mm以上を実現する必要があります。また、厳しい車両重量制限に準拠しつつ、PLC 0またはPLC 1の比較トラッキング指数要件を満たす必要があります。金属では単一の成形部品でこれらすべての特性を提供できないため、こうした要件の組み合わせが、熱伝導性プラスチック市場の成長を支えています。800Vアーキテクチャを採用した高級電気自動車では、ドライブトレインやDC-DCコンバータハウジングにおけるPPSおよびPAグレードの採用が拡大しています。2026年6月、エンヴァリオ社は、EV用バスバー向けの耐衝撃性改質PPSグレード「Xytron M5080ET」を発売する予定です。この製品は、厚さ2 mmでUL 94 V-0規格に適合しています。同社によると、この材料は、-50°Cから+180°Cの範囲で行われる熱衝撃試験において、同等の材料と比較して70%以上高い耐応力亀裂性を発揮するとのことです。このように用途に特化した性能に重点を置くことで、バッテリーやパワートレイン部品に使用される認定材料の基準が引き上げられています。
金属よりも低い熱伝導率が、高出力インターフェースの制約要因となっています
アルミニウムの熱伝導率は約200 W/m*Kですが、市販されている先進的な熱伝導性プラスチックグレードの熱伝導率は、これよりも大幅に低くなっています。SABIC社によると、LNP KONDUITグレードの熱伝導率は最大18 W/m*Kです。この性能の差により、チップと直接接触するインターフェース、オーバーモールドを施していない大電流バスバー、および過酷な使用条件下の産業用熱交換器におけるポリマーの使用が制限されています。その結果、熱伝導性プラスチック市場は、金属とプラスチックを組み合わせたハイブリッド設計を通じて、今後も多くの用途を支え続けることになります。OEM各社は、高負荷領域ではアルミニウムや銅を維持しつつ、二次的な熱拡散や絶縁構造機能にはプラスチックを使用することができます。このような役割分担により、あらゆる熱インターフェース用途への適性を過大評価することなく、ポリマーの有用性を維持することができるのです。
セグメント分析
ポリアミドは2025年に熱伝導性プラスチック市場で56.22%のシェアを占め、2031年までCAGR14.67%で成長すると予想されています。その主導的な地位は、加工の汎用性、広い動作温度範囲、および窒化ホウ素、グラファイト、鉱物系充填剤との確立された相容性に起因しています。ポリアミドは、電気絶縁性を維持しながら1~5 W/m*Kの熱伝導率を実現できるため、高電圧の自動車用およびパワーエレクトロニクス用途に適しています。これらの特性は、熱伝達と同様に絶縁耐力が極めて重要となる場面で特に価値があります。2025年6月、BASFは、高電圧EVコネクタおよび自動車用バッテリーシステム向けの非ハロゲン系PA9Tグレード「Ultramid Advanced N3U42G6」を導入しました。この導入は、電動化特有の要件に向けた市場のシフトを反映しています。
熱伝導性プラスチック市場では、その他の樹脂タイプも特殊な用途に活用されています。ポリカーボネートは、5G接続用筐体やデータセンターのPCBオーバーモールド用途に使用されており、これらの用途では、衝撃強度やRF性能の要件が熱管理のニーズと相まって求められています。PPSは、その高温安定性と自動車用流体に対する耐性から、800Vパワートレインのオーバーモールド用途で注目を集めています。エンヴァリオー社は、EV用バスバー用途向けに「Xytron M5080ET」を発表しました。この材料は、厚さ2 mmでUL 94 V-0規格に適合しています。PBTは、レーザー溶接可能な難燃グレードにより、EV用制御ユニットのカバーを支えています。PEIは、180°Cを超える連続使用温度が求められる航空宇宙および医療用ハウジング向けのプレミアム素材としての地位を維持しています。
地域別分析
2025年、北米は熱伝導性プラスチック市場の38.78%を占めました。ハイパースケールデータセンター、確立されたEVサプライチェーン、およびエネルギー効率要件に後押しされた照明のアップグレードが、同地域の需要を支えています。また、米国およびカナダにおけるOEM生産も、認定済み自動車用コンパウンドの需要を牽引しています。EV組立におけるメキシコの役割の拡大は、国境を接する各州の製造拠点における熱伝導性プラスチックの需要をさらに高めています。Avient社が2026年6月に計画しているTherma-Techの拡張は、照明、自動車用ヒートシンク、および熱交換システムにおける用途を後押しすると予想されます。
アジア太平洋地域は、2031年までCAGR14.89%で拡大すると予測されており、地域別で最も高い成長率を示しています。中国のEV生産拠点、日本のエレクトロニクス・エコシステム、そして韓国の半導体パッケージングへの投資が、この見通しを裏付けています。提供された草案によると、2025年には中国における新エネルギー車の普及率が新車販売台数の35%を超えると予想されています。日本のメーカーも、電気絶縁と熱管理を組み合わせた用途をターゲットにしています。2026年1月には、住友ベークライトが、デンソーの自動車用インバーター向け樹脂絶縁基板に、同社の放熱絶縁シート「BLA-6051」が採用されることを発表する見込みです。インドおよびASEAN諸国では、エレクトロニクスおよび自動車の生産能力が拡大するにつれ、需要の増加が見込まれます。
欧州では、ドイツの自動車OEM基盤や主要ポリマーサプライヤーの集中した研究開発能力に支えられ、熱伝導性プラスチックに対する需要が著しく高まっています。REACH規制や使用済み自動車指令(ELV)の要件により、ハロゲンフリーおよび低VOC材料を用いたコンパウンドの再配合が進められています。2025年、エンヴァリオール社は、EV用ウォーターポンプハウジング、高温コネクタ、および熱管理アセンブリに使用される「Xytron」グレードのPPSコンパウンド生産を、ウエルディンゲン工場にて開始しました。南米、中東・アフリカは、熱伝導性プラスチック市場において比較的少ないシェアを占めています。ブラジルの自動車産業クラスター、サウジアラビアの産業多角化イニシアチブ、および南アフリカの鉱業・エレクトロニクス分野での用途が、主要な需要源となっています。これらの地域は依然として輸入された特殊コンパウンドに依存しており、現地の流通インフラは限られています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 電子部品の小型化
- 電気自動車用バッテリーの熱管理
- 熱関連部品における軽量金属への代替
- AI、5G、IoT、および高出力エレクトロニクスの普及
- 再生フィラーおよび電気絶縁性配合の革新
- 市場抑制要因
- 金属よりも熱伝導率が低い
- 充填剤および加工コストの高さ
- フィラーの分散と異方性導電性に関する課題
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 樹脂タイプ別
- ポリアミド
- ポリカーボネート
- ポリブチレンテレフタレート
- ポリフェニレンスルフィド
- ポリエーテルイミド
- その他の樹脂タイプ
- 用途別
- 照明システム
- バッテリーモジュールおよびパック
- ヒートシンクおよびヒートスプレッダー
- その他の用途
- 最終用途産業別
- 電気・電子機器
- 自動車
- 産業
- 航空宇宙
- ヘルスケア
- 電気通信
- その他のエンドユーズ産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Avient Corporation
- BASF
- Celanese Corporation
- Covestro AG
- Envalior
- DuPont
- Ensinger
- KANEKA CORPORATION
- LANXESS
- LATI Industria Termoplastici S.p.A.
- LOTTE Chemical Corporation
- Mitsubishi Engineering-Plastics Corporation
- RTP Company
- SABIC
- Sumitomo Bakelite Co., Ltd.
- TORAY INDUSTRIES, INC.