


塩素化パラフィン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Chlorinated Paraffins - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154939
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
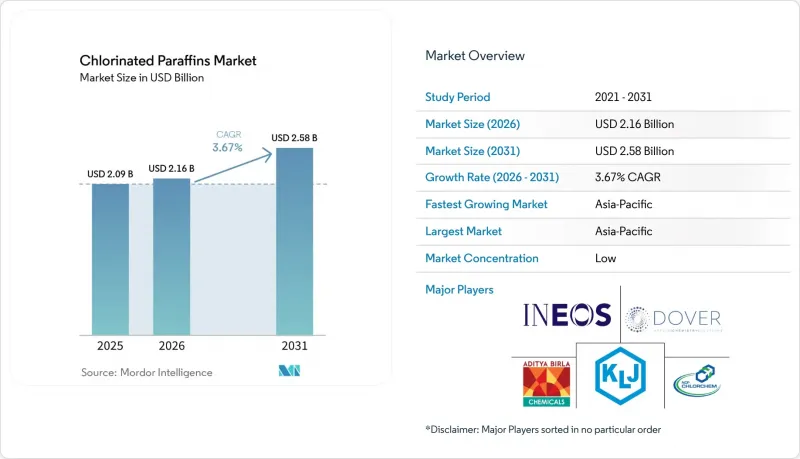
Mordor Intelligenceによると、塩素化パラフィン市場の規模は2025年に20億9,000万米ドルとなり、予測期間(2026年~2031年)においてCAGR3.67%で拡大し、2026年の21億6,000万米ドルから2031年には25億8,000万米ドルに達すると見込まれています。
世界の塩素化パラフィン市場の動向と洞察
可塑化PVCの需要
軟質PVCは、依然として塩素化パラフィンの世界最大の消費分野です。メーカーは、DINPやDEHPなどの一次可塑剤と併せて、塩素化パラフィンを二次可塑剤および難燃助剤として使用しています。ケーブル絶縁材、自動車内装、床材、保護シートからの需要は、建設および電化活動と密接に関連し続けています。一次可塑剤の価格上昇は、コンパウンダーが低コストの二次可塑剤を使用するよう促す可能性があり、原料価格の変動が激しい時期の需要を下支えすることになります。2035年までの東南アジアにおける都市人口の増加見通しは、住宅、パイプ、プロファイル、ケーブル絶縁材に対する将来の需要を支えると予想されます。2024年8月、リライアンス・インダストリーズは、統合PVC生産能力の拡大計画を発表し、塩素化パラフィン市場におけるPVCの役割をさらに強固なものにしました。
金属加工用潤滑液の消費量
塩素化パラフィンは、切削、研削、成形、深絞り用加工液において極圧添加剤として機能します。これらは、接触圧力が多くの代替化学物質の性能限界を超える用途において、境界潤滑を提供します。その結果、自動車部品製造、航空宇宙産業、精密機械加工は、塩素化パラフィン市場の主要な需要源であり続けています。北米における製造業の国内回帰に加え、インドおよび東南アジアにおけるCNC生産能力の拡大が、これらの用途全般にわたる需要を支えています。ストックホルム条約では、2036年12月31日まで、業務用および工業用の重負荷金属加工液におけるMCCPの使用について、期間限定の適用除外が認められています。この適用除外は、最も過酷な切削および成形用途において、技術的に同等の代替品が存在しないことを反映したものです。
短鎖塩素化パラフィンおよび中鎖塩素化パラフィンの規制上の制限
2025年5月に提案された中鎖塩素化パラフィン(MCCP)の附属書Aへの掲載は、塩素化パラフィン市場にとって規制の大幅な強化を意味します。この決定により、規制措置は短鎖塩素化パラフィン(SCCP)から、2025年の世界売上高の46.72%を占めたMCCPにまで拡大されることになります。期間限定の適用除外措置により、金属加工液におけるMCCPの使用は2036年12月31日まで、防衛および航空宇宙用途における使用は2041年12月31日まで認められます。しかし、これらの適用除外措置は、署名国・地域全体において、MCCPのより広範な使用を段階的に廃止していく方針を定めたものです。塩素化パラフィン市場で事業を展開する欧州の配合メーカーは、物質、混合物、および製品に対する0.1%(重量比)という濃度制限案に備える必要があります。非署名国市場ではMCCPの使用期間がより長く認められるため、需要は地域ごとにますます分散していくものと見られます。
セグメント分析
2025年、中鎖塩素化パラフィンは世界の売上高の46.72%を占めました。塩素化パラフィン市場におけるその重要な地位は、PVC用二次可塑剤、金属加工液中の極圧添加剤、およびポリマー配合物中の難燃添加剤としての用途に起因しています。そのバランスの取れた粘度と相溶性の特性が、これらの用途全般での使用を支えています。そのコストパフォーマンスの優位性は、価格に敏感なアジア太平洋地域の建設およびケーブル市場において、特に重要な要素となっています。短鎖塩素化パラフィン(SCCP)は、2017年以降、残留性有機汚染物質(POPs)として指定されているため、規制対象市場での需要は減少傾向にあります。SCCPの残存需要は、同等の規制を実施していない管轄区域に集中しています。
長鎖塩素化パラフィンは、2026年から2031年にかけてCAGR 4.23%で、最も急速に成長する製品タイプになると予想されています。欧州や北米の配合メーカーが製品登録を更新し、中鎖塩素化パラフィン(MCCP)に対する規制の影響を軽減するにつれて、長鎖塩素化パラフィンの市場シェアは拡大しています。長鎖グレードの塩素化パラフィン市場規模は、規制に準拠した特殊配合への移行により恩恵を受けると予想されます。Vantage Leuna社は、C14からC17までのMCCPグレードおよびC17からC30までのLCCPグレードを、さまざまな安定剤構成で提供しています。Caffaro Industrie社は、Torviscosa工場でMCCPおよびLCCPグレードを製造しており、同社の製品ポートフォリオにおいてLCCPのシェアが拡大しています。規制が比較的緩やかなアジア太平洋市場では、規制上の分類よりも、コストや用途における性能がグレード選定に引き続き強い影響を与えています。
地域別分析
アジア太平洋地域は2025年に世界の売上高の31.27%を占め、2031年までCAGR4.18%で、最も成長が速い地域であり続けると予想されています。中国は、山東省、江蘇省、浙江省の製造クラスターを通じて、同地域の生産と消費の中心となっています。しかし、環境規制遵守コストや原料の制約により、中国中部および西部のいくつかの施設では稼働率が低下しています。インドは、同地域で2番目に大きな消費国であり、アジア太平洋地域で最も急速に成長している主要生産国です。インドにおける需要は、PVCケーブルの生産、自動車部品、皮革加工、金属加工用途によって支えられています。Lords Chloro Alkali社は、3億インドルピー(360万米ドル)の設備投資を背景に、2024年12月にCPWの生産能力を20 TPDから50 TPDに拡大し、さらに2025年6月には100 TPDへと増産する計画です。
ベトナム、タイ、インドネシアを含む東南アジア諸国は、依然として中国の生産者からの製品の主要な純輸入国となっています。この貿易パターンは、塩素化パラフィン市場における価格形成において、中国の役割を強めています。北米では、金属加工用作動液やPVC用途が需要を支えています。米国は、国内製造向けにC21+炭素鎖を含むvLCCPを承認しており、特定の産業用途における規制遵守の道筋を提供しています。欧州では、MCCPに対する規制が強化されるにつれ、より厳しい事業環境に直面しています。2026年8月には、INEOS Inovyn社がRuncorn MCP Limitedの残りの50%の株式および関連するEDC資産を取得する見込みであり、これにより英国における同社の統合サプライチェーンが強化されることになります。
南米、中東・アフリカは、規制の枠組みがまだ発展の初期段階にある需要市場です。ブラジルのPVC加工および建設活動は、塩素化パラフィン市場における二次可塑剤の需要を支えています。サウジアラビアと南アフリカは、中東およびアフリカにおける重要な需要拠点となっています。NCP Chlorchem社は、ハウテン州で鉱業、プラスチック、工業用化学品用途向けの「Plasticlor」ブランド塩素化パラフィン製品を製造しています。Nuberg EPC社は、2025年11月にオマーンにおける塩素アルカリ拡張プロジェクトの契約を獲得する見込みであり、このプロジェクトには下流工程の塩素化パラフィンワックス生産能力が含まれています。これらの地域は、欧州や北米で規制が強化されつつある用途を吸収することができます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 可塑化PVCの需要
- 金属加工用液の消費量
- ポリマーおよび繊維製品の防火要件
- 新興国における建設・製造業の拡大
- 塩素およびパラフィンの統合的な供給確保
- コンプライアンス対応のMCCPおよびLCCP配合へのグレード移行
- 市場抑制要因
- SCCPおよびMCCPに関する規制上の制限
- 非塩素系添加剤による代替
- 分析上の曖昧さと検証コスト
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 短鎖塩素化パラフィン
- 中鎖塩素化パラフィン
- 長鎖塩素化パラフィン
- 塩素含有量別
- 塩素含有量が低い
- 中程度の塩素含有量
- 高塩素含有
- 用途別
- 金属加工用潤滑液
- 潤滑添加剤
- PVC可塑剤
- 難燃剤
- ゴムおよびエラストマー
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Aditya Birla Chemicals Limited
- Ajanta Group
- Ajinomoto Fine-Techno Co.,Inc.
- Altair Chimica S.p.A.
- Caffaro Industrie
- Dover Chemical Corporation
- Flow Tech Group of Industries
- INEOS
- JSC Kaustik
- KH Chemicals
- KLJ Group
- NCP Chlorchem(Pty)Ltd
- Quimica del Cinca
- United Chemical
- Vantage Leuna GmbH
第7章 市場機会と将来の展望



