


合成繊維:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Synthetic Fiber - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154938
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
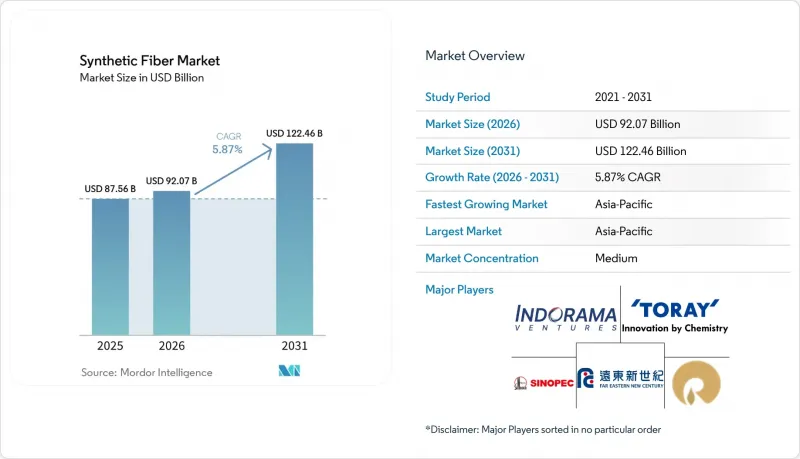
Mordor Intelligenceによると、合成繊維市場の規模は2025年に875億6,000万米ドルと評価され、2026年の920億7,000万米ドルから2031年までに1,224億6,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.87%となる見込みです。
世界の合成繊維市場の動向と洞察
天然繊維に対するコスト面および性能面の優位性
合成繊維は、天然繊維、特に綿に比べてコスト面での優位性を維持しています。綿の供給は、水資源の確保、気候変動、農地をめぐる競合といった制約に直面しています。ポリエステル短繊維は、通常、同等の品質の綿に比べて20~35%割安な価格設定となっており、これがアパレルメーカーや工業用繊維メーカーの購買決定を後押ししています。安定した品質、再現性の高い引張強度、そして高速機械との互換性も、合成素材の選定をさらに後押ししています。これらの要因により、ポリエステルとポリプロピレンは、アパレル、インテリア、工業用不織布など、合成繊維市場における用途の中心的な位置を占め続けています。
衛生・ろ過・医療用途における不織布の拡大
医療・衛生用不織布は、世界の合成繊維生産量に占める割合を拡大しています。この分野の需要は、アパレルの購買サイクルの影響を受けにくく、厳しい性能要件が求められる用途によって牽引されています。スパンボンド・メルトブローン・スパンボンド(SBM)不織布は、手術用ガウン、ドレープ、ろ過材、および防護製品に使用されています。感染対策の徹底により、病院や在宅医療の現場において需要が持続しています。サウジアラビア、ナイジェリア、バングラデシュにおける医療分野の拡大により、繊維需要は、従来アパレルが主導していた市場を超えて広がりを見せています。衛生用不織布ではポリプロピレンが依然として広く使用されていますが、熱安定性や引張強度を必要とする高バリア性の用途には、ポリエステルやナイロンが使用されています。
PTA、MEG、および石油化学原料価格の変動
原料価格の変動は、合成繊維メーカーにとって依然として差し迫った経営リスクとなっています。2026年初頭、ホルムズ海峡を通る石油輸送が途絶えたことを受け、インドにおけるPTAおよびMEGの価格は2週間以内に上昇しました。完成繊維の価格は、投入コストに比べて調整が遅れる傾向があり、このタイミングのずれが在庫損失や加工マージンへの圧迫につながる可能性があります。精製部門やPTA部門を統合しているメーカーは、単独の紡績工場に比べてコスト基盤をより適切に管理することができます。したがって、価格変動は、インド、トルコ、東南アジアにおいて、統合型メーカーと小規模事業者との間の収益性の格差を拡大させる可能性があります。
セグメント分析
2025年、ポリエステルは合成繊維市場シェアの54.12%を占めました。その地位は、アパレル、不織布衛生用品、ろ過材、ジオテキスタイルにおける確立された役割によって支えられています。この素材は、手頃なコスト、安定した性能、幅広い加工適性を兼ね備えており、大量生産用途において直接的な代替品はほとんど存在しません。生産各社は、単に生産量や価格だけで競争する姿勢から脱却し、超極細フィラメント、難燃性製品、バイオベースの製品など、差別化されたグレードをますます重視するようになっています。
ポリプロピレンは、医療・衛生用不織布や建設用ジオテキスタイルにおいて、独自の要件を満たしています。その低密度と吸湿性の低さが、これらの用途における効率的な加工を支えています。アクリル繊維は、寒冷地におけるホームテキスタイルやニットウェアで引き続き使用されていますが、同等の性能をより低コストで提供するポリエステル混紡繊維の台頭により、その使用は圧迫されています。ナイロンは最も急成長している繊維種であり、その合成繊維市場規模は2031年までCAGR6.34%で拡大すると予測されています。需要は、自動車用テキスタイル、工業用ろ過材、および機能性アパレルから生じており、これらの分野では、高い強度と耐熱性が価格プレミアムを正当化しています。
地域別分析
アジア太平洋地域は2025年に世界市場価値の51.56%を占めており、2031年までCAGR6.63%で成長すると予測されています。同地域は、ポリエステル、ナイロン、ポリプロピレン、その他の合成繊維の世界の需給において中心的な役割を果たしています。中国では、精製、石油化学原料、繊維紡糸にわたる強力な統合が、競争力のあるコスト基盤を支えています。インドおよびASEAN諸国は生産能力を拡大し、増加する地域内の消費需要に応えています。貿易ルールの変更により、域内での物流の流れが急速に変化する可能性があります。韓国と日本は、特殊ナイロン、スパンデックス、高性能ポリエステル、および複合材料の分野で重要な地位を維持しています。
アジア太平洋地域は、大規模なアパレルおよび工業生産基盤を背景に、合成繊維市場における地位を強めています。中国の生産者は、業界再編や差別化されたグレードへの注力を通じて、過剰生産能力の調整を進めています。インドの生産者は、国内のアパレル需要の予想される伸びを見据えて、生産能力を拡大しています。日本企業は、自動車および産業用途向けの高機能繊維や複合材料の開発を続けています。北米および欧州では、大量生産型のバージン繊維よりも、特殊グレードや再生素材に重点が置かれています。エネルギーコストや原料コストの上昇により、欧州の一部の上流資産の競争力が低下しています。
北米では、テクニカルテキスタイル、自動車用途、およびリサイクル製品に対する需要が引き続き生じています。メキシコはニアショア拠点としての役割を果たし、米国ブランド向けのアパレルおよび自動車サプライチェーン全体における繊維需要を支えています。南米、中東・アフリカは、国内生産能力が限られているにもかかわらず、消費が拡大している地域です。ブラジルでは、アパレル需要、農業用ジオテキスタイルの利用、そして発展途上の再生ポリエチレンテレフタレート(PET)のバリューチェーンが組み合わさっています。サウジアラビア、ナイジェリア、南アフリカは、それぞれ合成繊維市場に対して、インフラ、繊維、地域での加工需要という独自の需要源をもたらしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 天然繊維に対するコスト面および性能面の優位性
- 不織布の衛生用品、ろ過、医療用途における拡大
- 自動車および電気自動車における軽量化の需要
- アスレジャー、パフォーマンスウェア、およびEコマースによるアパレル需要
- 再生素材含有率の義務化と循環型調達
- 市場抑制要因
- PTA、MEGおよび石油化学原料価格の変動
- 中国主導の生産能力拡大と利益率の圧迫
- マイクロファイバーの脱落および生分解性に関する懸念
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 繊維タイプ別
- ポリエステル
- ナイロン
- ポリプロピレン
- アクリル
- その他の繊維種
- 用途別
- 衣類
- ホームファニッシング
- 自動車
- ヘルスケア
- 建設およびジオテキスタイル
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Alpek S.A.B. de C.V.
- China Petrochemical Corporation
- Far Eastern New Century Corporation
- Hengli Group Co., Ltd.
- HYOSUNG TNC
- Indorama Ventures Public Company Limited
- Kolon Industries, Inc.
- Reliance Industries Limited
- Shenghong Holding Group
- Teijin Limited
- Tongkun Holding Group
- TORAY INDUSTRIES, INC.
- TOYOBO CO., LTD.
- UNIFI, Inc.
- Xin Feng Ming Group
第7章 市場機会と将来の展望



