


石油・ガスの腐食防護:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Oil and Gas Corrosion Protection - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154935
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
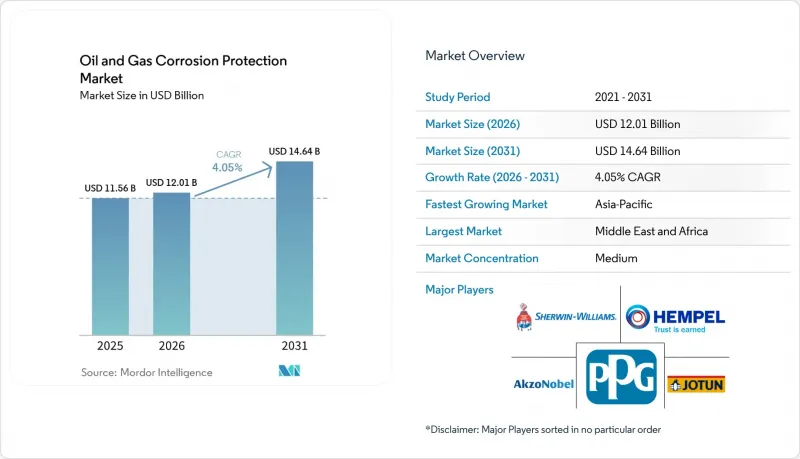
Mordor Intelligenceによると、石油・ガス業界の腐食防止市場の規模は2025年に115億6,000万米ドルと評価され、2026年の120億1,000万米ドルから2031年までに146億4,000万米ドルに達すると推定されており、2026年から2031年までの予測期間においてCAGRは4.05%となる見込みです。
世界の石油・ガス腐食防止市場の動向と洞察
老朽化するパイプライン、プラットフォーム、製油所、および貯蔵施設
現在稼働中の石油・ガスインフラの多くは、1960年代から1980年代にかけて設置されたものです。時間の経過とともに、保護コーティングが薄くなったり、陰極防食の電位がずれたり、従来の点検スケジュールでは検出されずに微細な亀裂が発生したりすることがあります。その結果、石油・ガス腐食防止市場は、新規建設のみによって牽引される需要パターンというよりは、定期的なメンテナンスを基盤とした市場となっています。材料保護・性能協会(AMPP)の報告によると、2024年の米国におけるパイプライン事故の25%以上が腐食に起因しており、これは過去の平均値である18%を上回っています。このような傾向から、比較的新しい資産向けに設計された検査方法に引き続き依存することは、現実的ではなくなってきています。何もしなかった場合に生じる安全面や規制上の影響が、工事を先送りすることで得られるコスト削減を上回る可能性があるため、更新工事は、コーティング材、腐食抑制剤、および陰極防食に対する需要を支えています。2025年の世界の石油・ガスインフラ活動には、建設中の原油および天然ガス液(NGL)パイプライン15,000 kmが含まれており、さらに27,000 kmが計画されています。これらの工事の一部は劣化した区間の交換であり、保護需要が継続的に生じる性質を裏付けています。
オフショア、深海、サワーガス事業の拡大
深海およびサワーガス事業では、設備が硫化水素と二酸化炭素の複合的な腐食にさらされます。こうした環境では、従来の陸上事業よりも、より専門的な合金、コーティング、陰極防食、および薬品注入が必要となります。二酸化炭素と硫化水素の複合暴露下におけるスーパーデュプレックスステンレス鋼に関する調査では、単一ガスのデータだけでは捉えきれない、特有の腐食挙動が明らかになりました。石油・ガスの腐食防止市場は、サウジアラビアのジャフラ開発やカタールのノースフィールド拡張など、サワーガス含有量の高いガス開発プロジェクトによって支えられています。これらのプロジェクトでは、資産の長い耐用年数にわたって、過酷な流体化学特性を管理できる防食システムが求められます。また、これらのプロジェクトの生産構成により、初期建設完了後も、サワーガス用化学薬品や耐食性合金管に対する持続的な需要が生まれています。複合曝露環境下では、材料選定の重要性がさらに高まります。ある腐食性ガス下で良好な性能を発揮するシステムであっても、混合ガス環境の要件を満たせない可能性があるためです。防食サプライヤーは、各油田で予想される実際の運転条件全体にわたって性能を実証しなければなりません。
高い資本コストと先送りされる保守予算
高度な防食システムを導入するには、資産の状態が危機的になる前に、事業者が資金を投入する必要があります。利益率が圧迫されている状況では、継続的なモニタリング、デジタル統合、高品質なコーティング、耐食性合金への投資を確保することは困難です。深海での陰極防食のコストは、同等の陸上設備に比べて単位当たり2~3倍かかります。大規模な海洋プラットフォームのコーティングを全面的に交換するには、数,000万米ドルを要する場合があります。石油・ガス業界の腐食防止市場は、中小規模の上流事業者がプロジェクトを延期する場合、一時的な遅延に直面します。メンテナンスの遅れは、その後の修復ニーズを増大させます。なぜなら、メンテナンスの適切な時期を逃すと、コーティングの損傷を修正することがより困難かつ高コストになるからです。初期段階では局所的な損傷であっても、より広い範囲に広がったり、下地の基材にまで達したりする可能性があるため、財務的影響は直線的ではありません。また、事業者が合併し、ベンダーリストや運営予算の見直しが行われている間、メンテナンス計画が一時的に中断される場合、調達面での不確実性が生じることもあります。
セグメント分析
2025年時点で、コーティング製品は製品総数の38.47%を占めました。このシェアは、パイプラインの外装、海洋構造物、貯蔵タンク、およびプロセス機器におけるコーティングの広範な使用を反映しています。コーティングは、金属表面を湿気、塩分、その他の腐食要因から隔離することで、陸上および海洋環境全体にわたって広範な保護を提供します。このカテゴリーは、新規建設プロジェクトとメンテナンスプロジェクトの両方で使用されており、サプライヤーは膨大な導入実績にアクセスすることができます。高性能な配合は、再塗装の間隔を延長し、ライフサイクルコストを改善することができ、アクセスコストや操業停止コストが高い場面でのプレミアム製品の選定を後押しします。事業者は通常、表面処理の品質、塗布条件、耐久性、および将来のメンテナンスの予定時期に基づいて、コーティングの性能を評価します。コーティングは、陰極防食や化学処理と併用される場合でも、依然として重要な役割を果たしています。
腐食抑制剤は、2026年から2031年にかけてCAGR 4.24%を記録すると予測されています。これらは、直接的な物理的介入なしに注入量を調整できるため、深海やサワー環境に適しています。この柔軟性は、プロセス条件が変動し、設備への介入に多額のシャットダウン費用やオフショア船舶による支援が必要となる場合に重要です。2026年の科学的なレビューによると、制御された条件下では、腐食抑制剤システムは95%を超える効率を達成できることが判明しました。単一の製品カテゴリーでは完全な保護要件を満たせない海底や埋設資産においては、陰極防食、ライニング、および複合防食が依然として不可欠です。サウジアラムコは、特定の用途において、従来の鋼材に代わるものとして、19,000 kmを超える非金属製配管を導入しています。この材料へのアプローチにより、予測期間の後半にかけて、製品カテゴリー間のバランスが徐々に変化する可能性があります。したがって、石油・ガスの腐食防止市場には、確立されたコーティング需要に加え、流体の化学的性質や資産の設計によって形作られる製品選択の両方が含まれます。オペレーターは通常、過酷な環境下にある資産に対して複数の保護層を適用するため、サプライヤーは異なる製品がどのように連携して機能するかを示す必要があります。
2025年時点で、石油・ガス腐食防止市場のうち、オフショア用途が55.56%を占めました。このセグメントは、資産が海水、静水圧、動的荷重、および高濃度の硫化水素や二酸化炭素にさらされるため、価値密度が高くなっています。これらの条件は、多くの陸上資産で経験される劣化速度を上回るペースで劣化を加速させる可能性があります。オフショアプロジェクトでは、単一の保護層ではなく、複数の保護システムを連携させて運用することがしばしば求められます。代表的なシステムには、外部コーティング、陰極防食、連続化学薬品注入、およびアクセス制限を考慮して計画された点検プログラムなどが含まれます。また、事業者は、機器が水中に設置されたり遠隔地のプラットフォームに設置されたりした後、その点検、修理、または交換を行う際の実務上の困難さも考慮しなければなりません。
また、オフショア分野は2026年から2031年にかけてCAGR4.67%で成長すると予測されています。ブラジルのプレソルト盆地、メキシコ湾、および東南アジアでは、新たな深海および超深海開発による需要が支えられています。各プロジェクトでは、特殊な陽極合金、海底工学、および長期的な腐食抑制剤の供給契約が必要となる場合があります。2026年のオフショア・テクノロジー・カンファレンス(OTC)で発表された論文では、静的な評価では見落とされがちな短期間の海底運用変化を捉える、自動化された腐食モデリングについて解説されました。この情報は、短期間の運用変化が材料の肉厚減少につながる前に、事業者が腐食抑制剤の投与量を調整するのに役立ちます。遠隔操作型潜水機(ROV)や潜水支援船のコストは、オフショア作業の価格プレミアムの一因となっています。DNV-RP-F103は、海底パイプラインの陰極防食設計に関する技術的根拠を提供しています。塩水への浸漬、過酷な流体環境、およびメンテナンスのためのアクセス制限が重なるため、事後対応的な修理よりも予防措置の方がコストを抑えられる場合があります。また、この規格は、モニタリング、化学処理、および機器の状態評価を網羅する長期サービス契約も支援しています。
地域別分析
2025年、中東およびアフリカは地域全体の35.82%を占めました。この地域の地位は、湾岸協力会議(GCC)の生産、ガス処理、下流部門の処理能力、および輸出インフラを反映しています。サウジアラビアとアラブ首長国連邦(UAE)は、上流、中流、下流の各事業において保護を必要とする大規模な資産基盤を有しており、地域需要の一次情報となっています。ジャフラやカタールのノースフィールド拡張といったサワーガス開発プロジェクトでは、腐食防止剤、耐食性合金管、保護コーティング、および長期的な健全性計画が必要とされています。西アフリカの海洋プロジェクトや東アフリカのLNGプロジェクトは、新規資産開発による需要をさらに押し上げています。この地域のプロジェクト基盤は、成熟した施設、ガス生産の拡大、および海洋活動に牽引され、新設施設の保護と寿命延長工事の両方を支えています。
アジア太平洋地域は、2031年までに4.43%という地域別で最も高いCAGRで推移すると予測されています。中国、インド、東南アジアが、同地域の需要増加分の大部分を占めています。中国の国営石油会社は、上流生産、パイプライン、精製システムに幅広く投資を行っています。インドのガス送配管網の拡張や精製所の増設は、パイプライン用コーティングや健全性管理プログラムへの需要を支えています。東南アジアのLNGターミナルや石油化学コンビナートは、地域のコーティングサプライヤーにとって、初期仕様決定の機会を提供しています。2026年に中国で実施された、高硫化水素・高二酸化炭素・高圧ガス井に関する研究によると、ニッケル・タングステン合金コーティングは、122°C、85 MPaの条件下で、年間0.004 mmの均一な腐食速度を達成したことが判明しました。南米は、ブラジルのプレソルト層開発やアルゼンチンのバカ・ムエルタ拡張を牽引役として、依然として二次的な成長地域となっています。
北米および欧州は成熟市場であり、設備の更新サイクル、健全性要件、および寿命延長工事によって需要が支えられています。2025年には、米国連邦政府の助成金により、19州にわたる腐食防止対策および鋼管ラインの改修が支援されました。北海のオペレーター各社は、成熟した油田からの生産を延長するため、海洋用コーティング、陰極防食、および海底モニタリングに投資しています。ドイツの水素パイプライン構想では、水素輸送に使用される材料および抑制剤に対する製品認定要件が策定されています。米国のガスおよび液体輸送ネットワークは、パイプライン・危険物安全局(PHMSA)の枠組みに基づく検査および健全性管理要件の対象であり続けており、これにより、保守および評価が地域需要の継続的な要素となっています。北米および欧州の市場は、資産保全と新たな認定要件の両方によって支えられています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 老朽化したパイプライン、プラットフォーム、製油所、および貯蔵施設
- オフショア、深海、サワーガス事業の拡大
- パイプラインの安全性および環境規制の遵守に関する要件の強化
- デジタル腐食モニタリングと予知保全管理
- 断熱材下腐食および隠れた損傷の検出
- 市場抑制要因
- 高い資本コストと維持管理予算の先送り
- 腐食工学および応用分野における熟練人材の不足
- センサーの信頼性、データの品質、およびレガシーシステムとの統合
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- コーティング
- 腐食防止剤
- 陰極防食
- ライニングおよび複合材による保護
- その他
- ロケーション別
- オフショア
- オンショア
- 用途別
- パイプライン
- 海洋プラットフォームおよび海底構造物
- 製油所および石油化学処理施設
- その他
- エンドユーザー産業別
- 上流部門
- ミッドストリーム
- 下流部門
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- AkzoNobel N.V.
- Axalta Coating Systems
- BASF
- Belzona International Ltd.
- Carboline Company
- Chase Corporation
- Cortec Corporation
- Hempel A/S
- Jotun
- Kansai Paint Co.,Ltd.
- Nippon Paint Holdings Co., Ltd.
- PPG Industries, Inc.
- The Sherwin-Williams Company
- Tnemec