


次亜塩素酸カルシウム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Calcium Hypochlorite - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154933
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
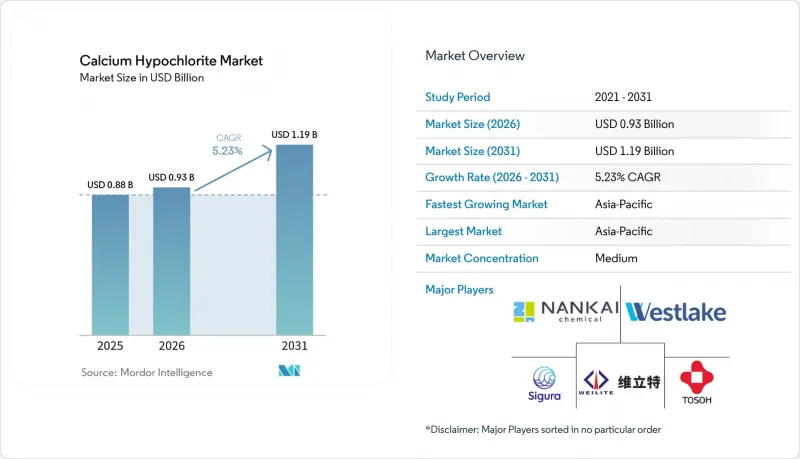
Mordor Intelligenceによると、次亜塩素酸カルシウムの市場規模は2025年に8億8,000万米ドルと評価され、2026年の9億3,000万米ドルから2031年までに11億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.23%となる見込みです。
世界の次亜塩素酸カルシウム市場の動向と洞察
自治体および産業用水処理の拡大
自治体および産業用水処理の拡大は、液体漂白剤の保管が困難な場所でも乾燥塩素処理が利用可能となるため、需要を支えています。インドの「Jal Jeevan Mission」により、コールドチェーンなしで輸送・保管が可能な製品の重要性が高まっています。また、中国における廃水処理への投資も、国内の塩素アルカリサプライチェーンや自治体ユーザーからの需要を支えています。繊維、製紙、石油化学産業における工業用プロセス水システムでは、迅速な消毒剤の投入が必要とされており、これにより次亜塩素酸カルシウム市場は、自治体による調達にとどまらず、さらに広がりを見せています。世界保健機関(WHO)の飲料水に関する指針は、国家プログラムにおける公認の処理手法として、塩素系による一次消毒を引き続き推奨しています。この規制上の基盤は、信頼性の高い残留消毒が依然として不可欠である発展途上国における調達枠組みを支えています。
プールおよび水泳施設の衛生管理需要
プールおよび水泳施設の衛生管理需要は、濃縮乾燥製品がプール運営者が扱う化学薬品の量を削減するため、次亜塩素酸カルシウム市場を支えています。商業施設では、安定した投与を可能にし、保管を簡素化する侵食式投与システムにこの化学薬品が使用されています。これは、利用客数の多いプールを管理するアジアや中東のホスピタリティ事業者にとって重要な点です。国際配管・機械技術者協会(IPMOW)は2025年に、薬品投与装置および消毒基準に関する技術資料を改訂し、認定されたプール処理システムへの継続的な注目を後押ししました。したがって、運営者が手作業による薬品取り扱いを自動化装置に置き換える際、次亜塩素酸カルシウム市場は恩恵を受けます。また、住宅用および商業用プールにおいて信頼性の高い衛生状態を維持する必要性も、需要を支えています。
次亜塩素酸ナトリウム、オゾン、過酸化水素、およびUVによる競合
次亜塩素酸ナトリウム、オゾン、過酸化水素、および紫外線による競合は、大規模な公共施設や高度な処理施設において、次亜塩素酸カルシウム市場の成長を抑制しています。紫外線処理は、塩素耐性のある病原体を不活化できる上、塩素系消毒副生成物を生成しません。オゾンは幅広い殺菌作用を持ち、よりコンパクトなシステムでの利用が可能になりつつあります。一部の水道事業者では、消毒に加え、微量汚染物質の管理を目的として、高度酸化処理プロセスに紫外線や過酸化水素を採用しています。一方、乾燥物流の利点が重視される中規模の産業用および分散型システムにおいては、次亜塩素酸カルシウム市場の競争力は依然として高いままです。
セグメント分析
2025年時点で、ナトリウム法は次亜塩素酸カルシウム市場規模の58.12%を占めており、2031年までCAGR5.71%で拡大すると予測されています。この製造法は、大規模な塩素アルカリ複合施設において、低コストかつ生産量の拡張が容易であるという利点があります。製品別として生成される苛性ソーダは、統合型施設を運営する生産者にとってプラントの経済性を向上させることができます。中国の塩素アルカリ部門は、国内供給および輸出において、このプロセスの広範な利用を支えてきました。中国石化江漢塩化工(湖北省)は、自社の統合化学拠点を活用して国際的な流通を支援しました。ペルーにおける2024年の65%、70%、72.4%の粒状グレードの衛生登録は、規制当局の承認が輸出市場へのアクセスをいかに強化し得るかを示しています。したがって、ナトリウム法は、生産量、コスト管理、および広範な地理的カバー範囲を重視するサプライヤーにとって、依然として主要な製造ルートとなっています。
カルシウム法は、残留塩分が少なく、純度が高いことが求められる用途に適しています。食品グレードの消毒や、厳格な規格が求められる輸出市場では、この製造方法が好まれる場合があります。ただし、生産規模が小さいため、特に生産者が統合された塩素供給体制を欠いている場合、単位コストが高くなる可能性があります。自動化により、有効塩素含有量の管理が改善され、作業員の曝露リスクが低減されることで、この格差を縮小することが可能です。LUVA社は2025年、同社の自動化された反応器制御アプローチにおいて、次亜塩素酸カルシウムの製造にリアルタイム監視と遠隔操作を採用していると発表しました。したがって、カルシウム法を採用する生産者は、一貫した品質と製造工程のトレーサビリティを通じて差別化を図ることができます。次亜塩素酸カルシウム業界では、コスト競争力と製品純度がそれぞれ異なる購入者のニーズに応えるため、現在も両方の製造法が併用されています。
地域別分析
アジア太平洋地域は2025年に次亜塩素酸カルシウム市場シェアの38.41%を占めており、2031年までCAGR5.77%で拡大すると予測されています。同地域では、水インフラへの多額の投資、工業生産、および水辺レクリエーションへの需要が相まって成長を後押ししています。中国は、統合型塩素アルカリ施設がコスト競争力のある国内供給と輸出を支えているため、主要な生産・消費拠点となっています。インドの「ジャル・ジーヴァン・ミッション」および「ナショナル・クリーン・ガンガ・ミッション」は、分散型給水システムにおける乾燥塩素処理の需要を支えています。これらのシステムでは、液体漂白剤に伴う保管上の制約を回避できるため、顆粒状および錠剤状の製品が有用です。
日本と韓国は、工業用および食品用途に使用される高純度グレードの需要基盤がより成熟しています。日本の水質および食品安全基準は、塩素系製品に対する正式な規格を裏付けています。北米は、大規模な地方自治体水道事業、商業用プール、食品加工業者が存在するため、依然として主要な地域ユーザーとなっています。ウェストレイク・コーポレーションの統合型塩素アルカリネットワークは、同地域全体の水道事業者や流通業者への供給を支えています。米国国際貿易委員会は、2025年6月、中国産次亜塩素酸カルシウムに対するアンチダンピングおよび相殺関税命令の第2回5年ごとの見直しを開始し、貿易政策を競争状況に合わせて適宜調整しています。北米の次亜塩素酸カルシウム市場においても、長期的な塩素投与慣行に対する監視が強化されています。
欧州では、飲料水基準の遵守や産業衛生を通じて需要が維持されていますが、大規模な水道事業者は紫外線、オゾン、および高度酸化処理システムの導入を検討しています。南欧および東欧では、インフラの近代化が進み、液体漂白剤の物流が困難な地域において、錠剤や顆粒タイプの採用余地があります。南米では、都市部の水処理や食品・飲料の生産を通じて需要が支えられています。ペルーにおける中国石化江漢塩化工湖北(Sinopec Jianghan Salt Chemical Hubei)の2024年の登録事例は、地域展開において規制上のアクセスが果たす役割を示しています。中東およびアフリカは、小規模な水道システムが乾燥型で輸送しやすい消毒剤を必要としているため、次亜塩素酸カルシウム市場にとって新たな機会となりつつあります。アンゴラで計画されている現地での化学製品生産への投資も、地域的な供給体制の整備に向けた動きを示しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自治体および産業用水処理の拡大
- プールおよび水泳施設の衛生管理に対する需要
- 食品加工・製造における衛生要件の強化
- 遠隔地および小規模な給水システムにおけるドライ塩素処理の普及
- 自動投与および遠隔モニタリングとの互換性の向上
- 市場抑制要因
- 次亜塩素酸ナトリウム、オゾン、過酸化水素、および紫外線による競合
- 塩素系消毒副生成物の管理
- 保管中の吸湿性および塩素ガスの放出
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 生産プロセス別
- ナトリウム法
- カルシウム法
- フォーム別
- パウダー
- 粒状
- 錠剤およびペレット
- 用途別
- 水処理
- スイミングプールの衛生管理
- 産業用消毒
- 食品・飲料
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Aditya Birla Chemicals
- Dodhia Chem-Tex Pvt. Ltd.
- ENO Chemical Co., Ltd.
- Henan Weilite Chemical Co., Ltd.
- Huanghua Kaifeng Chemical Co., Ltd.
- Nankai Chemical Co.,Ltd.
- ORGANIC INDUSTRIES PVT LTD
- Sigura
- Sinopec Jianghan Salt Chemical Hubei Co., Ltd.
- Solenis
- Sree Rayalaseema Hi-Strength Hypo Limited
- Tianjin Emore Chemical Co., Ltd.
- Tosoh Corporation
- Westlake Corporation
第7章 市場機会と将来の展望



