


超高分子化物質:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Superplasticizers - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154931
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
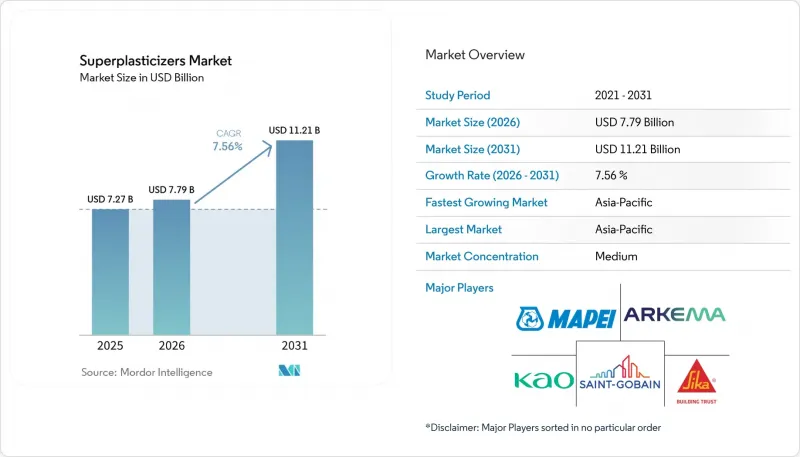
Mordor Intelligenceによると、高性能減水剤の市場規模は2025年に72億7,000万米ドルと推計されており、予測期間(2026年~2031年)においてCAGR7.56%で拡大し、2026年の77億9,000万米ドルから2031年には112億1,000万米ドルに達すると見込まれています。
世界のスーパープラスチック化剤市場の動向と洞察
低炭素コンクリートおよびセメント削減要件
低炭素建設の要件により、コンクリートに補助セメント質材料がより多く配合されるようになると、1立方メートルあたりの混和剤需要が増加します。これは、これらの結合材が水需要、分散挙動、および打設性能に影響を与えるためです。2025年の『Scientific Reports』誌に掲載された研究によると、石灰岩焼成粘土セメント(Limestone Calcined Clay Cement)における焼成粘土の含有量が高いほど、作業性を維持するために必要なスーパープラスチックライザーの投与量が増加することが明らかになりました。煆焼粘土は比表面積が大きく、混合物中の利用可能な遊離水を減少させるため、作業性の制御は混和剤の選定と投与量に大きく依存することになります。この状況により、低クリンカーコンクリートにおいては、正確な分散がさらに重要となります。2025年の『Buildings』誌の研究によると、CEM III/AおよびCEM V/Bのブレンドにポリカルボキシル酸エーテル(PCE)系高性能減水剤を添加した場合、28日間の圧縮強度はCEM Iの基準配合と同等かそれ以上を維持できたことが報告されています。検証済みの低炭素製品に関する欧州の調達要件により、排出量に関する文書が材料選定に影響を与える公共工事や民間建設において、この化学組成が重要視されています。
レディーミクストコンクリートのバッチングおよびスランプ保持要件
レディーミクストプラントでは、バッチング、運搬、打設、およびポンプ送りの各工程において、コンクリートが作業可能な状態を維持することが求められます。自動化プラントでは、計量投与装置とともに液体配合が使用されており、これによりプラント管理者は混和剤と水の比率やバッチ間の一貫性をより厳密に制御できるようになります。投与量の予測可能性により、プラントはバッチ間のばらつきや材料の無駄を削減しつつ、品質保証を支援することができます。サプライヤーは、長時間の輸送中、混雑した現場、あるいは高温の天候下でも安定したコンクリートを含む、特定のスランプ保持ニーズに合わせて設計された製品を提供しています。これらの要件は、輸送用コンクリートが毎日複数の建設現場に供給される大規模な都市プロジェクトや、遅延が打設品質、労働力の活用、およびプロジェクトのスケジュールに影響を与えるような現場において重要となります。
原材料の価格および供給状況の変動
アクリル酸、メタクリル酸、およびエチレンオキシドまたはプロピレンオキシドは、合わせてポリカルボン酸エーテル(PCE)の生産コストの60~70%を占めています。これらの原材料の価格変動は、特にサプライヤーが顧客価格を調整できない場合や、安定した材料の供給を確保できない場合に、配合の利益率や調達判断に影響を及ぼします。また、PCEメーカーはポリエーテル側鎖の原材料にも依存しているため、上流の価格が急変すると不確実性が生じます。スルホン化ナフタレン・ホルムアルデヒド(SNF)の生産者は、コールタール精製に由来する硫酸およびナフタレンという別のリスクに直面しています。これにより、生産者は、価格形成パターン、サプライヤー基盤、物流要件、供給中断リスクが異なる複数の商品チェーンにさらされることになります。モノマーを自社生産しているメーカーや、長期の原料契約を結んでいるメーカーは、スポット市場で材料を購入する配合メーカーよりも、このリスクをより効果的に管理しています。
セグメント分析
ポリカルボン酸誘導体は、2025年に超塑化剤市場シェアの40.45%を占め、2031年までCAGR8.34%で成長すると予測されています。そのポリカルボン酸骨格とポリエチレンオキシド側鎖は、立体障害を通じて粒子の分散を促進し、メーカーが配合設計の柔軟性を維持しつつ、減水管理を行うのに役立ちます。この構造により、セメント粒子に恒久的に吸着することなく減水が可能となり、製造業者が作業性、凝結挙動、強度発現、および現地の材料との適合性のバランスを取る必要がある場合に有用です。PCEグレードは、減水と作業性の高い打設の両方が求められる汎用コンクリートに最適です。
製品の選定は、配合設計および用途によって異なります。2026年の『Scientific Reports』誌に掲載された研究によると、1%のスルホン化ナフタレンホルムアルデヒド(SNF)を添加すると、1成分ジオポリマーコンクリートにおいて相対スランプが272.9%増加したのに対し、ポリカルボン酸エーテル(PCE)は作業性の向上が限定的であり、添加量が増えると強度の低下を招くことが明らかになりました。この結果は、スランプの長期維持が主要な要件ではないもの、初期強度の制御とコストを優先するプレキャストや特殊土木用途において、SNFの使用が引き続き支持されることを裏付けています。改質リグノスルホン酸塩は、価格に敏感な用途において依然として有用ですが、その減水能力が低いため、構造用コンクリートにおける役割は限定的です。スルホン化メラミンホルムアルデヒド(SMF)の需要は、コンプライアンスコストの影響により欧米市場では圧迫されていますが、南アジアや東南アジアの一部地域では依然として適用可能です。これらの地域における製品の移行は、現地の規制、資本、および顧客の受容度に依存しています。
地域別分析
アジア太平洋地域は2025年にスーパープラスチック化剤市場シェアの45.91%を占め、2031年までCAGR8.94%で成長すると予測されています。中国における水力発電、高速鉄道、住宅への継続的な投資は、コンクリートの性能要件と相まって、使用量の増加とより厳しい混和剤仕様の需要を支えています。インドのインフラ整備計画や住宅プログラムは、レディーミクストコンクリートの採用を後押ししています。日本と韓国では、プレキャスト工法や耐震要件により需要が維持されており、これらは構造用途におけるコンクリート特性の制御を重視する傾向にあります。インドネシア、ベトナム、フィリピンでは、有料道路、空港、地下鉄システムの建設が相次いでおり、レディーミクストコンクリートの供給やプロジェクト固有の混和剤サポートへの需要が高まっていることから、さらなるビジネスチャンスが生まれています。
アジア太平洋地域では、地域ごとの要件が異なります。中国ではGB 8076が、インドではIS 9103が混和剤の性能を規定しています。この基準のばらつきにより、各国の建設市場ごとに適合性に関する文書、試験方法、顧客の期待が異なるため、サプライヤーにとっては地域に合わせた配合設計と技術サポートが重要となります。北米の需要は高性能コンクリートを使用するインフラプロジェクトによって牽引されている一方、欧州の需要は低クリンカー配合や埋め込み炭素の要件と関連しています。EN 934-2は、混和剤の品質に関する欧州共通の枠組みを提供しています。
南米、中東・アフリカは、超塑化剤市場において依然として比較的小さな割合を占めていますが、これらの地域のプロジェクト構成は、地域の物流、気候、および性能要件に基づいた特殊な需要を支えています。ブラジルとアルゼンチンでは、住宅および社会住宅プログラムが需要を支えており、建設活動や現地での生産状況が混和剤の需要に影響を与えています。サウジアラビアの2026年までの交通・産業回廊への投資は、ISO認証を取得した混和剤の需要を支えています。NEOMプロジェクトでは、長期にわたる作業性を必要とする条件下での大規模なコンクリート打設が求められており、耐熱性能と確実な打設期間の確保が、材料選定の重要な基準となっています。SASO 2451は、サウジアラビアにおけるコンクリート混和剤の試験および登録要件を定めており、プロジェクトの承認を求めるサプライヤーにとっては、コンプライアンスへの対応準備と現地の技術文書の整備が重要となります。南アフリカおよび東アフリカの市場は、タンザニアでの生産を含む地域的な供給ネットワークの恩恵を受けています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- インフラおよび公共事業への投資
- 低炭素コンクリートおよびセメント削減要件
- レディーミクストコンクリートのバッチングおよびスランプ保持要件
- プレキャスト・モジュラー・高性能コンクリートの採用
- AI最適化された配合設計と自動投与
- 市場抑制要因
- 原材料価格および供給状況の変動
- セメントと骨材の相性のばらつき
- ホルムアルデヒド、残留物、および化学物質規制への対応負担
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- ポリカルボン酸誘導体(PC)
- スルホン化ナフタレン・ホルムアルデヒド縮合物(SNF)
- スルホン化メラミン・ホルムアルデヒド縮合物(SMF)
- 修飾リグノスルホン酸塩(MLS)
- その他の製品タイプ
- フォーム別
- リキッド
- パウダー
- 用途別
- レディーミクストコンクリート
- プレキャストコンクリート
- 高性能コンクリート
- 自己充填コンクリート
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Arkema
- Chembond Chemicals Limited
- Concrete Additives & Chemicals Pvt. Ltd.
- Enaspol a.s.
- Ha-Be Betonchemie GmbH
- Jiangsu Sobute New Materials Co., Ltd.
- Kao Corporation
- MAPEI S.p.A.
- MC-Bauchemie Muller GmbH & Co. KG
- MUHU(China)Co., Ltd.
- Rhein-Chemotechnik GmbH
- Saint-Gobain
- Shandong Wanshan Chemical Co., Ltd.
- Sika AG
- The Euclid Chemical Company
第7章 市場機会と将来の展望



